厦漳泉楼市的分化,表面看是价格和库存的差距,本质上是三座城市在“人口吸引力”与“产业收入结构”上的深层断裂。一体化能缩短物理距离,却很难在短期内弥合购买力的鸿沟。
厦门:稀缺性支撑的“独立行情”
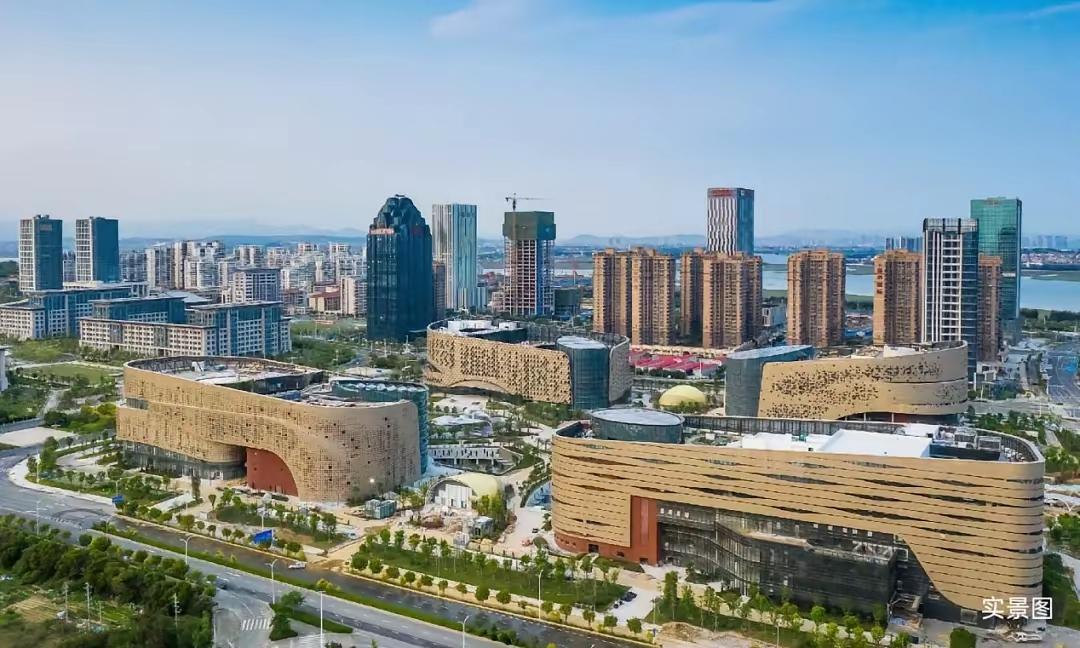
厦门房价能站稳3.8万/㎡,库存去化周期仅7.2个月,根源在于它吸附的是全省乃至全国范围的改善与投资需求。2025年厦门户籍人口猛增近7万人,常住人口增量约3.8万。这些外来人口中,相当比例是带着资产入场的高净值人群。岛内五缘湾的豪宅单价能冲到近6万,而岛外同安仍有八千多的房源,说明厦门内部也在“折叠”,但头部购买力撑住了整体均价。它的楼市逻辑是“稀缺性定价”——土地有限、资源集中、需求无边界。
泉州:本土实业托底的“自住底盘”
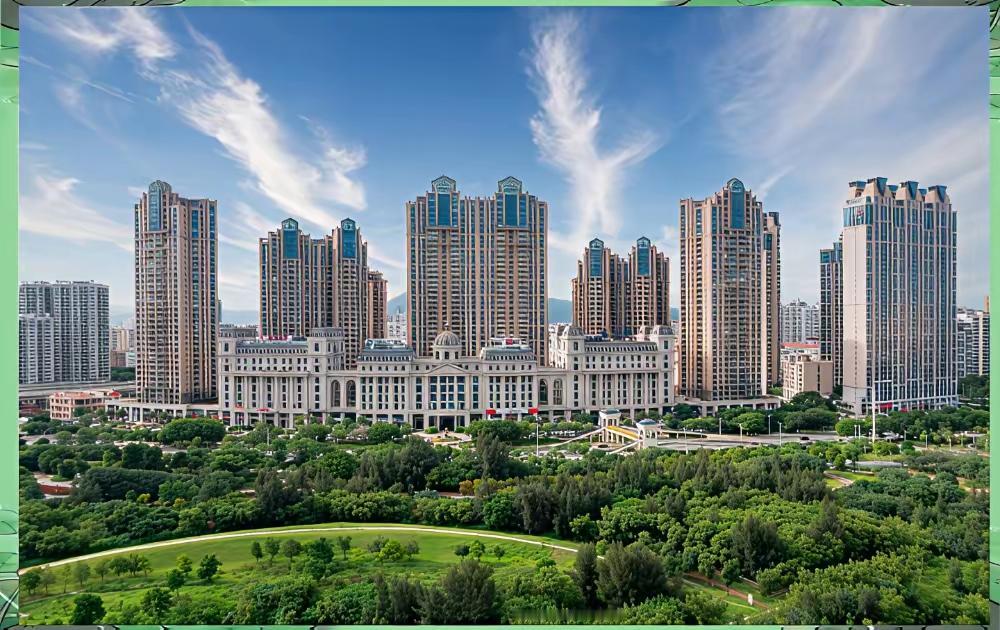
泉州主城区均价1.46万/㎡,去化周期14.8个月,是三者中最贴近“居住本质”的市场。泉州购房者多为本地做生意的企业主和务工人员,投资购房占比不足12%。这种结构的优点是抗跌——本地实业创造了扎实的购买力,房价不会暴涨暴跌;缺点是缺乏外来增量,房价上涨天花板明显。晋江作为泉州最强的县级市,一手住房均价仅1.2万/㎡,去化周期9个月,靠的就是本地旺盛的改善置换需求。泉州近年大力招才,一年新增超11万人才,但这些新增人口的购买力转化为房价上涨,还需要时间沉淀。
漳州:土地过量供应的“消化困局”
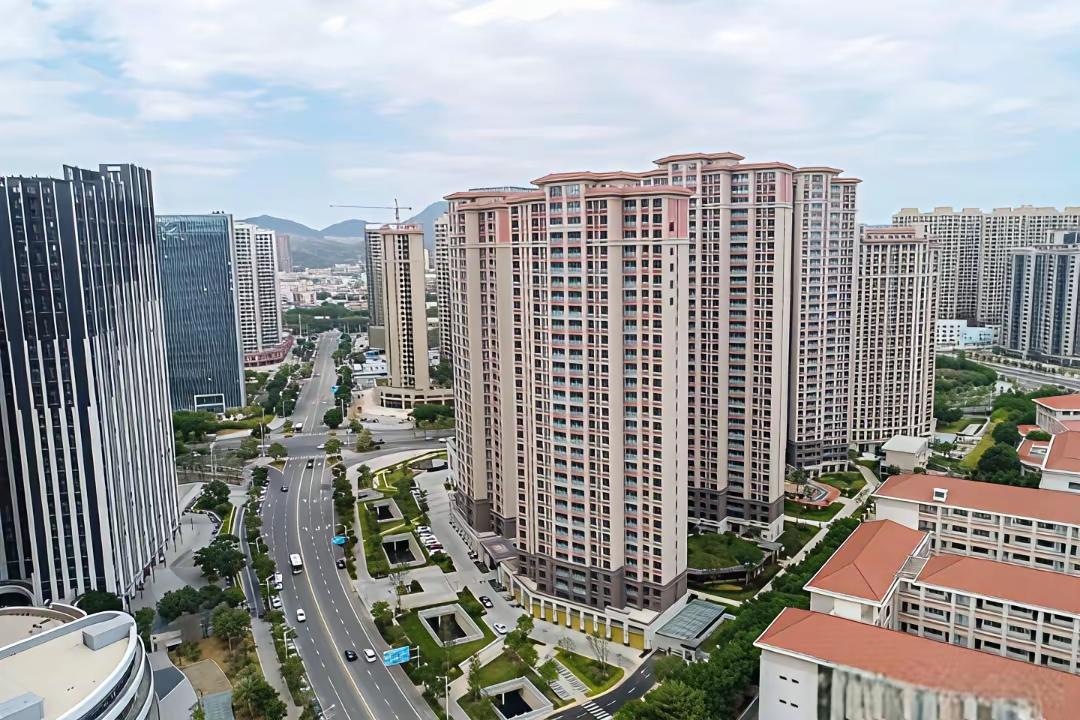
漳州的问题最直观:均价1.07万/㎡,去化周期却高达45.1个月。早年土地供应量过大,而外来流入人口偏少,导致库存积压严重。2025年漳州城镇居民人均可支配收入仅5.35万,购买力本身有限。更关键的是,厦门对漳州形成了强烈的“虹吸效应”——同样距离,有能力的漳州人会选择去厦门置业,而非留在本地。漳州楼市的出路不在于等待厦门“溢出”,而在于自身产业能否留住人。
一体化的真实边界
R1线等交通互联确实能让漳州、泉州部分区域纳入厦门“通勤圈”,但通勤解决的是“住在哪”,解决不了“赚多少”。厦门的收入水平、公共服务、资产增值预期,对闽南其他城市形成的是单向抽水效应。一体化越深入,这种抽水可能越明显——交通越方便,去厦门买房反而越便利。
未来更稳的,大概率是泉州。它的泡沫最小、杠杆最低、本土购买力最扎实,即使市场下行,跌幅也有限。厦门会继续分化,核心资产坚挺,边缘板块承压。漳州则需要漫长的去库存周期,除非出现超预期的产业落地或人口导入,否则补涨更多是情绪层面的期待,而非基本面支撑。