为什么外国不造新能源汽车?长城老总 魏建军 一句话捅破窗户纸:他们也有技术,他们不是不会造电车,是他们压根不想造!
欧洲企业现在面对的压力,也已经从产品层面蔓延到了工厂和就业。9月21日,德国数千名汽车产业工人参加抗议,参与者来自大众、奔驰、宝马和博世等企业,焦点之一就是裁员和产业政策。大众还面临进一步削减大量岗位的压力。汽车产业曾经是德国制造业最稳定的支柱之一,现在却不得不面对成本上涨、美国关税和中国汽车竞争同时挤压的局面。
再看大众。9月19日,大众集团预警全年利润可能受到约100亿欧元,也就是约114亿美元的冲击,原因包括中国市场竞争、保时捷业务困难以及重组成本。这里面最值得注意的不是一个企业利润下降,而是传统汽车巨头正在同时处理几个方向的问题:欧洲本土成本高,中国市场竞争激烈,美国贸易环境又增加新的变量。
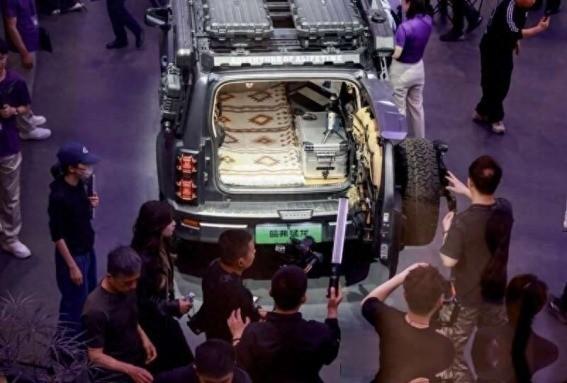
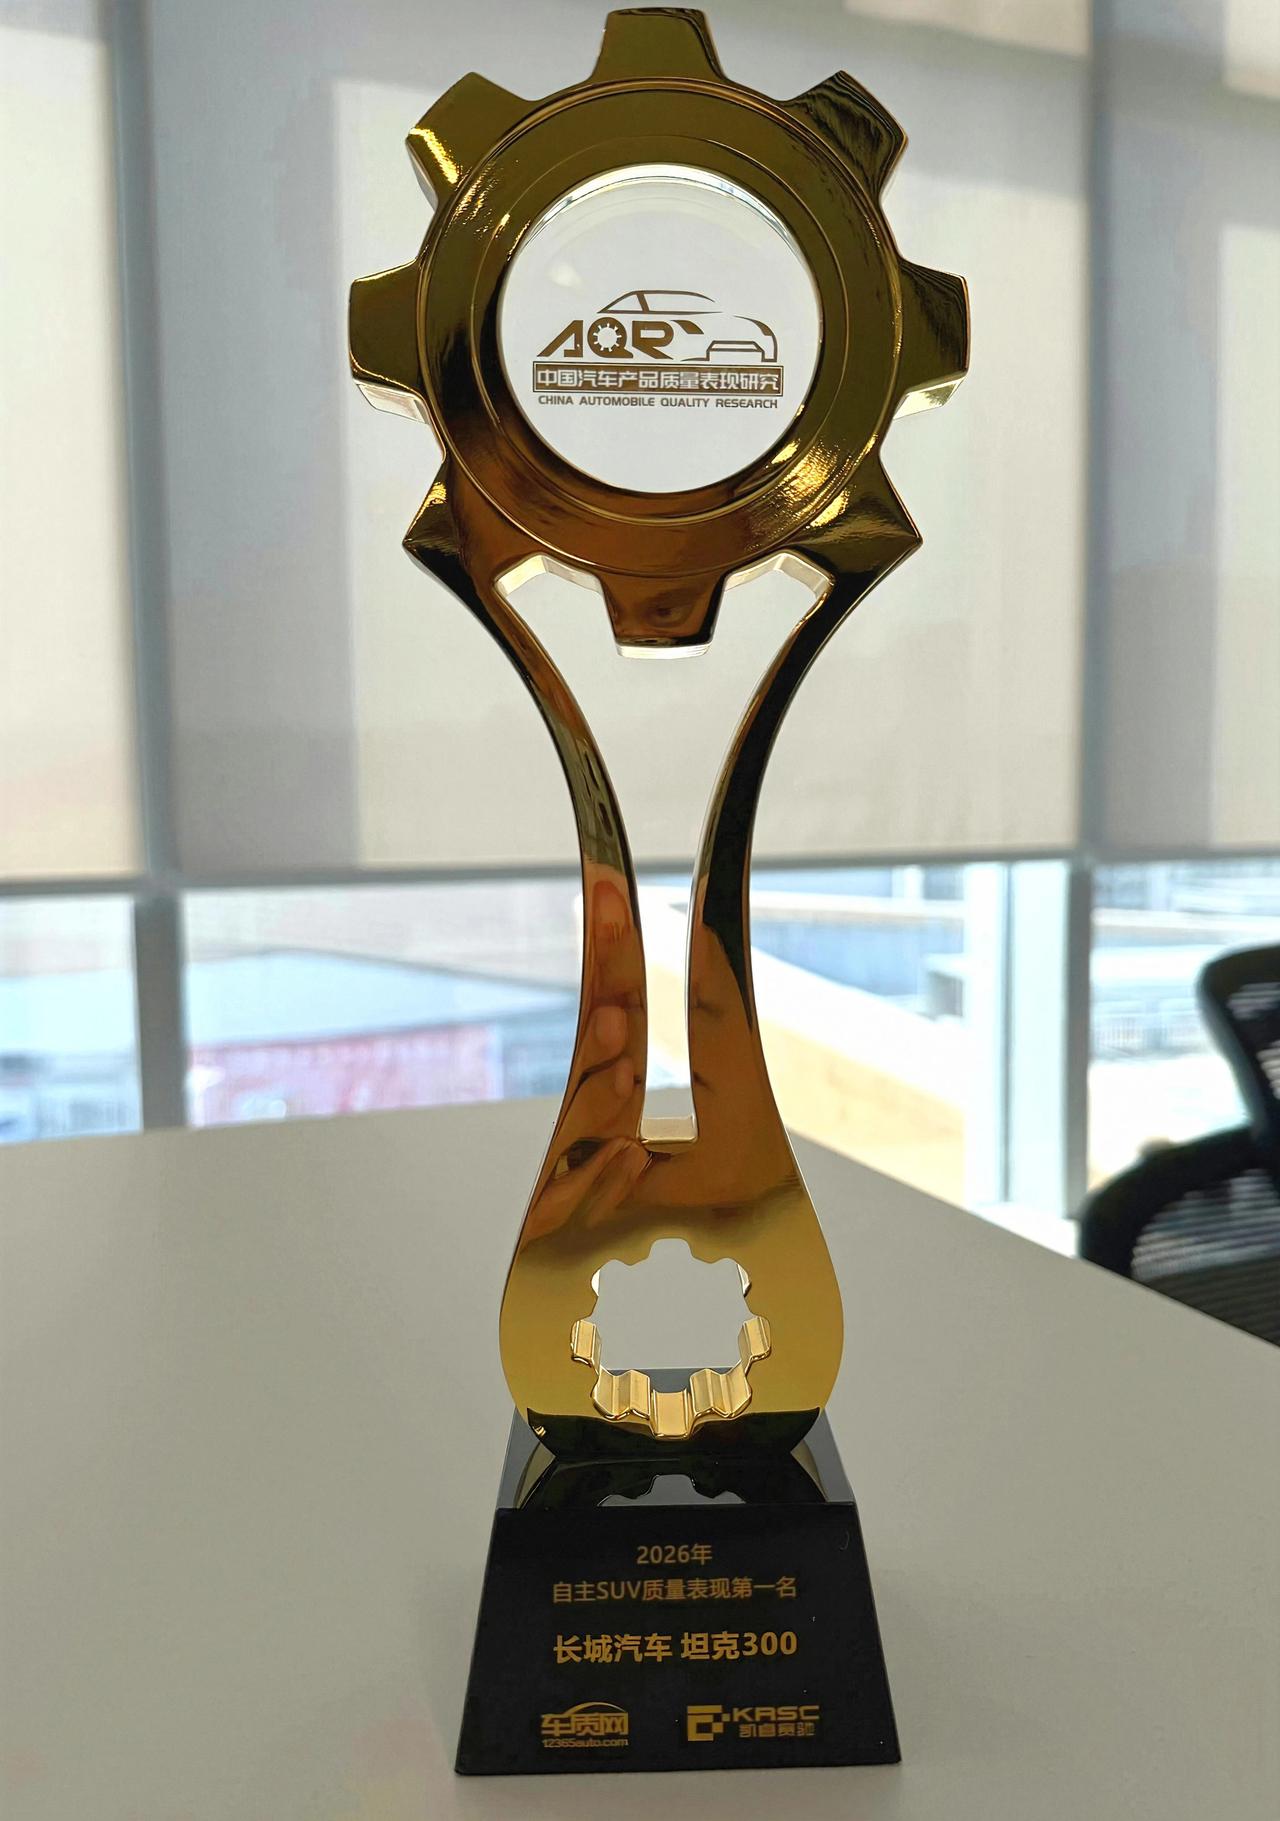
这时候再理解魏建军当年关于新能源汽车的判断,就有意思了。他并不是简单地把燃油车和纯电车分成黑白两边,而是长期强调混动路线、产品使用场景以及商业逻辑。长城2026年前八个月新能源销量约22万辆,占自身总销量27.3%,确实没有跟着行业一起把纯电规模拉到最高。但长城押注的,是混动、越野以及不同市场的产品组合。
这条路线到底是不是唯一答案,当然不能这么讲。汽车行业从来没有一种动力形式可以覆盖所有国家和所有消费者。欧洲城市通勤、日本市场、北美长途出行、中东高温环境,需求完全不同。中国车企真正需要做的,也不是要求全世界都复制中国市场,而是把中国积累的技术能力拆开,按照当地需求重新组合。
问题是,欧洲现在连这条路都越来越难以绕开中国企业。9月17日有报道称,欧盟正在要求中国方面考虑对混合动力汽车出口进行自愿限制,目标涉及约15%的市场份额;中国商务部门随后表示反对以单方面限制方式处理贸易问题。换句话说,竞争已经从“欧洲消费者买谁的车”,进入到“欧洲市场允许多少中国汽车进入”的政策层面。
这种变化恰恰说明,中国新能源汽车已经不是一个单纯的出口商品问题。它牵扯到欧洲自己的产业链、就业、经销商、电池供应以及未来汽车技术路线。9月22日,宝马CEO米兰·内德尔科维奇公开谈到低价中国汽车带来的竞争压力,同时反对简单加征关税,并主张通过价格协议和政治对话处理争议。宝马自己还在中国生产纯电MINI并出口,这种利益交织已经非常明显。
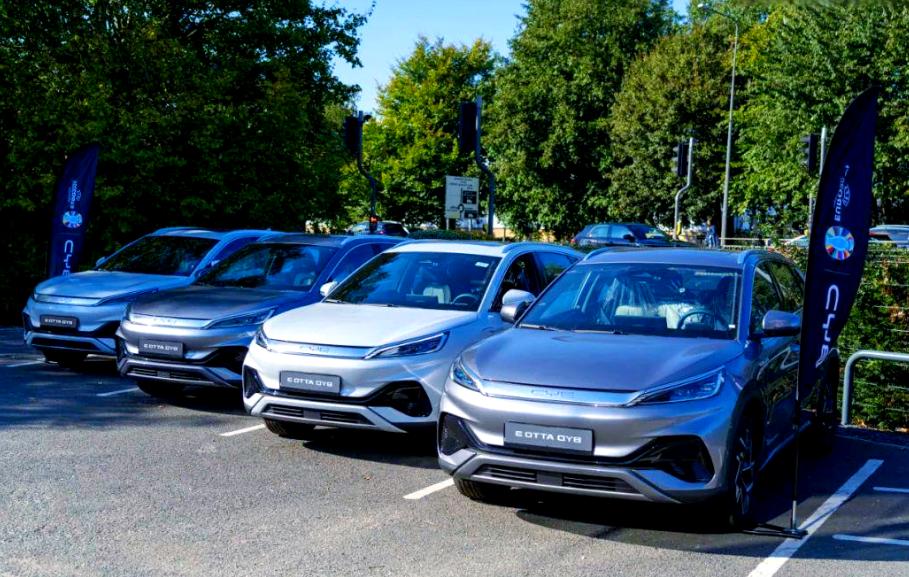
更值得注意的是,中国企业现在也在改变打法。过去出口汽车,核心动作就是把车装船运出去;现在越来越多企业开始研究欧洲本地生产。9月21日,广汽集团就透露正在探索扩大欧洲生产能力,并计划到2030年在法国推出12款电动和混动车型,同时把法国经销商网络从2026年的50家扩展到200家。中国汽车“出海”的下一阶段,显然不是简单增加船运量,而是把生产、销售和服务一起搬过去。
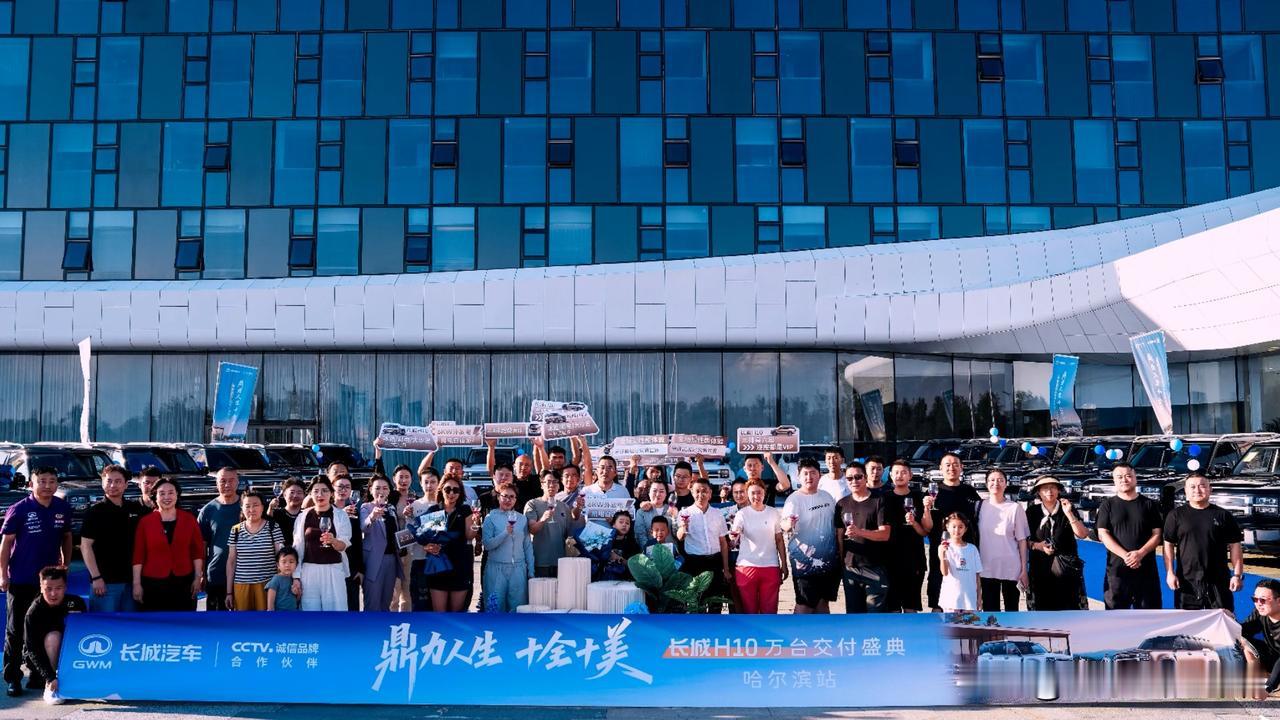
长城同样在做这种转变。2026年前八个月,长城海外销量达到41.6万辆,占总销量51.6%,海外销量已经超过国内;8月海外占比进一步达到55.1%。这组数字背后其实有一个非常直接的信号:中国车企越来越清楚,真正进入全球汽车产业核心竞争,不能永远依赖国内市场的规模。
这也解释了魏建军为什么要去看兰博基尼、法拉利和宝马。学习老牌车企,并不等于承认中国汽车低人一等;恰恰相反,中国企业现在开始挑着对手的长处学。欧洲车企的底盘调校、设计、品牌运营、制造工艺、全球渠道,这些都是几十年积累下来的东西。中国汽车如果能够把自己的电池、电驱、智能化和制造效率,与这些成熟能力结合起来,竞争才会进入下一阶段。
所以,“外国不想造电车”这句话,今天更适合作为一个产业问题的引子,而不能当成全部答案。欧洲和日本的传统车企不是突然失去了造新能源汽车的能力,它们真正遇到的,是旧优势转换成新优势的速度没有那么快。汽车工业正在从比拼发动机排量、机械结构和品牌历史,逐渐变成制造能力、软件能力、电池技术和全球供应链的综合较量。
2026年9月已经给出了几个很鲜明的信号:中国新能源车出口快速增长,欧洲市场继续扩大,中国品牌开始谋求当地生产;与此同时,欧洲汽车工业正在讨论关税、就业和产业保护。 这场竞争的核心已经不是“中国能不能造出一辆好电动车”,而是中国汽车能不能在海外建立完整的商业体系。
我更愿意把这件事看成一次产业位置的变化。过去,中国汽车企业研究的是“怎样进入别人的牌桌”;现在,越来越多中国企业已经坐到了牌桌旁边,甚至开始研究别人手里的牌。欧洲车企当然不会坐等市场被拿走,它们一定会加快电动化、本地化和降成本。可留给它们的时间和空间,已经不像十年前那么宽裕了。