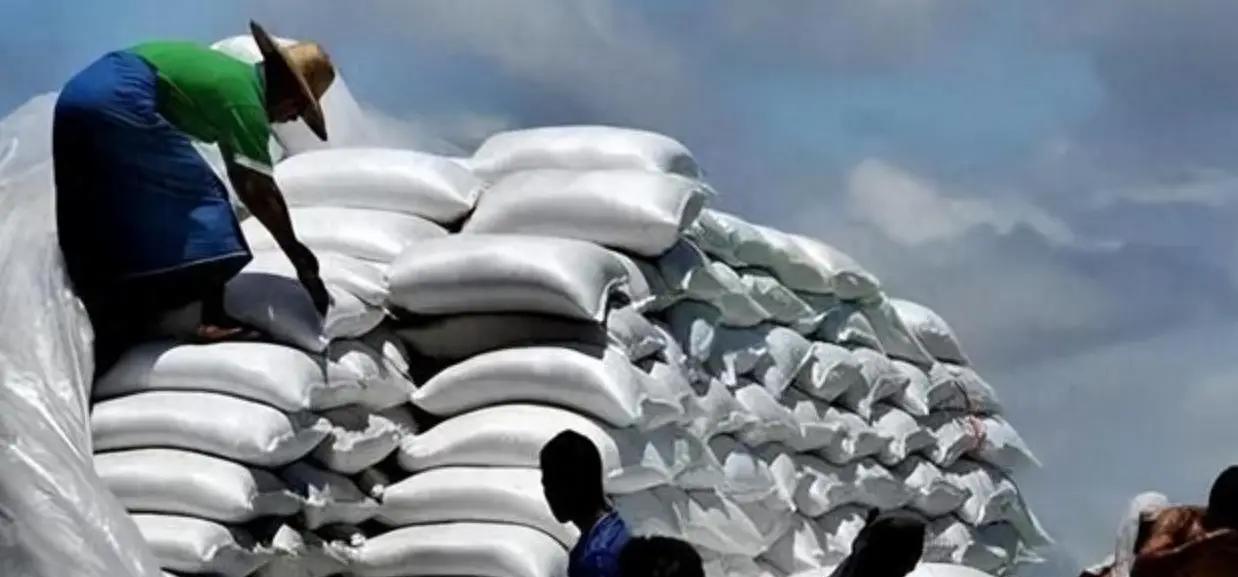
全球粮价,这回真要抖三抖了。中国该怎么办?9月17号,印度推倒了2026年粮食危机的第一块多米诺骨牌:大米减产1000万吨,创下2009年以来最大降幅,紧接着第二块也倒下,埃及储粮突破600万吨,印尼锁了,越南锁了,土耳其也锁了。
先别急着担心“以后连米饭都吃不起”,这件事对中国的直接冲击没那么大,但它暴露出的风险,确实不容忽视。
全球粮食贸易一直不是人们想象中的“自由大市场”,联合国粮农组织和WTO的测算显示,全球粮食产量中,真正进入跨境贸易的只有17%左右;大米更少,仅约11%。
换个说法,全球每生产10斤大米,只有1斤多一点会被拿到国际市场上流通,剩下的基本都是各国自己生产、自己消费。更麻烦的是,这点有限的贸易量还高度集中在少数国家手里。
印度、泰国、越南、巴基斯坦和美国五大大米出口国,合计占据全球出口量的70%以上。印度一家就占全球大米出口总额的35.9%,比排名第二到第四的国家加起来还多,一个关键供应商出现问题,整个市场自然会跟着打摆子。
这次印度减产1000万吨,放在它约1.54亿吨的总产量里,表面看只是减少6.5%左右,似乎没有想象中夸张。可印度不只是一个产粮国,它还是全球最大的大米出口国,过去几年靠低价大米向100多个国家供货,已经深深嵌入国际供应链。
现在,印度雨季降雨量比常年少15%,一些核心种植区降雨缺口达到42%,水库蓄水量持续吃紧,夏季水稻播种面积也同比减少近4%。对印度政府来说,少赚一点出口外汇,和14亿人的饭碗相比,根本不是一个分量。接下来进一步收紧出口,几乎是顺理成章的选择。
印度其实早就在释放信号。今年6月,印度对蒸谷米加征20%的出口关税;5月又暂停白糖出口。它手里的大米储备接近6000万吨,远高于政府设定的安全线,按理说并不缺粮,但正因为家底还在,才更有底气优先稳住国内价格。
埃及是全球重要的粮食进口国,尤其依赖进口小麦来保障面包供应。面对国际市场的不确定性,它把包括大米在内的储粮规模推过600万吨,目的很简单:先把自己的仓库填满,免得将来海运出问题、价格暴涨时被动挨打。
印尼则宣布全年停止进口大米,准备靠国内增产硬扛,连工业用米都要求企业优先采购本土产品,越南和土耳其也开始通过提高关税、收紧许可证等方式控制出口。
2008年那轮全球粮食危机,就是类似的逻辑。越南先限制出口,印度随后跟进,菲律宾等进口国拿着钱也买不到米,大米价格在短短三个月里翻了一倍,最终还引发了社会动荡,历史不会原样重演,但粮食市场的脆弱性并没有消失。
问题就在这里:全球大米贸易池子本来就浅,出口又集中,一旦几个主要供应国同时捂货,买家只能在很小的水面上争抢,价格当然容易被推上去。
从主粮安全看,没必要恐慌,我国口粮自给率保持在100%以上,稻谷、小麦年产量接近7亿吨。
去年全国粮食总产量达到1.43万亿斤,人均粮食占有量为509公斤,高于国际公认的400公斤安全线,今年夏粮总产量首次突破3000亿斤,早稻产量也连续6年稳定在560亿斤以上。
单看进口量,中国上半年进口大米约243万吨,而国内大米年消费量超过2亿吨,进口量占比很小,我们不是靠国际市场上的那点大米来撑住饭碗,国内田地才是底气。
储备体系也在发挥作用,我国已经形成中央、省、市、县四级粮食储备网络,标准仓房完好仓容超过7.3亿吨,全社会粮食库存消费比明显高于17%至18%的国际警戒线。
这意味着,国际米价就算短期上蹿下跳,国内大米市场也有库存和调控能力托底,普通家庭没必要跟风抢米、囤米。
但“不缺米”不等于完全没有压力,中国真正需要盯住的,可能不是饭碗里的大米,而是粮食价格向其他消费品传导的那条链。
大豆、玉米等饲料粮仍然存在较高的进口依赖,国际粮价上升后,大豆、豆粕、豆油和饲料成本都会受到影响,猪肉、鸡蛋、牛奶等价格也可能出现波动。普通人未必感觉到米价变化,却可能在菜市场发现排骨、鸡蛋贵了几块钱,这同样是全球粮价上涨传来的余波。
一些高端香米、特色米的进口成本,也可能跟着上升,不过这类变化影响的是部分消费,不会动摇国内主粮供应。
更长远的提醒,是全球粮食保护主义正在抬头,过去还能从国际市场灵活调货,如今越来越多国家开始把粮食留在国内,出口政策说变就变。中国要继续守住18亿亩耕地红线,提升种业和农业技术,完善储备体系,同时把进口来源和运输通道铺得更分散,不能把安全寄托在少数几个国家身上。
这轮全球粮价波动,短期不会砸穿中国人的饭碗,却是一场实打实的压力测试。真正的粮食安全,不是市场永远风平浪静,而是风浪起来时,自己的田、自己的仓、自己的供应链都能顶得住。
信源:新华网 2026-09-17 21:42:58 印度大米产量或创16年最大降幅