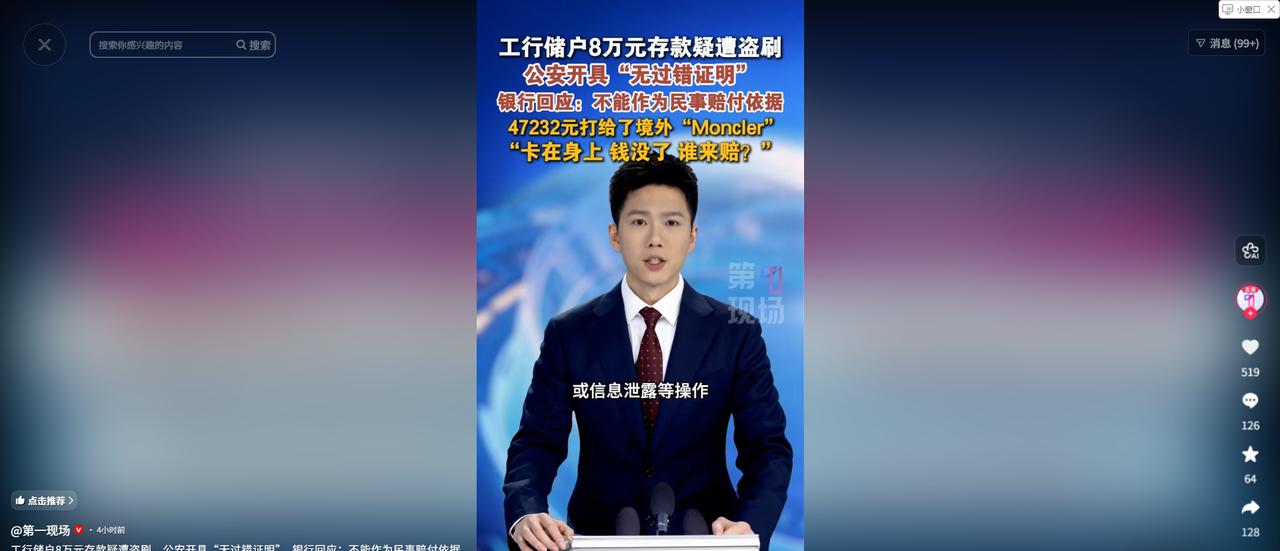
“银行闹大了!”陕西一男子因妻子患癌急需用钱,查账时发现工商银行卡里8.2万元只剩不到4000元。短短7分钟内,账户被17笔“数字人民币兑出”和多笔银联消费转走,次日凌晨又发生一笔4.7万元境外“无卡支付”。
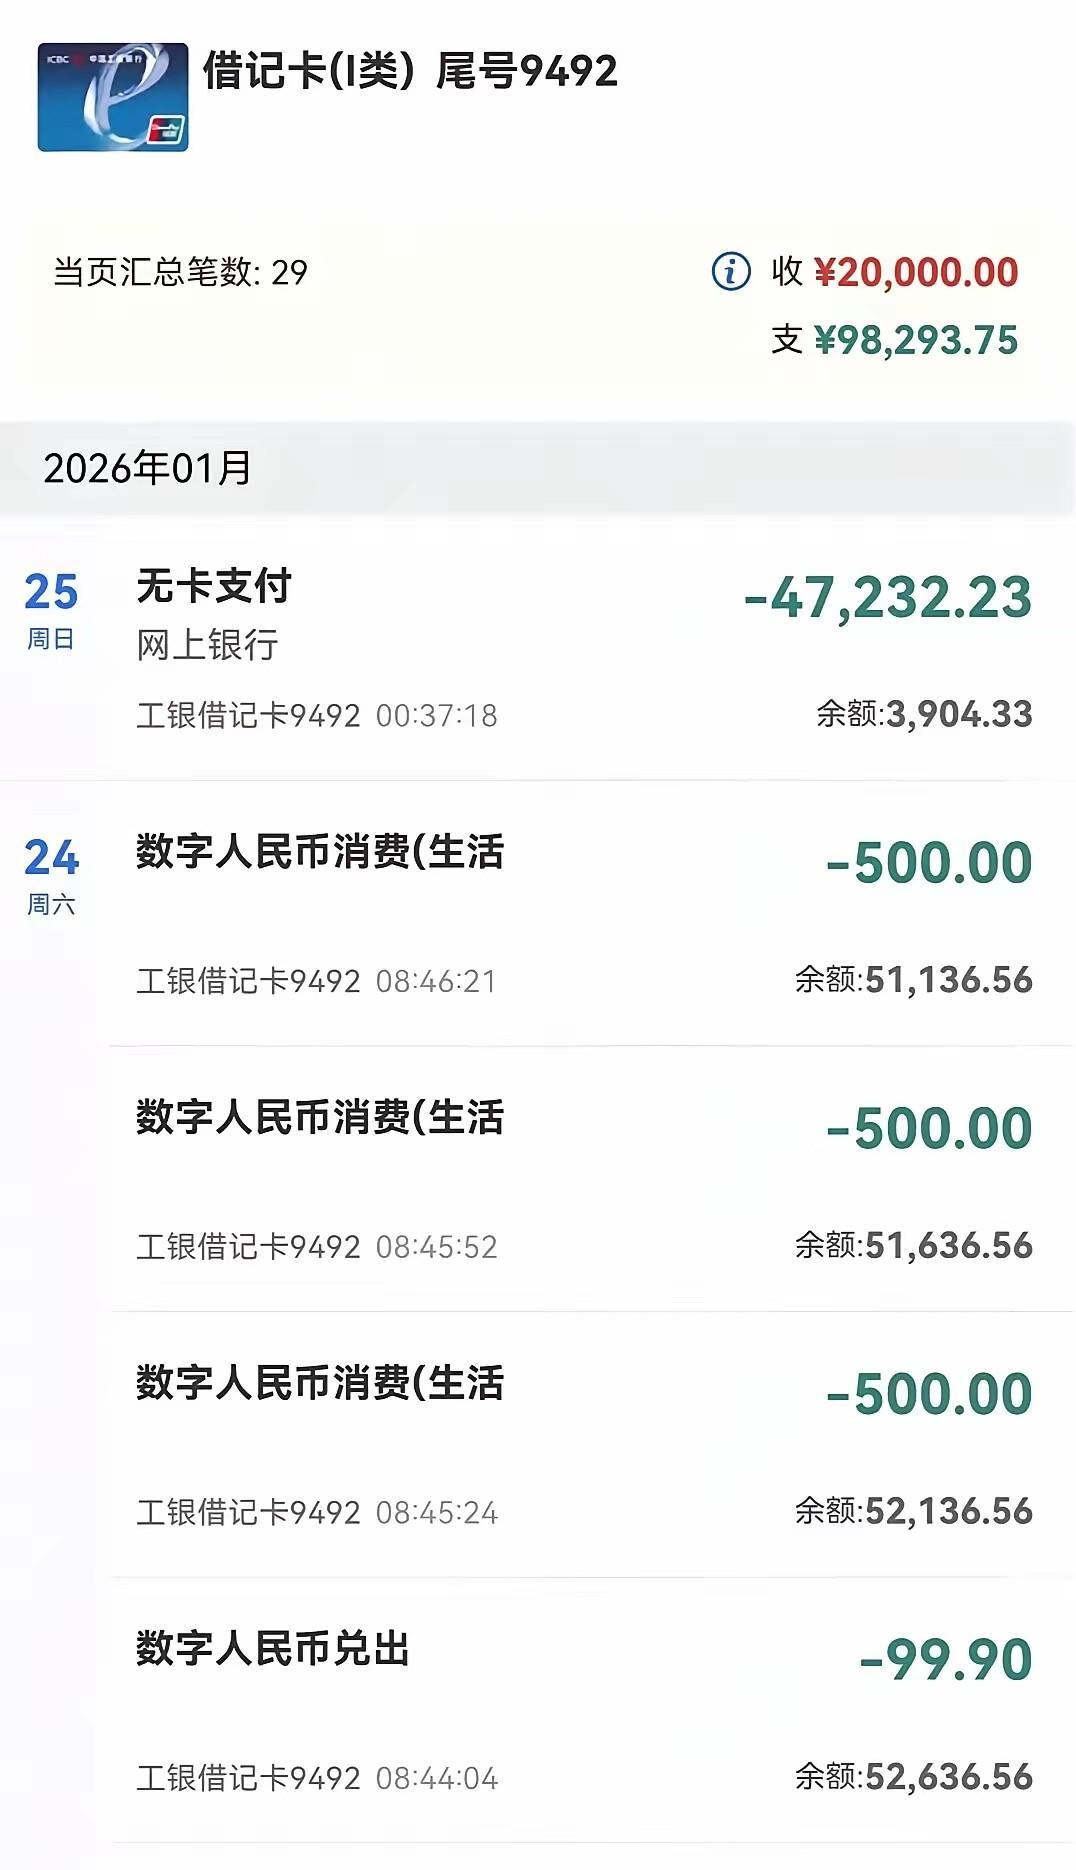
妻子患癌,孩子还在上学,陕西周先生辛苦攒下的8.2万多元,本来是家里买药、治病和应急的最后底气,可他去查账时却发现,卡一直在自己身上,账户余额却只剩3904.33元。
钱不是一次被划走的,而是在极短时间里连续消失,2026年1月24日早上8点39分到8点46分,短短7分钟,账户出现17笔“数字人民币兑出”,金额从99.9元到1999元不等,合计9093.9元。
同一时段内,还有数字人民币生活消费、银联消费和一笔1万元跨行汇款,到了次日凌晨0点37分,账户又发生一笔47232.23元的境外无卡支付,交易对手是周先生完全不认识的境外账户。
更让人窝火的是,他每个月还固定缴纳3元短信提醒服务费。按理说,账户发生一笔异常消费,手机就该收到提示;如今20多笔交易接连发生,短信却一条都没有。
周先生平时对银行卡保护得很严,不点陌生链接,不向别人透露密码和验证码,银行卡一直随身携带,手机银行也很少使用。妻子患病后,这笔钱几乎就是全家的“救命钱”,他根本不可能拿去做境外消费或数字人民币交易。
直到2026年2月12日,他准备取钱给妻子买药,才发现账户已经被掏空,看着流水里一笔笔陌生记录,周先生当场慌了,随后向警方报案。
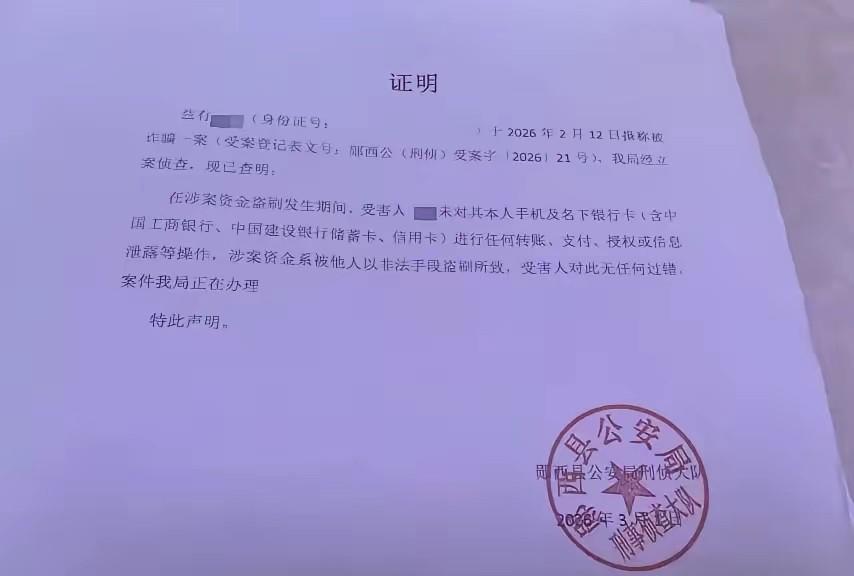
警方立案后,核查了交易时间、登录设备、IP轨迹以及相关操作记录,并出具证明,明确写明周先生没有进行转账、支付、授权,也没有泄露相关信息,对资金被盗没有过错。
拿到这份证明时,周先生以为事情终于有了说法,既然警方已经确认不是本人操作,银行总该把钱追回来,至少先把妻子治病的钱赔回来。
2026年4月,周先生参与金融调解,要求银行赔偿全部损失,但双方没有谈拢。7月20日,工行当地支行出具处理意见,称部分交易通过手机号验证完成,不属于赔付范围;一笔跨行转账属于周先生本人同名账户交易,其余数字人民币交易还需要继续核查。
工行陕西分行随后给出答复:公安机关的无责证明,主要用于刑事案件立案侦查,不能直接用来划分民事赔偿责任,银行是否赔偿还要通过法院诉讼解决。
这句话在程序上或许有解释空间,但落到周先生身上,意思却很现实:你没有错,我们也暂时不赔,你自己去打官司。
问题是,周先生不是在处理一笔普通消费纠纷,妻子患癌等着买药,家庭收入本就有限,打官司要花时间、精力和费用,银行有专业法务团队,普通储户却可能连请律师的钱都要反复掂量。
这类案件并非没有先例,2023年江西萍乡,一名廖姓储户的身份信息被冒用,有人在外省注册数字人民币App并绑定其银行卡,4.4万多元被分成18笔盗刷转出。法院认定银行无法证明数字钱包由本人注册,也无法证明绑卡经过本人授权,最终判银行承担80%的赔偿责任。
原因很直白:数字钱包怎么开的、银行卡怎么绑的,银行掌握着后台记录。既然银行负责身份识别和交易安全,就不能出了问题只告诉储户“系统显示通过”,却拿不出完整证据证明确实是本人操作。
2025年南宁也有储户遭遇境外伪卡盗刷,银行先行冻结账户并配合处理,最终法院判决银行全额赔偿。同样是银行卡被盗刷,有的银行主动处理,有的却把储户推向诉讼,公众自然会问:银行的责任标准到底应不应该统一?
数字人民币是金融数字化的重要方向,推广本身没有问题。但新工具上线后,身份核验、绑卡授权、异常监测和风险提醒都必须跟上,不能一边享受数字金融带来的便利,一边把技术漏洞和风控失灵的代价交给储户承担。
尤其是周先生这起事件,7分钟内17笔兑出,次日凌晨又发生4.7万元境外无卡支付,多个高风险信号叠加,却没有拦截,也没有短信提醒。3元短信服务费收的是提醒功能,不是一个出了问题就可以失效的摆设。
公安证明或许不是民事赔偿的最终判决,但至少确认了一个基本事实:钱不是周先生转的,支付不是周先生做的,授权和泄密也没有证据指向周先生。银行若认为自己无需赔偿,就应拿出更完整、更有说服力的证据,而不是只把“请去法院”当成回应。
对普通人来说,账户安全不能只靠自己小心,更要靠银行真正把风险挡在门外。储户无过错、银行风控失守时,不能让最着急用钱的人,反而承担最漫长的维权成本;救命钱不能等,银行责任也不能拖。
信源:红星新闻 2026-09-21 16:04 储户8.2万疑被盗刷,警方出具无过错证明,银行:不能直接作为民事赔偿依据