“贪小便宜吃大亏!”浙江杭州,一女子2年前,想租一台代步车。业务员跟她推荐0首付“以租代购”方案,说以后她不想用车时,公司就回收车辆并承担月供。女子心动了,贷款16.3万买了一台丰田BZ3新能源车,分60期偿还,月供3511元。女子用3个多月后,她要离开杭州,把车还给汽车服务公司。公司只代还了3-4个月月供,然后就说资金困难不再还款。这下女子惨了,催收贷款短信铺天盖地。她害怕征信受损,垫付了一期贷款。去找公司说理,竟找不到办公地点。好不容易找到了,公司负责人给出2个方案:取回车自己用,或者双方各承担一半贷款。女子选择后者,每月支付1000元,已经持续还了1年多,支出20000元左右。直到她看到一个报道,才恍然大悟自己掉坑里了。她愤怒的要求,汽车服务公司退回2万元,由公司继续承担全部月供。
姜女士上下班不方便,路上浪费很多时间,她想买车,但经济不允许,就决定租车代步。
结果,汽车服务公司业务员一忽悠,她改变了决定。
业务员上来就给她推0首付的以租代购方案,说车开腻了不想用的时候,直接把车还给公司就行,后面剩下的月供全由公司兜着,不用她多掏一分钱。
姜女士听着觉得挺划算,0首付就能直接把新车开走,对于她这种没钱的人来说,真让她心动。
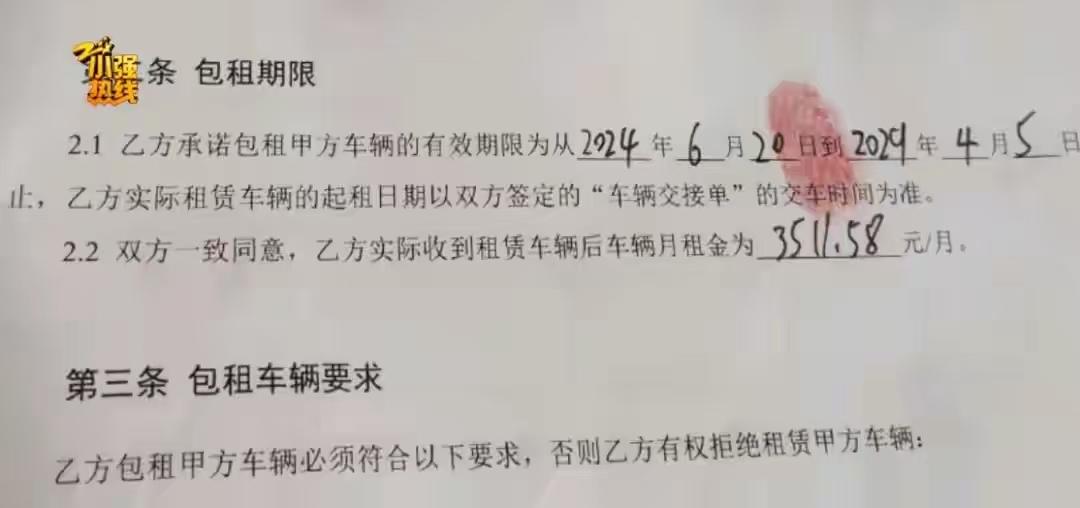
她信以为真直接就办了手续。2024年6月,她签了贷款合同,贷了16.3万拿下一台丰田BZ3新能源车,钱分60个月还,每个月要还3511块。
车到手之后,她开了3个多月,就情况有变,她打算离开杭州发展,就按照之前说好的,把车完完整整交回了那家汽车服务公司。
刚开始,公司还算守信用,连着帮她还了三四个月的月供,之后就开始拖,说自己资金周转不开,后面的月供再也没往银行打钱。
这下麻烦直接落到姜女士头上,金融机构的催款短信,一条接一条往她手机里发。
她怕自己征信出问题,影响以后买房办业务,只能自己先垫了一期贷款还上。
等她再找上门,想找公司要个说法,才发现原先的办公地点早就人去楼空,人都找不到。
她好不容易联系上公司负责人,对方只甩给她2个选择。
要么,把车开回去自己接着用,剩下的贷款自己还。要么,剩下的贷款两个人平摊。
姜女士没别的办法,只能选了后者,每个月自己掏1000块钱还贷款,就这么硬撑着还了1年多,前前后后已经花出去快2万。
直到后来,姜女士刷到别的受害者的新闻,她才反应过来,自己是掉进套路里了。
如今,她直接要求汽车服务公司,把自己之前掏的2万块退回来,剩下的全部月供由公司接着承担。
和她踩了同一家坑的,还有跑网约车的桂先生,当初他也是在这家公司办了以租代购,后来身体吃不消想退车。
本以为把剩下2个月租金补齐,这事就结了,结果半年之后,他才发现自己名下还背着15万车贷,最后被金融机构起诉,连本带息加违约金要还25万。
记者后来去公司注册地址探访,早就人去楼空,这家公司因为联系不上,被列入经营异常名录,一堆合同纠纷官司,2026年已经成了法院的被执行人。
2025年,广州一名网约车司机,在当地某汽车租赁公司办了以租代购,约定退车后公司代还剩余36期月供。
他退车后,公司只还了6期就彻底失联,最后司机被金融机构起诉,为了不影响征信,他只能自己把剩下20多万贷款全部还清,后续花了近半年时间起诉,才追回部分损失。
在我看来,这种套路,嘴上说得全是“零风险”“公司兜底”,转头就把所有还款压力全甩给顾客。
姜女士签合同的时候,根本没意识到,自己签的不是租车协议,是自己名下的全额贷款合同。
等出事了才反应过来,征信和债务早就绑在自己身上了。
《民法典》第523条规定,当事人约定由第三人向债权人履行债务,第三人不履行债务,或者履行债务不符合约定的,债务人应当向债权人承担违约责任。
本案中,汽车服务公司承诺代还月供属于第三人履行约定,一旦公司断供,金融机构完全有权,向贷款人姜女士追责,姜女士承担还款责任后,可另行起诉汽车服务公司追偿全部损失。
对此,你怎么看?
案例来源:光明网2026-9-24