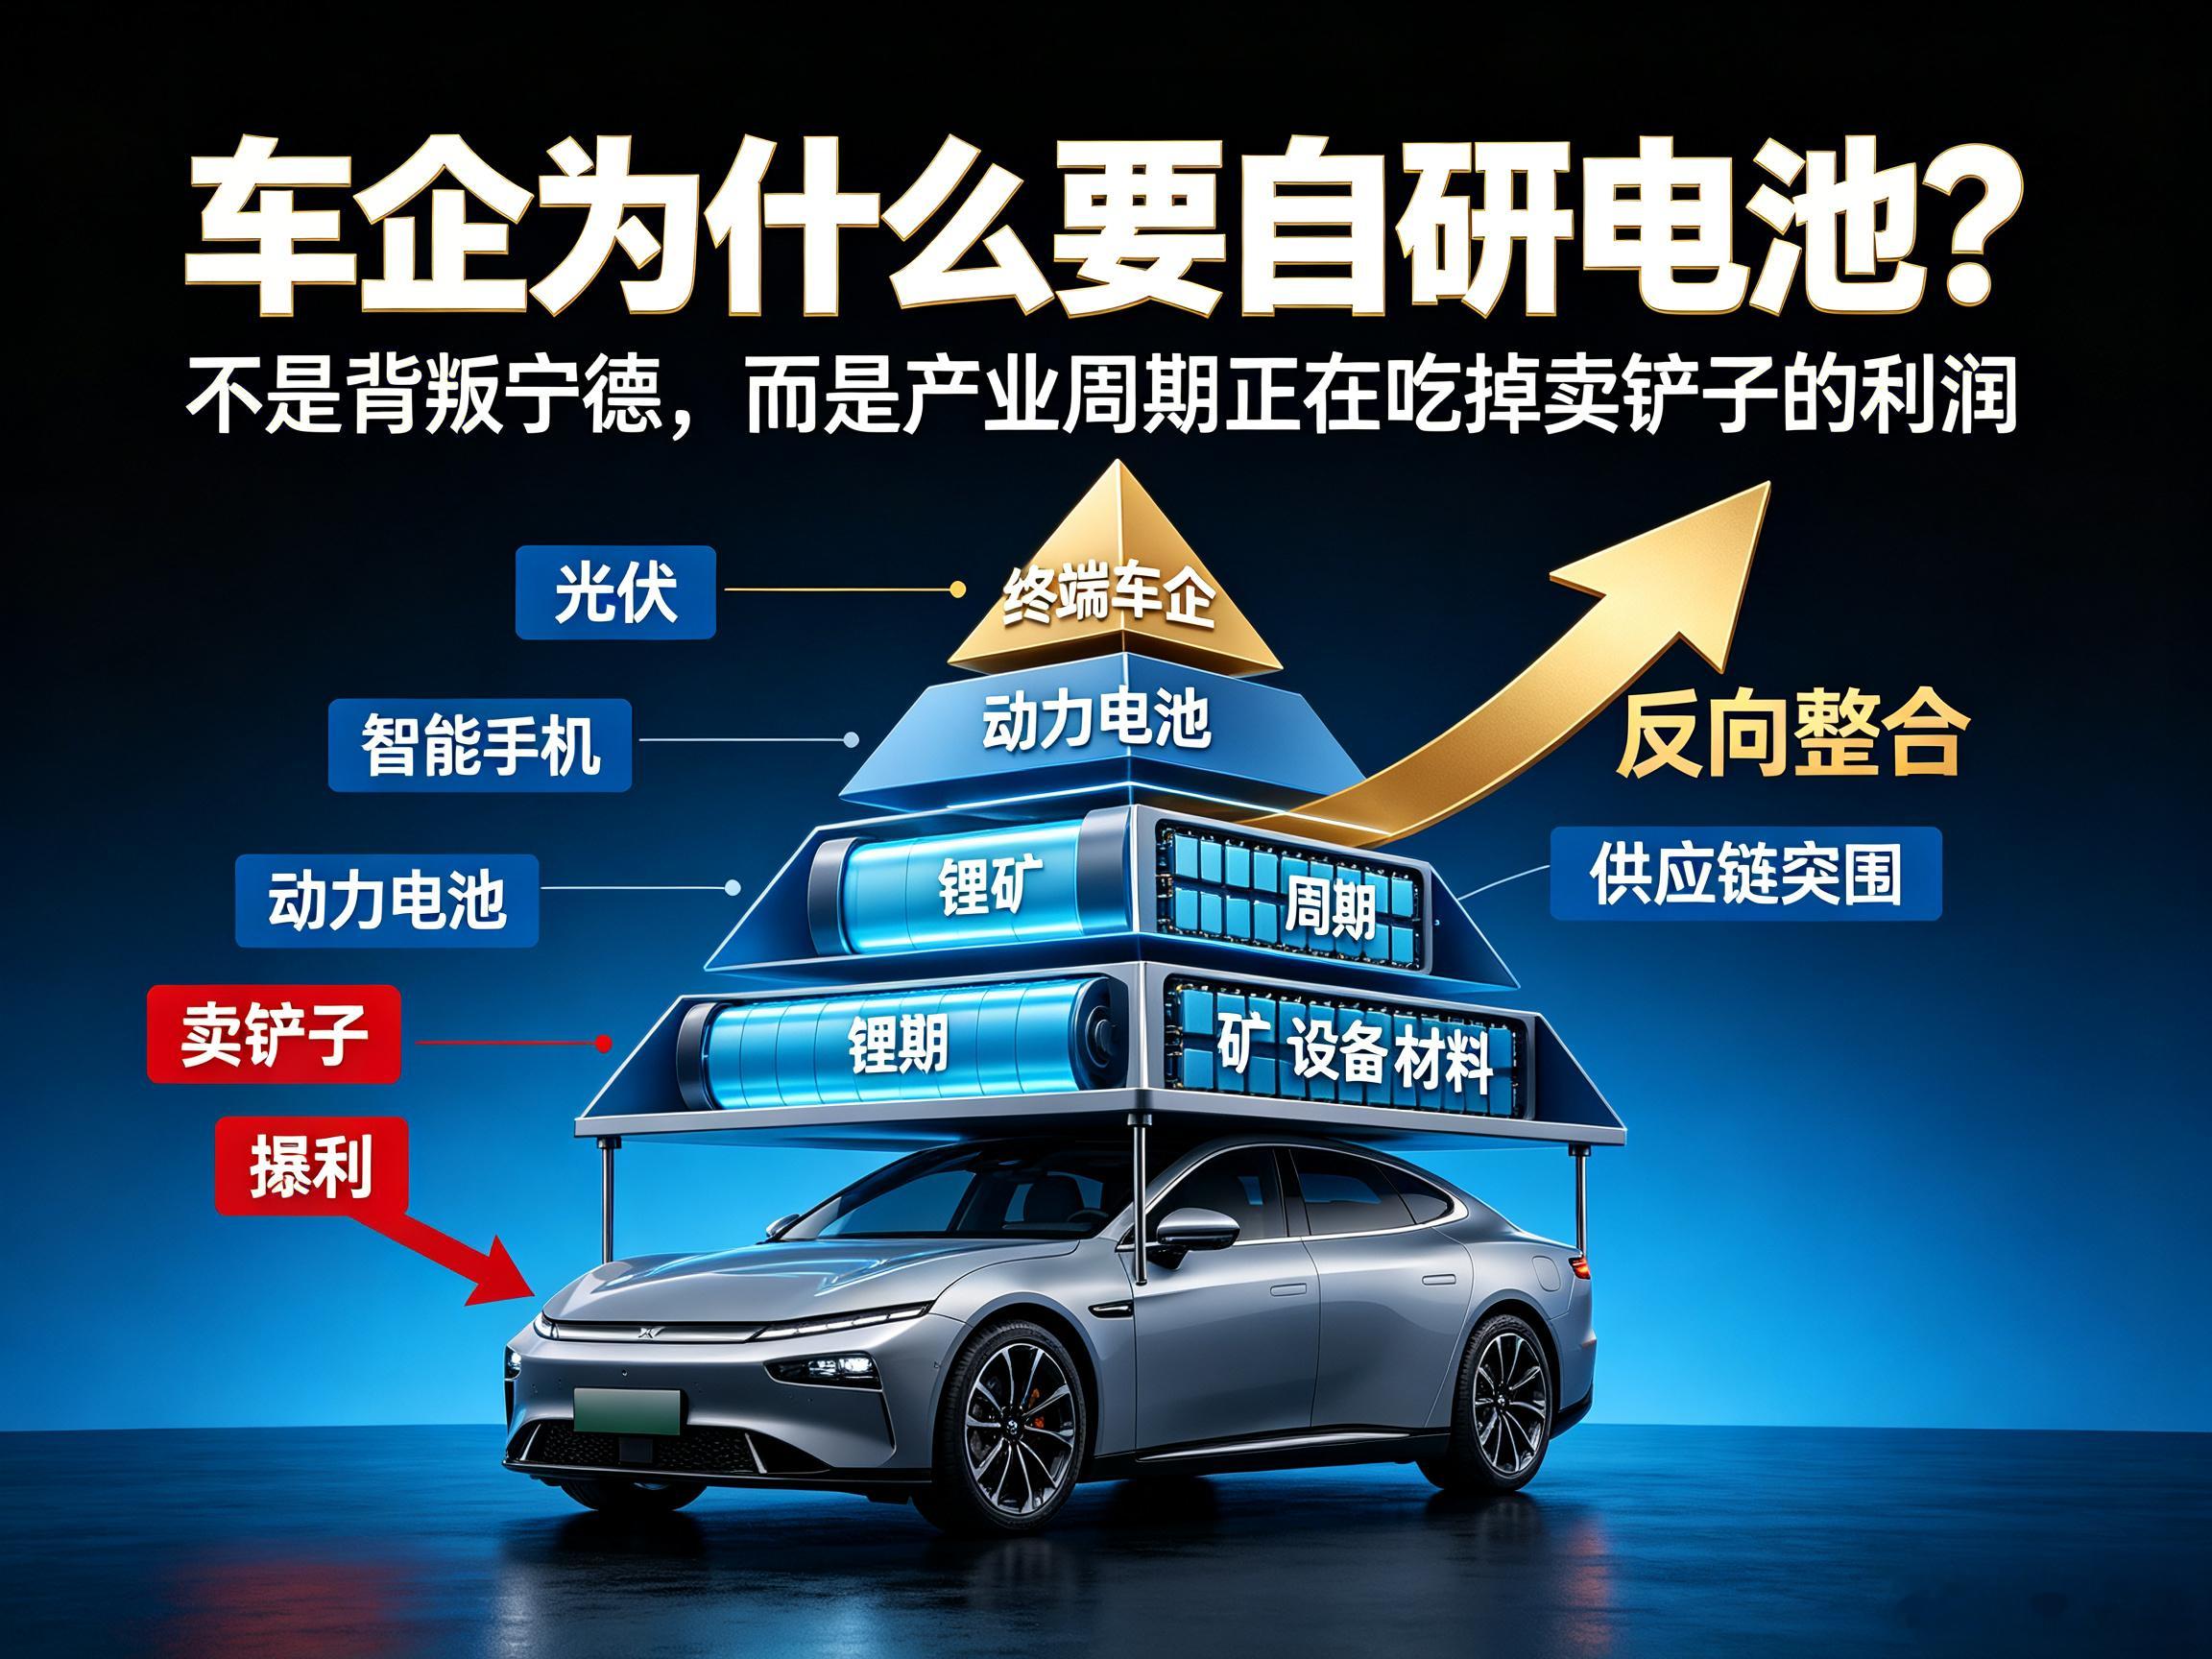
车企集体和宁德提分手多家车企陆续「分手」宁德并自研电池,这场「供应链突围」是为了压缩造车成本?还是争夺产业话语权?还是周期在发力。本质上就是「卖铲子」的逻辑,任何板块都逃不开这个规律:产业早期,一定是卖铲子的企业赚大头,做终端应用的反而赚不到多少钱。但等到应用端大规模起量,上下游产业链彻底打通之后,终端厂商实力起来了,自然就有动力抢上游卖铲子的饭碗。上下游博弈,本来就是每一轮产业周期的核心戏码。给大家举些产业例子好了:第一个是光伏。行业刚爆发那几年,最赚钱的不是做组件、建电站的,是卖硅料的。2021-2022年多晶硅价格从几万元一吨爆炒到30万元一吨,上游厂商躺着数钱,毛利率干到60%以上。等后面隆基、晶科这些终端组件龙头规模做起来,直接向上游打通硅料、硅片环节,自己下场做产能,卖铲子的超额利润瞬间被打下来,现在硅料价格跌回几万元一吨,一大批上游厂直接停产。第二个是智能手机。智能机刚普及的年代,最暴利的是上游卖芯片的高通、卖屏幕的三星,全是卖铲子的。高通光收专利费就能躺赚,三星屏幕说涨价就涨价,终端厂商根本没议价权。等苹果、华为、小米这些头部终端厂做起来之后,开始自研屏幕、自建供应链,一步步把上游的核心利润攥到自己手里,原来的卖方市场直接变成买方市场。第三个就是咱们现在聊的动力电池。行业初期,最赚钱的不是电池厂,是卖锂电生产设备的、卖隔膜的、卖锂矿的。2021年锂价从5万一吨涨到50万一吨,上游矿企赚得盆满钵满;设备厂订单排到两年后,议价权拉满。等宁德时代、比亚迪这些电池巨头产能起来之后,直接向上游收购锂矿、入股材料厂、甚至自研核心设备,逐步把上游的利润吃掉。现在锂价跌回低位,设备厂订单锐减,卖铲子的技术壁垒和溢价自然就越来越低。所以说这根本不是什么新鲜事,任何产业从萌芽到成熟,全都是这个路径:早期卖铲子的吃尽红利,等应用端做大做强,一定会反向整合上游。电池行业现在走到这一步,本身就是产业链成熟的结果,其实都是周期的作用。电池