“玩不起就别卖!”最近湖北武汉的一桩保险官司,说出了很多买过重疾险的人的心里话。武汉的杜女士2017年给刚出生的女儿买了份终身重疾险,每年交3950块,要交20年,保额50万。本来是想给孩子留一辈子的大病保障,结果孩子9岁这年,她拿着1型糖尿病的确诊病历去理赔,保险公司直接甩给她一句话:赔不了,得等孩子眼睛瞎了、肾坏了、腿截肢了,才能拿这笔钱。
2017年杜女士的女儿刚出生,那几年身边不少朋友都给自家孩子配重疾险,杜女士也琢磨着给女儿安排上。
她找了相熟的保险业务员,人家拍着胸脯介绍,这份终身重疾险保几十种重大疾病,只要确诊了合同上列的病种,直接赔付50万保额,不用走复杂的流程。
杜女士一听挺靠谱,每年3950块钱,连续交20年,算下来总共不到八万块,换孩子一辈子的大病保障,怎么算都值当。
当时合同厚厚一沓总共44页,业务员直接翻到签字页指给她看,杜女士也没多想,觉得正规公司的产品不会有什么问题,签完字就每年按时交保费,从来没断过。
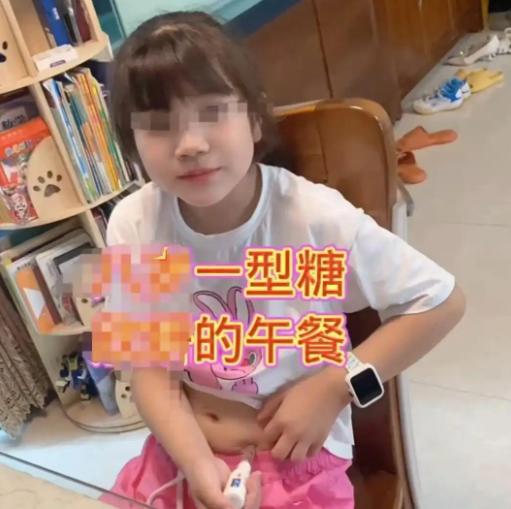
日子就这么安安稳稳过了三年,2020年11月,刚3岁多的女儿突然出了状况。孩子喝水喝得特别凶,一天能喝好几大瓶,人却一天天瘦下去,还总恶心呕吐,精神头越来越差。
杜女士赶紧带孩子去医院检查,结果出来吓了一大跳:孩子确诊1型糖尿病,还伴有酮症酸中毒,再晚送一会儿可能就有生命危险。
接下来就是住院抢救,孩子小小的手上扎满了针,每天要测好几次血糖,每顿饭前必须打胰岛素。医生明确告诉杜女士,这病是终身的,孩子这辈子都离不开外源性胰岛素,以后吃喝都得严格控制,还要时刻提防各种并发症。
那段时间杜女士天天以泪洗面,既心疼孩子小小年纪就遭这份罪,也发愁往后几十年的医药费和照顾孩子的重担,但好歹孩子的命保住了,一家人慢慢也接受了现实,踏踏实实陪着孩子治病控制病情。
转眼到了2026年,孩子已经9岁了,这些年杜女士按时交保费,从来没忘过。一次偶然的机会她翻起那份旧保险合同,一眼看到重大疾病列表里清清楚楚写着“严重的胰岛素依赖型糖尿病(1型糖尿病)”。
杜女士当时心里一阵激动,孩子这不就是合同里说的这个病吗?都打了快6年胰岛素了,终身都得靠这个维持生命,这不就是实打实的重疾吗?
她赶紧整理好孩子这些年的病历、诊断证明和用药记录,2026年3月正式向保险公司提交了理赔申请,本想着很快就能拿到50万赔款,能给孩子后续的治疗和生活多添点保障。
结果没等来赔款,先等来了保险公司的拒赔通知书。人家的理由说得明明白白:合同里是保1型糖尿病不假,但不是确诊就赔,得满足三个条件里的一个才行:要么出现增殖性糖尿病视网膜病变,说白了就是眼睛坏了快要失明;要么得上糖尿病肾病,尿蛋白超标,也就是肾衰竭的前兆;要么因为糖尿病足坏疽,得把脚趾或者下肢截掉。
你家孩子现在就只是常规打胰岛素,这三个严重并发症一个都没有,达不到理赔标准,所以不能赔。
杜女士拿到拒赔通知的时候,整个人都懵了。她翻出厚厚的44页合同找了半天,才在犄角旮旯的小字里看到这么一条规定。她气不打一处来:买保险的时候业务员只说确诊重疾就赔,半个字没提还要等并发症;合同明面上写着保1型糖尿病,结果背地里藏着这么苛刻的条件,这不是明摆着骗人吗?
难道要她眼睁睁等着孩子眼睛瞎、肾坏掉、腿锯掉,才能拿这笔所谓的救命钱?那这保险保的到底是病,还是残疾?
杜女士越想越咽不下这口气,她咨询了专业律师,干脆把保险公司告上了武汉市江汉区人民法院,就要讨个公道说法。
最终法院直接判决:保险公司设定的这项附加理赔条件无效,必须按照合同约定,全额赔付杜女士50万元的重大疾病保险金。
其实这个案子不是个例,这些年因为重疾险“隐形门槛”被拒赔的事儿实在太多了。很多老百姓买保险,都是冲着“确诊即赔”四个字去的,以为得了大病就能拿到钱救急。
可实际上,不少保险公司的合同里,看着疾病列了几十上百种,实则每一种背后都可能藏着附加条件:比如癌症要到晚期扩散转移,心脏病必须开胸做手术,中风要留下严重后遗症,糖尿病要等出现严重并发症。
这些条件都藏在几十页的小字里,普通老百姓谁有精力挨个去抠去研究?业务员卖保险的时候,更是只捡好听的说,半个字不提这些限制条件。