一条天然气管道,为什么让中俄谈了这么久还没落笔?
表面看,是价格没谈拢;往深了看,真正卡住双方的,是一旦管道穿过蒙古,未来几十年的能源安全,谁来负责、谁来担风险、谁又握着那只阀门。
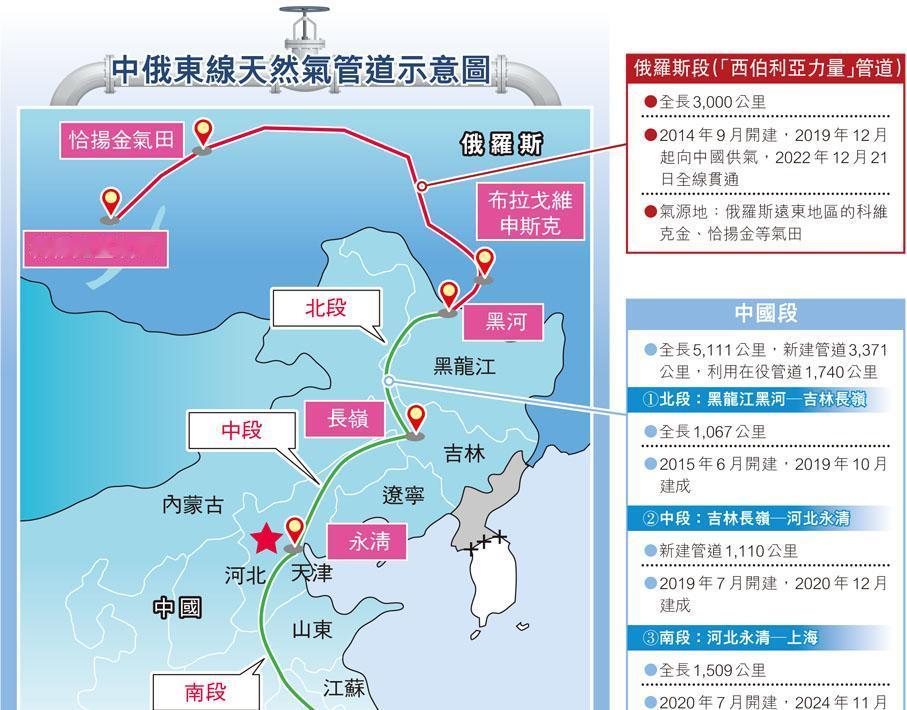
俄罗斯在9月初把“西伯利亚力量2号”改名为“贝加尔力量”,计划从亚马尔半岛出发,穿过蒙古,接入中国北方市场。按照俄方设想,这条管道每年可向中国输送500亿立方米天然气,合同期限长达30年。
30年有多长?今天出生的孩子,等合同到期时,已经三十而立。对一笔能源合同来说,这不是普通买卖,而是把气源、路线和过境安排一并锁定数十年。
俄方现在咬住的方案,就是必须借道蒙古。理由也很现实:线路更顺,距离更近,建设成本和施工难度相对可控。可在中国看来,管道铺得顺不顺,只是账面上的第一步,真正麻烦的是,管道穿过第三国之后,风险也会跟着一起进入合同。
高志凯在访谈中的一句话,直接把这个问题挑明了:“那不如再往南修,修到印度。”
听起来像调侃,实际上是在反问俄罗斯:既然经过第三国没什么大不了,那中国为什么不能接受同样的安排?如果把这条管道一路接到印度,印度愿不愿意把自己的能源命脉交给一个过境国?
答案并不难猜。
印度曾经和伊朗、巴基斯坦谈过“和平管道”,设想从伊朗输气,经巴基斯坦进入印度。这个项目谈了很多年,最后印度还是退了出去。原因并不复杂:印巴之间缺乏基本互信,谁也不愿意让一条关系国家工业和民生的能源通道,长期处在对方手里。
印度宁可多花钱走海运,也不愿把输气管道穿过巴基斯坦。这个案例说明,过境风险绝不是谈判桌上的抽象概念,而是每个国家在决定长期能源布局时都会反复掂量的硬约束。
俄罗斯其实也吃过类似的亏。
2006年和2009年,俄乌关系恶化,俄罗斯切断了经乌克兰输往欧洲的天然气。那两个冬天,欧洲市场受到明显冲击,气价剧烈波动,部分地区甚至出现暖气供应中断。管道本身没有消失,气源也还在,可只要过境环节出了问题,整条供应链就可能被按下暂停键。
如今,俄罗斯希望中国接受一条穿越蒙古的能源通道,难免会让人想到乌克兰的教训。蒙古这些年推动“第三邻国”外交,与美国、日本以及北约国家保持接触。未来如果政府更替、外交方向变化,或者过境费谈不拢,管道会不会成为新的博弈筹码?这些风险不能靠一句“关系不错”就抹掉。
价格争议,正是这份风险账的外在表现。
目前中方希望气价尽量贴近俄罗斯国内工业用气水平,俄方则希望参考“西伯利亚力量1号”的现行价格。双方心理价位差距接近一倍。俄罗斯认为,中国要的是长期稳定的大气源,价格就应该体现管道建设和供气成本;中国考虑的却不只是每立方米多少钱,还包括过境国可能带来的额外风险溢价。
说白了,中方不愿意为一条“第三方手里握阀门”的管道,支付和直连管道一样的价格。
俄方的急迫感也越来越强。欧盟对俄罗斯管道天然气的全面禁令预计在2027年秋季生效,俄罗斯在欧洲的传统市场正在一扇扇关上。西边的出口空间不断收缩,东方市场自然就成了它最重要的选择。
“贝加尔力量”这个新名字,或许有象征意义,也可能是为了推动项目重新获得关注。但改名并不能改变合同里的核心问题,更不能替中国承担风险。对于俄罗斯来说,每拖一天,就少一分谈判筹码;对于中国来说,越不急着签,越能把价格、线路和保障条件谈清楚。
中方为什么有底气慢慢谈?因为中国并不是非这条管道不可。
中俄东线天然气供应量正在逐步接近满负荷,中亚天然气管道也在运行,沿海LNG接收站持续增加,国内天然气产量还在稳步上升。即便“西线”最终建成,俄罗斯对华天然气年供应能力超过1000亿立方米,中国仍然需要考虑进口来源是否过度集中。
气源越集中,供应商的议价能力就越强。今天看起来是稳定的大合同,几十年后也可能变成新的依赖。能源安全不是买得越多越好,而是要让任何单一来源都无法轻易左右整个市场。
所以,中方迟迟没有松口,并不是不想买俄罗斯的天然气,而是不愿在条件不清楚时,把未来几十年的选择权一并交出去。路线可以谈,价格可以谈,但谁出钱、谁担风险、谁来保证过境稳定,更要写进合同。
真正关键的,不是管道能不能埋进地下,而是天然气流过几十年后,买方还能不能安心使用。能源命脉可以合作,但不能把安全感也一起外包。