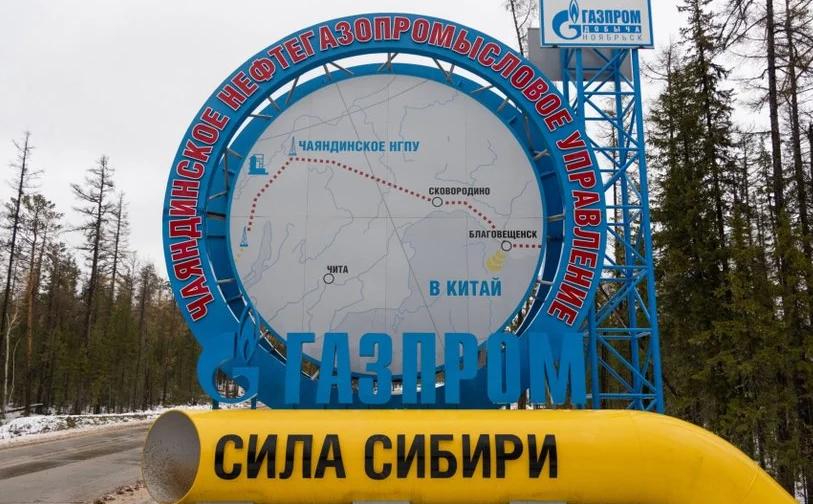
俄气给中国开出的250到260美元,跟卖给土耳其、匈牙利的420美元一比,确实像打了六折的“大客户价”。但中方心里那杆秤,称的是俄罗斯国内工业用气大约120到130美元那个数。这中间一百多美元的价差,就是谈判桌上一直谈不拢的症结。
所谓“大客户价”,听着像俄方已经割肉让利,可中方拿尺子一量,量的是俄罗斯国内工业用气那杆秤。
俄方报价250到260美元,土耳其、匈牙利这些欧洲残余客户拿到的价是420美元,俄方觉得这已经是打了六折,诚意摆在这里。
但中方锚定的是俄国内工业用气价格,120到130美元。这一百多美元的价差,从西伯利亚力量2号谈判开始到现在,一个字都没动过。谈判已经卡在这里,停滞了。
那俄方为啥死咬着250到260不松口?说白了,它自己也快撑不住了,俄气2024年亏了6280亿卢布,政府上半年卖油卖气的收入比去年同期少了将近四分之一。
欧洲那边到2027年基本就关门了,亚马尔半岛的井场闲着,气抽出来没地方送,这条管道就是俄方唯一的救命绳,可中方急吗?一点都不急。
中亚管道一年能送将近850亿方,自己地里挖出来的气超过2600亿方,9月还刚跟美国签了20年的LNG大单,三条腿都立着,慌什么?多等一天,俄方就多亏一天。
别以为这是中俄头一回为气价较劲,2014年签西伯利亚力量1号,两边磨了快十年。最后谁先让的步?俄方。
那时候克里米亚刚出事,欧洲那边也开始给俄罗斯甩脸子,俄方急着找下家,扛不住先松了口,可这回跟当年完全是两码事。
2014年俄方手里还攥着欧洲市场,东边不亮西边亮,有腾挪的余地,现在呢?欧洲市场基本清零了,气往哪儿送?没地方送。再看中方这边,2014年缺气缺得厉害,谈判桌上腰杆没那么硬。
现在中亚管道、LNG长约、国内自产,三条路都通了,谁求谁,一目了然,为了破掉俄方那句“1号管道什么价,2号就什么价”的老规矩,中方直接把尺子插到俄罗斯自己家里量——你国内工厂烧气,120到130美元就够了,凭什么卖给我翻一倍?
目的只有一个——把俄方嘴里那个“出口优惠价”,按到“国内工业价”这个底板上算。
这里头有个事儿,说出来你品品。
梅德韦杰夫2023年底的内部录音里算过一笔账:西伯利亚力量2号若真按500亿方/年的设计输气量对华供应,俄气每年的出口收入约为120亿美元。
而同样这500亿方气,战前卖给欧洲的合同价能拿回将近230亿美元,他在录音里没有点名“中国”,只说“某些伙伴”,但谁都知道说的是谁。
这个细节的微妙之处在于:俄气在公开场合从来没说过对中国有“不爽”,每一次联合声明都措辞友好,“战略协作”“互利共赢”一个不少。
但内部的账本上,对华销售被标注为“战略方向”,对欧销售被标注为“利润方向”。
翻译过来就是:卖给中国是政治任务,卖给欧洲才是赚钱的,可现在欧洲那条路断了,政治任务变成了唯一的任务,俄气手里那个“利润方向”的标签,也只能悄悄撕掉了。
更耐人寻味的是,Medvedev那笔账算出来是2023年,正是俄气刚报出6290亿卢布巨亏的那一年,也就是说,俄气一边在董事会上说“东方市场前景广阔”,一边在内部会议上算着“卖到东方比卖到西方少赚一半”。
这种话术上的矛盾,几乎贯穿了俄气从2022年至今的所有对外表态。
账面归账面,谈判桌上还得看谁熬得住。
当然,这并不是说价格就是唯一的变量,管道过境蒙古的地缘安排、中俄战略协作的整体节奏,都会影响最终落点,但这些,往往建立在“谁手里的替代方案更多”的前提之上,不能本末倒置。
这场博弈从来不只是每千立方米差多少美元的报价账,更是谁更需要这笔生意、谁掌握主动权的等待账。
250还是120,中间那一百多美元,不是谈判技巧能填平的——是俄方还有没有第二个买家的问题。
信源:中项网 中国一中亚天然气管道工程项目最新消息:2026年D线全面投产、C线扩能启动,沿线配套工程加速落地