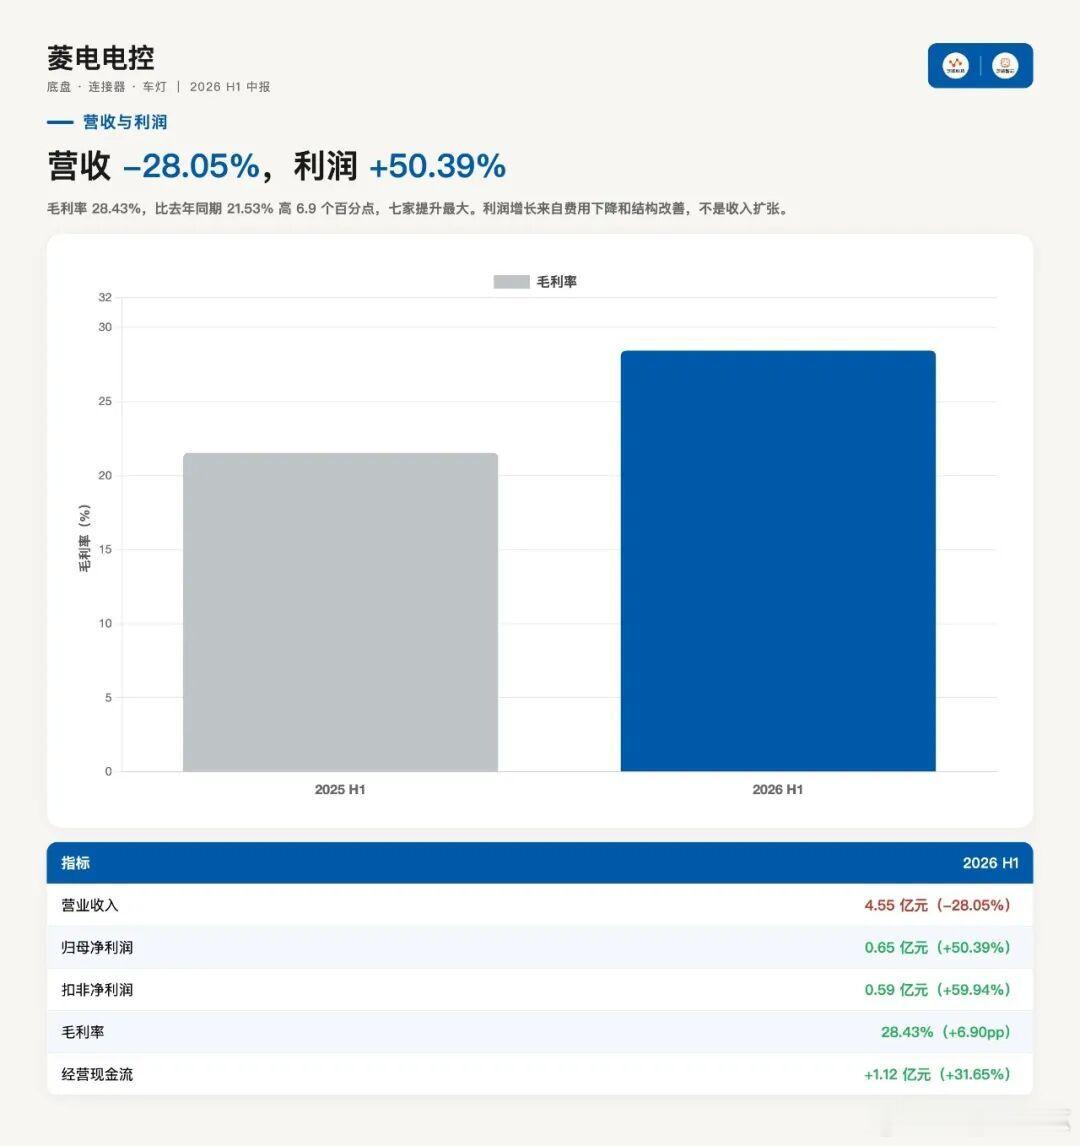
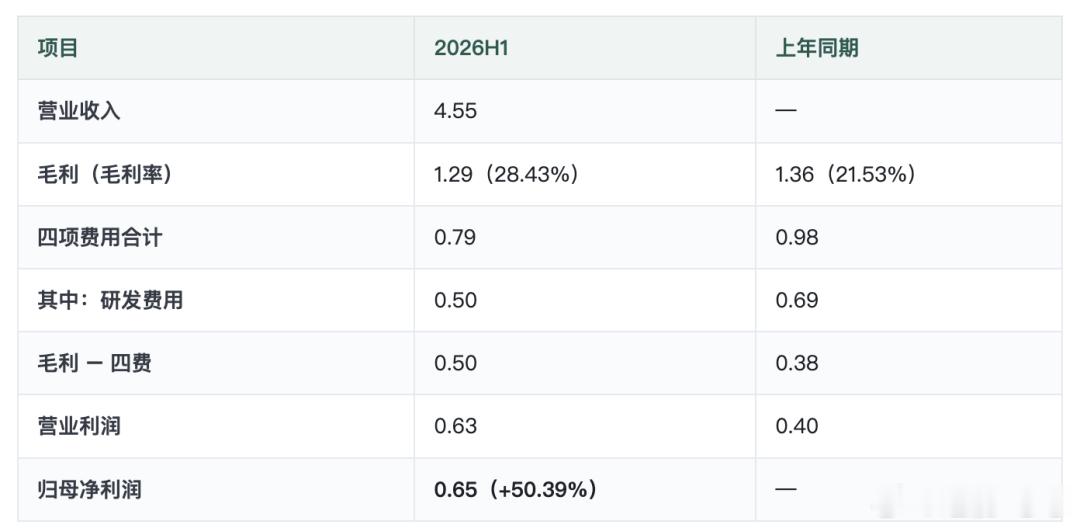
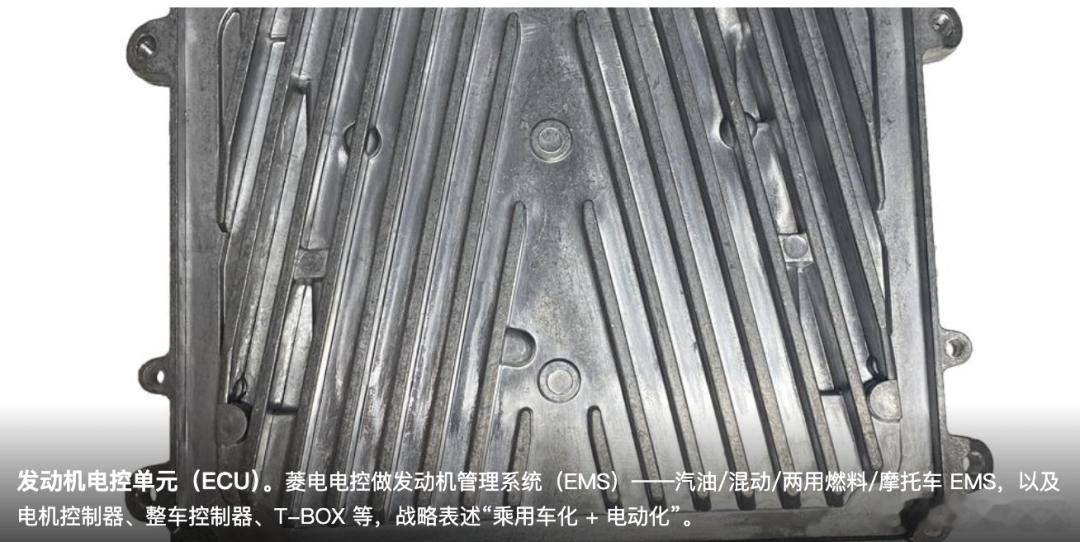
菱电电控半年报:营收降28%,利润反而涨50%,这财报看着挺反常的。
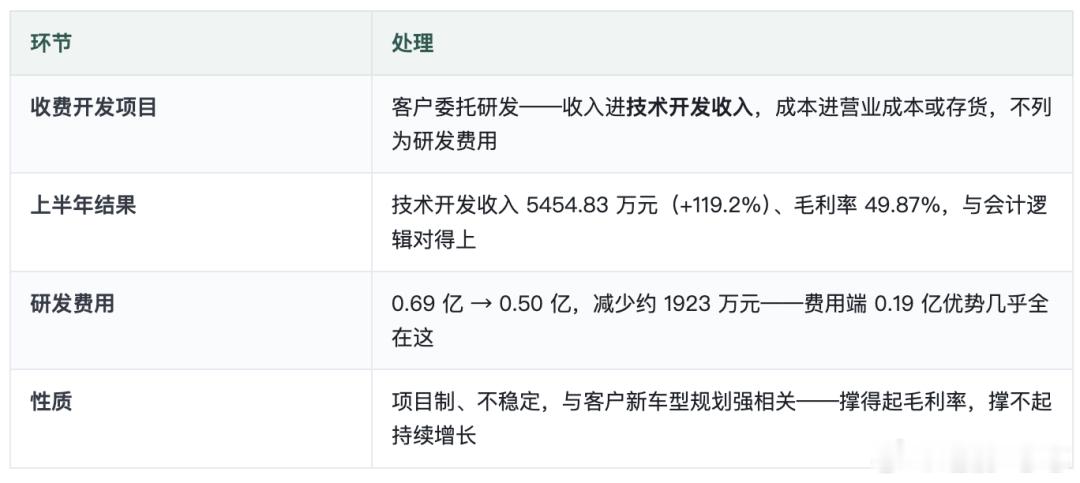
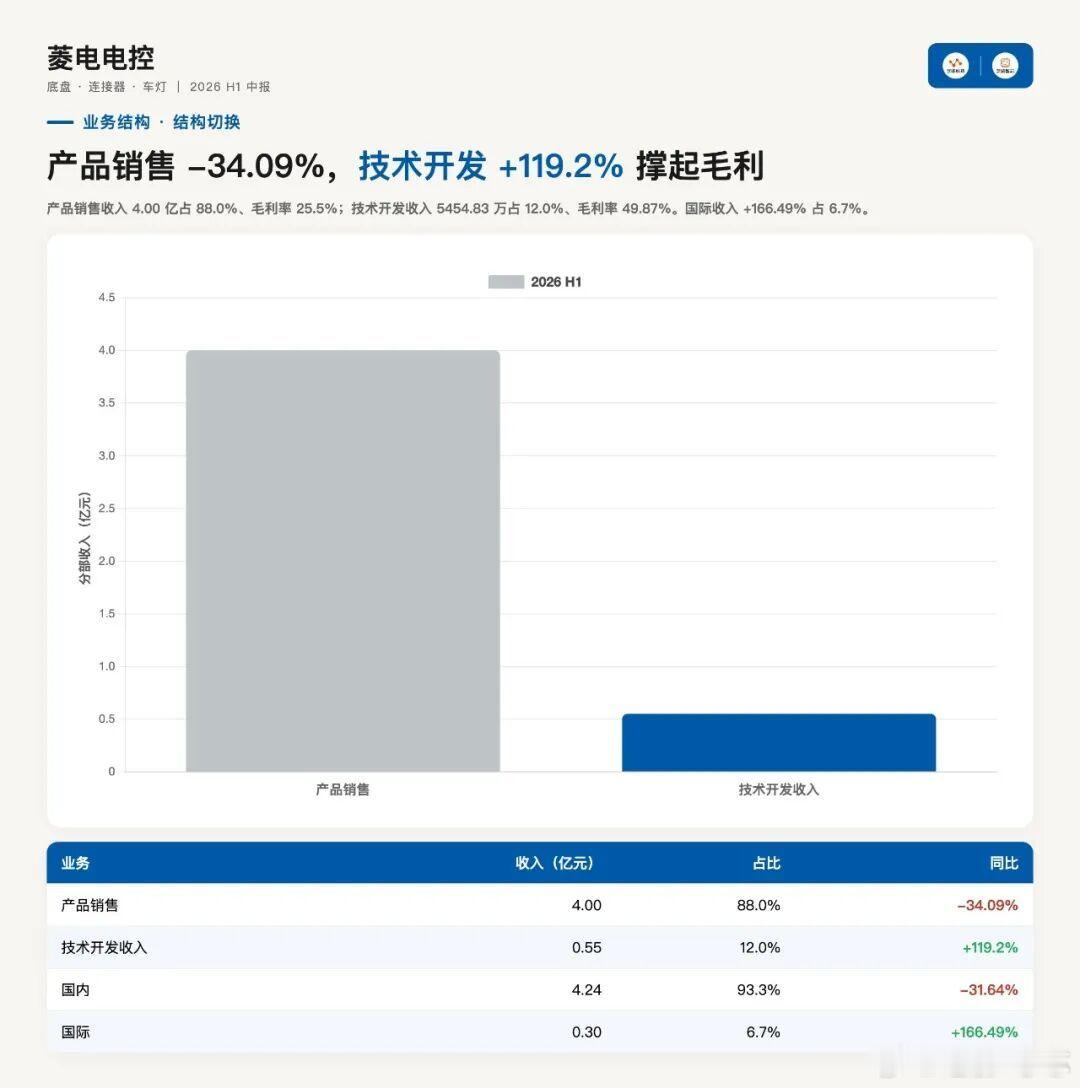
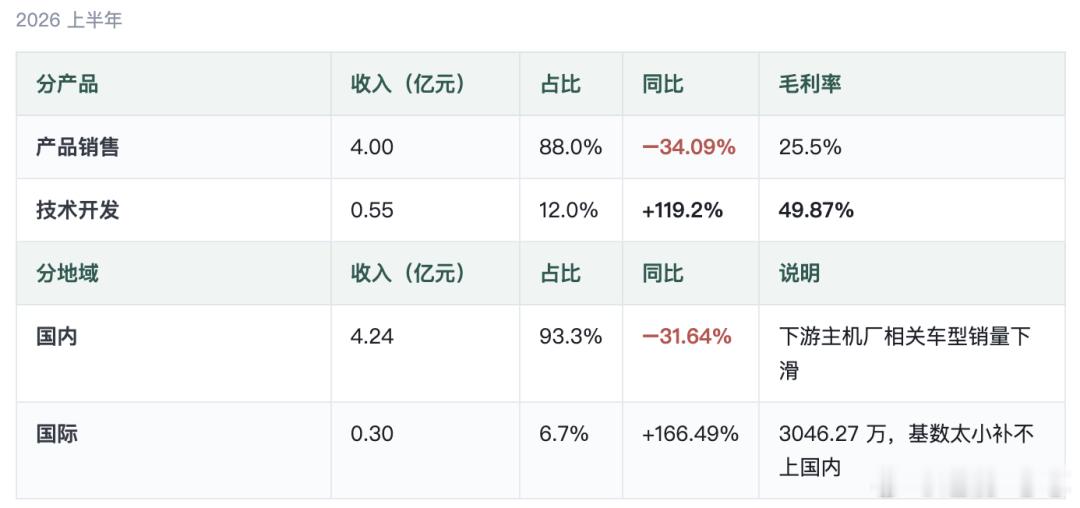
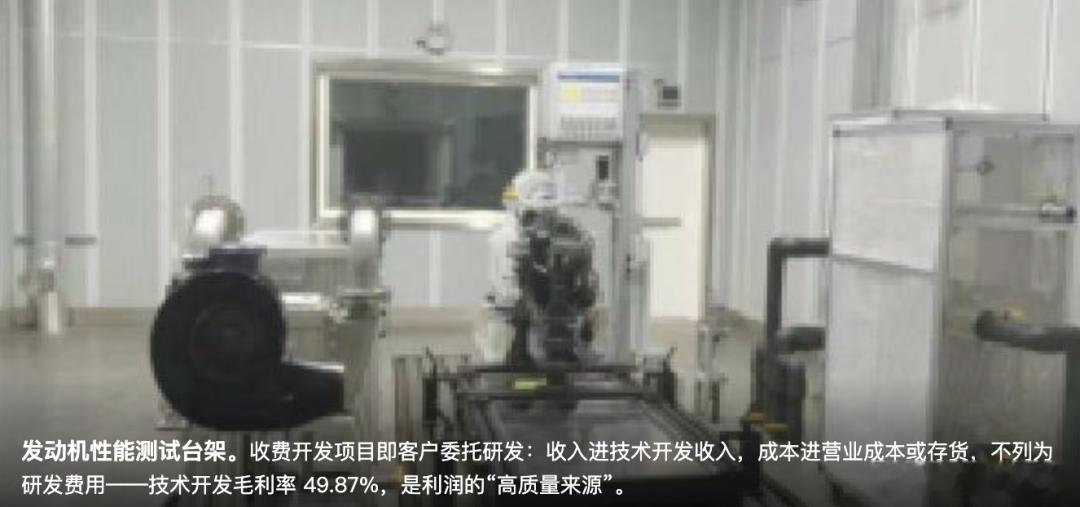
拆开看就明白了:毛利率从21.5%干到28.4%,涨了快7个点。主要是高毛利的技术服务收入翻倍了,海外业务也涨了166%,低毛利的产品卖少了,加权下来毛利率自然抬升。但有个细节得注意——研发费用少了1923万。不是不研发了,是收费技术项目结题多了,这部分钱从研发费用挪到了营业成本里,利润表好看了一截。这种项目制收入能不能持续,得打个问号。
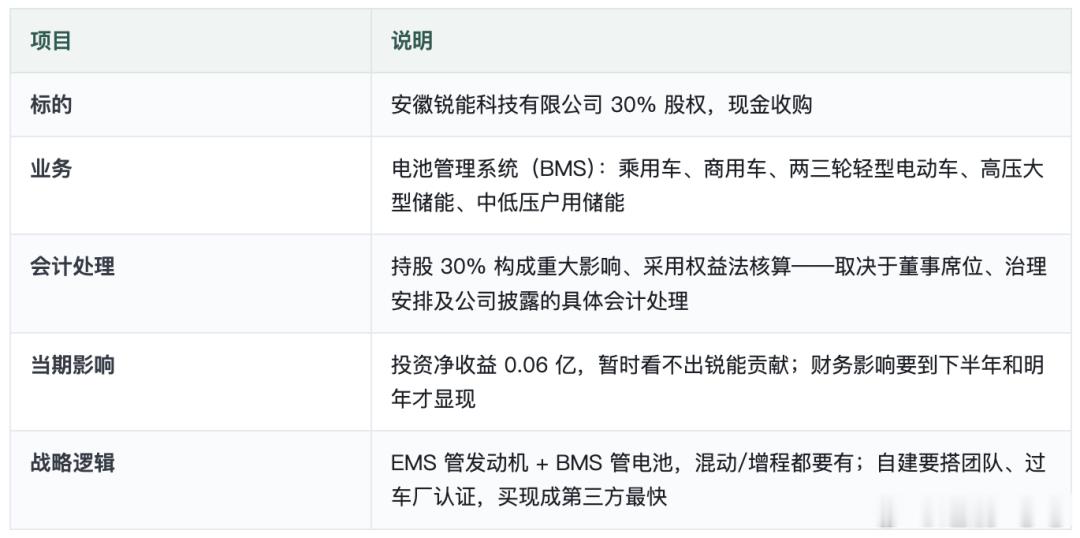
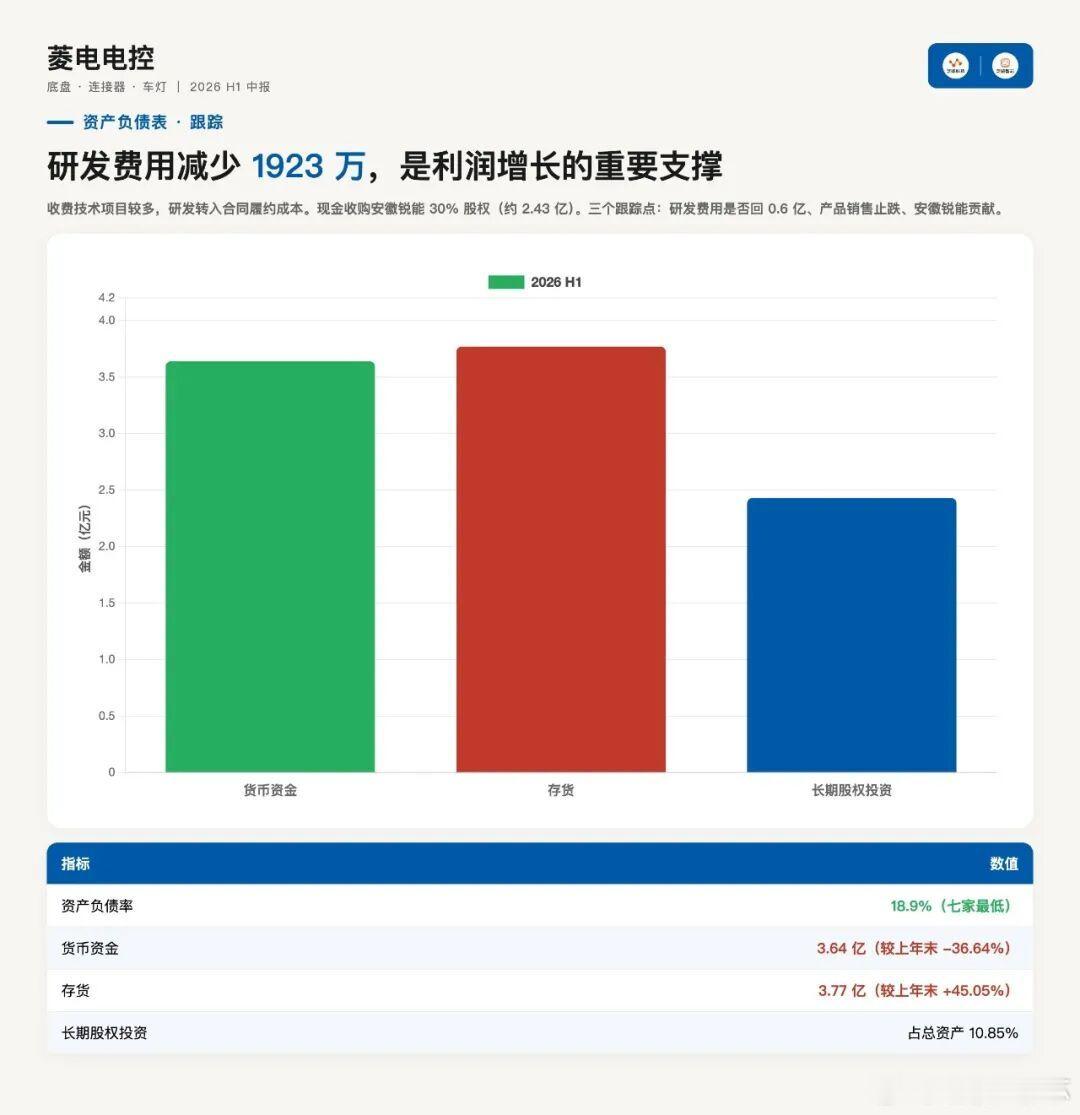
更值得关注的是那笔2.4亿收购。花掉账上大半现金,拿了安徽锐能30%股权,切入BMS赛道。逻辑上没毛病:EMS管发动机,BMS管电池,混动和增程车两个都要有。自己做要重新搭团队、过车厂认证,买现成的确实是最快路径。但代价是现金储备从5.7亿直接降到3.6亿,下半年再想动大手笔,腾挪空间就小了。
还有个信号:营收在跌,存货涨了45%。可能是备货,也可能是需求错配,得看下半年能不能消化掉。
EMS这个赛道现在被两头挤压:燃油车市场在萎缩,纯电车又不需要EMS。菱电往混动控制、电机控制器、多合一控制器延伸,还布局了低空经济电控,但后者目前收入贡献基本可以忽略。
短期利润修复是实打实的,但长期增长能不能撑住,得看混动渗透率、BMS协同效应,还有海外业务能不能真正放量。账上还有3.6亿现金,零有息负债,底子还在,但花钱的速度也不慢。