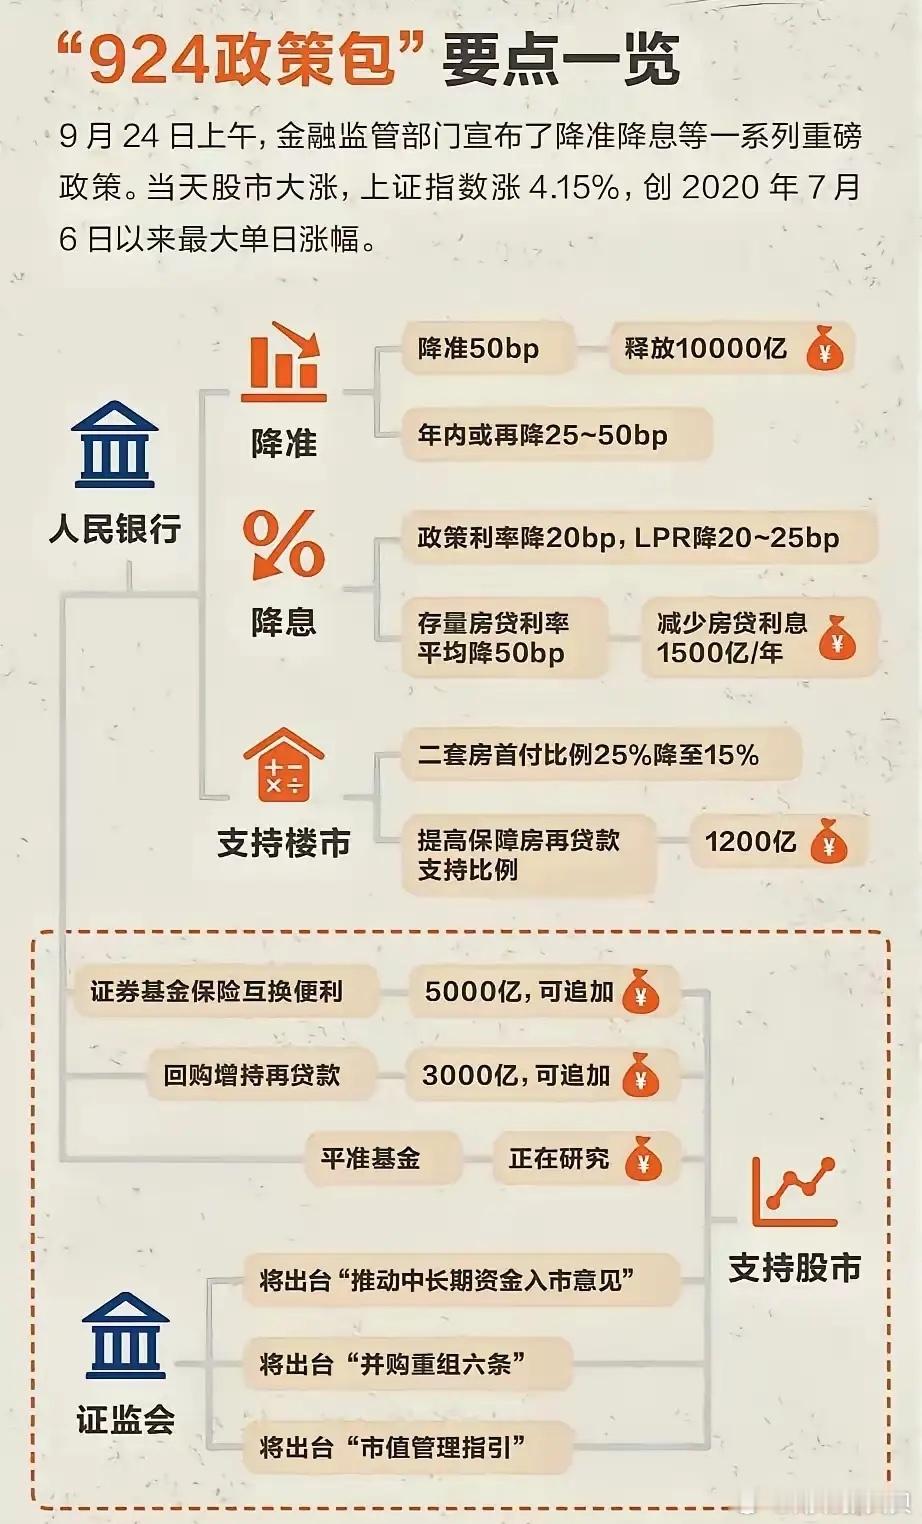
回顾“924行情”(指2024年9月24日启动的A股上涨行情)至今刚好两年整。A股市场环境明显转暖。虽然主要指数均实现上涨,但结构分化非常显著(即不同指数、不同股票的表现差异巨大)。
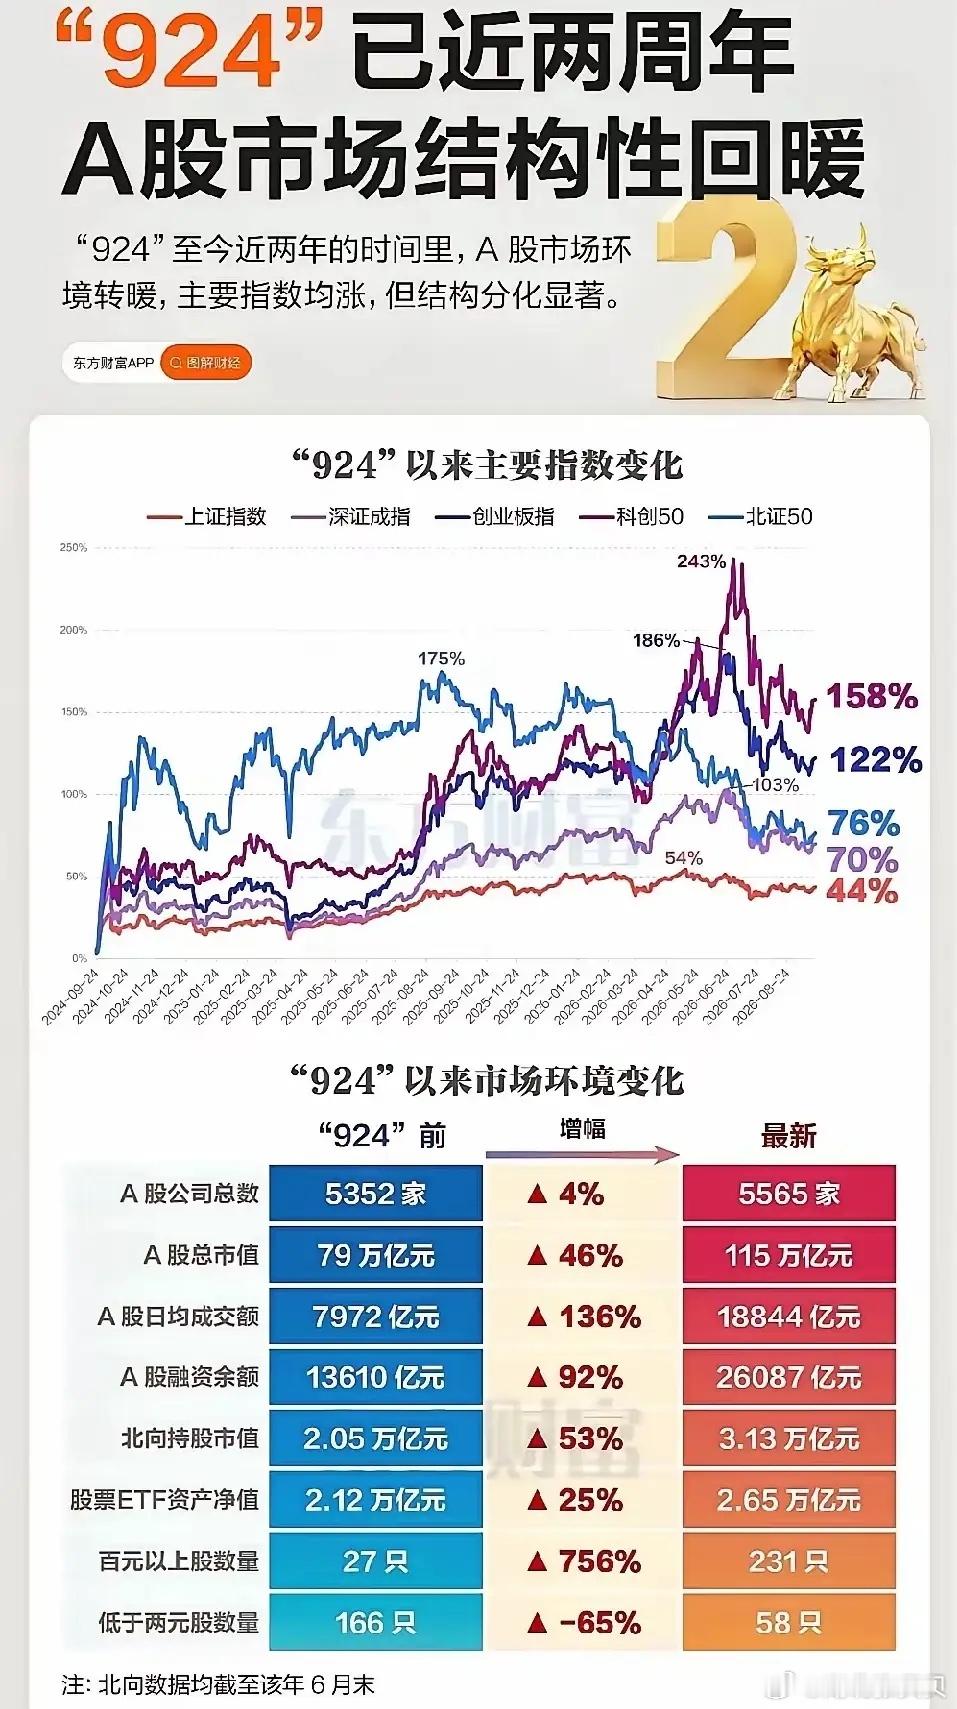
“924”以来主要指数变化(见截图)
整体暴涨后分化:图中展示了五个主要指数(上证指数、深证成指、创业板指、科创50、北证50)从2024年9月24日至今的走势。所有指数在初期都经历了剧烈的拉升,随后呈现宽幅震荡走势。
涨幅分化明显:截至图表截止时间,各指数的累计涨幅(百分比)差异很大,最高的指数涨幅达到 243% 和 186%。其余指数涨幅分别回落至 158%、122%、103%、76%、70%。表现相对较弱的指数涨幅为 54% 和 44%。
市场体量与价值膨胀:
A股公司总数:从 5352家 增加到 5565家(增幅 4%)。A股总市值:从 79万亿元 暴增至 115万亿元(增幅高达 46%)。交易与资金极度活跃:日均成交额:从 7972亿元 飙升至 18844亿元(增幅 136%,翻倍有余)。融资余额(杠杆资金):从 13610亿元 增加到 26087亿元(增幅 92%)。
北向持股市值:从 2.05万亿元 增加到 3.13万亿元(增幅 53%,注:北向数据截至当年6月末)。股票ETF资产净值:从 2.12万亿元 增加到 2.65万亿元(增幅 25%)。个股结构发生质变(低价股减少,高价股增多):百元以上股票数量:从 27只 暴增至 231只(增幅高达 756%)。低于两元股票数量:从 166只 骤减至 58只(降幅 65%)。
当前A股正处于典型的“K型极致分化”行情中。简单来说,就是少数高景气赛道虹吸了全市场的资金,而传统板块则在持续承压,导致很多投资者面临“指数涨了,但手里的股票不涨”的尴尬境地。
一、 强势主线:科技与资源共振
当前市场的绝对主线集中在“科技成长”与“上游周期资源”两大板块,这也是资金最愿意抱团的方向:
硬核科技(TMT与AI产业链):
逻辑:业绩持续兑现、产业趋势明确。以AI算力(光模块、光器件、存储)、半导体(电子元件、半导体设备)、计算机等为代表。
表现:不仅涨幅惊人(翻倍股频出),而且成交量巨大,是当前市场唯一的“真主线”。近期主力资金虽在部分高位科技股上有高低切换,但整体依然维持高景气。
上游资源与有色金属:
逻辑:供需缺口逻辑支撑+能源资源安全。
表现:以工业金属(铜、铝)、贵金属(金)为代表,这类资产在全球经济K型分化中具备极强的抗跌性和溢价能力。
局部强势的消费/医药:
虽然大消费整体偏弱,但部分细分领域如创新药、CXO(医药外包) 正在迎来底部反转趋势,获得了机构资金的持续推荐。
二、 弱势板块:传统赛道全面承压
这些板块由于基本面修复缓慢、业绩承压或前期估值过高,正在被市场边缘化:
传统消费:以白酒为典型代表,经历了大幅退潮,成为近两年跌幅最重的板块。
地产产业链:受宏观经济复苏斜率偏缓影响,地产、建材、轻工等板块缺乏增量资金。
部分公用事业与低端制造:如电力、风电、光伏运营商等,因供需关系、煤价波动等因素,盈利端承压明显。
三、 资金最新动向与风格再平衡
杠杆资金与增量资金:近期杠杆资金(融资盘)时隔一个月重回净流入,增量资金首选估值合理、业绩能见度提升的方向。
高低切换信号:资金正从前期的极高拥挤赛道(部分半导体、电子)向电力设备及新能源、基础化工、部分大市值蓝筹倾斜。市场正从纯粹的“主题博弈”转向“业绩与基本面驱动”的再平衡。