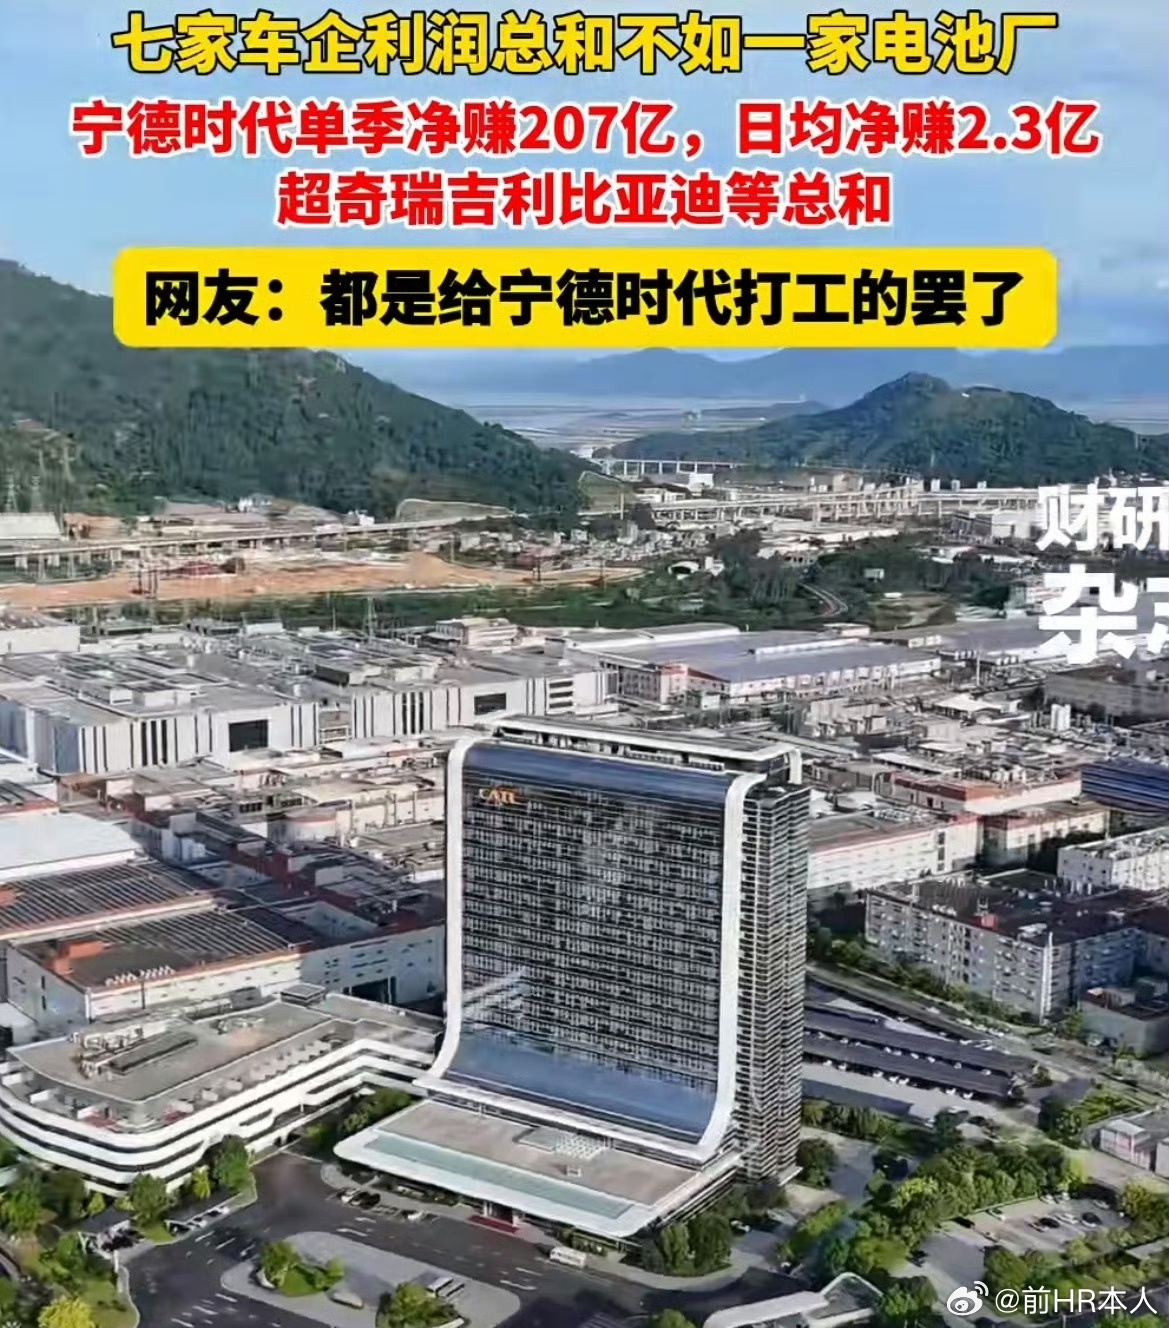
汽车集体去宁德化属于假话题,但汽车零部件不是好生意!近期宁德时代资本市场出现明显波动,股价从四百余元持续回落、跌破三百元关口,市场普遍将原因归结为“车企集体去宁德化”。舆论大肆渲染车企抛弃宁德时代、全面更换电池供应商的趋势。但剥开表象看本质,所谓车企集体去宁德化,本质是被过度炒作的伪命题,只是更多选择而已;真正值得警惕的真相,是整个汽车零部件赛道红利消退、内卷加剧,不再是优质赚钱生意。当下网络舆论对宁德时代的批判,充斥着双标与非理性,完全违背市场经济基本逻辑。很多声音跟风围攻宁德时代利润偏高,将正常的供需合作污名化为“垄断牟利”,刻意制造车企与电池龙头的对立。可极具讽刺意味的是,这批吐槽宁德时代高利润的人,又不少转头就大肆吹捧高溢价高通车载处理器;搞得非高通不可。宁德时代靠着十几年技术迭代、产能积淀、安全验证,和产业链优势,拿下全球动力电池龙头地位,是实打实的市场竞争成果,利润拿得光明正大、理所应当。反观高通,大量手机芯片性能冗余严重,多数车企和终端用户根本用不上顶配性能,却依旧常年维持超高溢价。厚此薄彼的双标评价,足以说明当下针对宁德时代的舆论围攻,根本不是理性行业分析,只是无脑跟风的情绪宣泄。车企引入双供应商、多元化供应链的操作,是行业成熟后的正常商业行为,绝非所谓的“去宁德化”。新能源汽车发展初期,行业产能紧缺、电池技术不成熟,能拿到优质的宁德电池产能、保证车辆交付就是胜利,车企只能高度依赖宁德时代,单一供应模式是历史正常选择。而当前动力电池产业链趋于成熟,专利不被尊重情况下,各家电池企业技术指标、安全标准逐步趋同,行业整体产能充足、供需平衡。在此背景下,车企为了分散供应链风险、压低采购成本,自然会开启双供应商、多供应商模式。这种供应链优化调整,是所有成熟制造业的常规操作,更不是行业抛弃龙头。但多元供应直接带来行业内卷,最直观的结果就是全产业链降价,上游电池、中下游零部件无一幸免,终结了新能源车电池行业的利润好的时代。整个汽车产业,如今的零部件赛道早已陷入低利润、高内卷、难出圈的困境。绝大多数汽车零部件企业,技术同质化严重、可替代性极强,没有独家壁垒,只能陷入无休止的价格战。而高通处理器,通过合作伙伴、本质上是其分销商吹嘘下,可以高溢价;但是绝大多数人根本用不了这么多性能。所以类似宁德时代也是可以学点高通营销的。宁德时代如果没有品牌溢价、没有生态壁垒、只能靠走量生存的零部件企业,注定难做长久好生意。另外,不止传统零部件赛道内卷加剧,智能驾驶配套赛道也良莠不齐。华为引望深耕级高阶智能驾驶技术,技术底蕴扎实、研发投入巨大,但目前行业主流仍是L2+辅助驾驶,营销上难以突出差异。 市面上大量车企根本没有核心技术,依靠营销包装、概念炒作滥竽充数,打着智能驾驶的噱头抢占市场,严重稀释了硬核技术的价值。现阶段L3级自动驾驶尚未全面落地,技术差距无法真正拉开,引望的硬核技术优势难以兑现为市场优势,突围难度很大;只有L3出来了,大家才能差异化。所以喧嚣一时的“去宁德化”只是资本市场制造的虚假话题,供应链多元化是行业常态,并不会撼动宁德时代的龙头地位。真正的行业变局是,整个汽车零部件行业告别了高速增长红利,进入存量内卷、利润压缩的新阶段。未来汽车产业的竞争,不再是简单的产能竞争、供应竞争,而是技术壁垒,没有核心竞争力的零部件企业,只会越来越难生存。