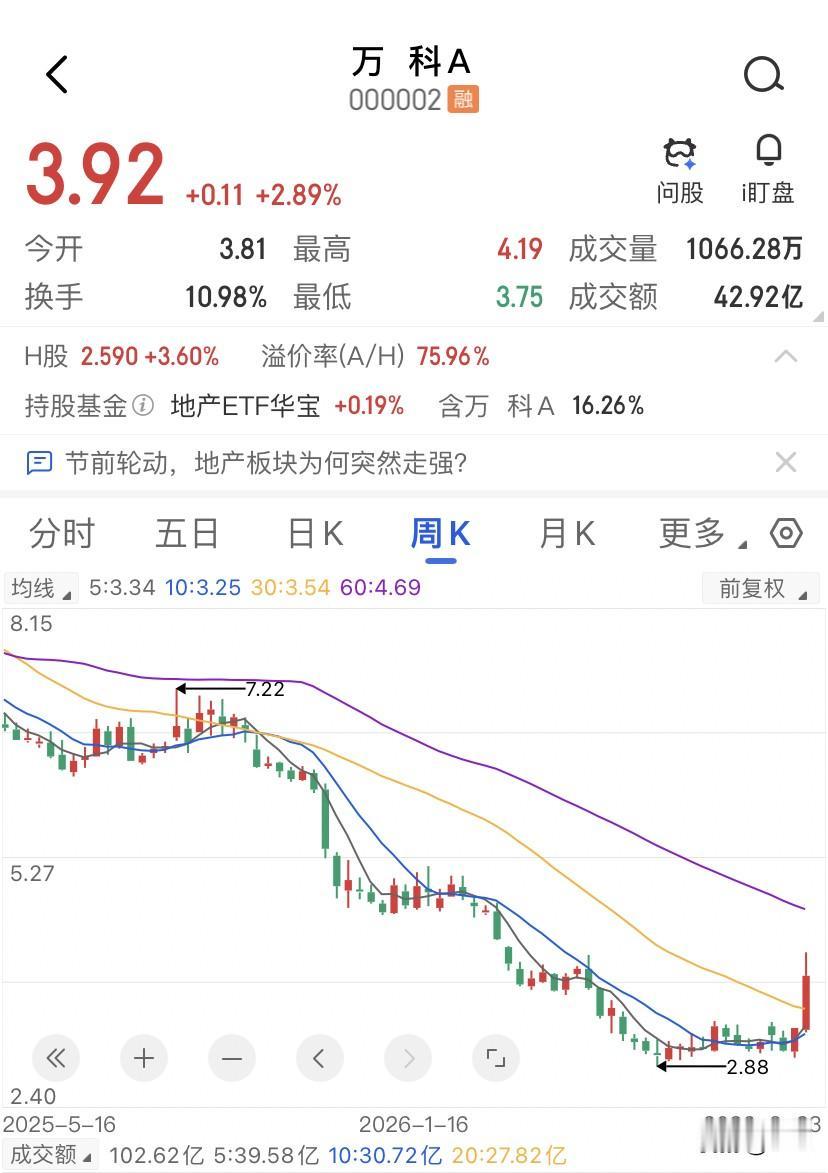
万科把债展完了,票反而不能买了,万科A最近四个交易日拉出三个涨停,从3块附近一口气干到4.19块,五天涨幅超过38%。但基本面上上半年营收701个亿、净亏是149个亿,它这波涨的到底是什么啊?
万科这波行情的起点在2.88块附近,那是52周最低点。9月18日第一个涨停,成交放出441万手,9月23日反包涨停,成交额逼近20亿。技术上,9月18日出现了一阳穿5线并伴随MACD零轴以下金叉,9月22日双线上穿零轴,短期动能确实强。
但还是得泼盆冷水:万科250日均线在4.57块,当前价格还距离年线仍有大概9%的空间哦,而3.9块附近已经出现过明显的放量压力。短线看,万科A在4.19块涨停价上方就是前期密集套牢区了,站稳3.9块是关键,否则很可能会出现冲高回落。
万科把债展完了,股票反而不能买了,这句话虽然扎心,但逻辑是成立的,展期不等于偿债。万科上半年经营现金流净额确实转正了,约有5个亿,但同期有息负债3512个亿,净负债率从年底的123%飙升到135%。更麻烦的是,这5个亿现金流的转正主要靠支出端节衣缩食,工程款、税费付现大幅收缩,费用支出连续8个季度下降,而收入端销售回款还在萎缩。换句话说这不是造血能力恢复,是流血速度稍微缓慢了一点。
26年6到12月,万科到期公开债还有101.2个亿,展期买来的就是一年时间,一年后问题还是一个不少。你看碧桂园,碧桂园完成境内外债务重组后,25年预期净利润扭亏至10-22个亿,价格在业绩预告后集体上涨,市场给了正向反馈。为什么碧桂园就行啊?因为它同时完成了大规模债务削减,存量有息负债直接压降,负债表得到实质性修复。
再看旭辉,境内外削债约430个亿,有息负债从842亿降到500个亿左右,化债力度够大了啊,但债务重组生效后,价格反而暴跌45%,债转股带来的巨量新股抛压迫使市值被压到不足20亿港元。同样是化债,碧桂园干的是削债+减负,旭辉是削债+增股。
万科目前走的是第三条路——展期,既没有大规模削债,也没有债转股,就是把到期日往后推。这条路能不能走通,还取决于一个变量,就是27年的销售能不能起来啊。但27年的销售好不好,可是取决于26年的房价稳不稳啊,而房价稳不稳,坦白说,谁也不知道......
短期看万科A这波涨停是有资金博弈成分的,深铁集团今年以来累计向万科提供约45.2个亿的股东借款,监管部门也在窗口指导银行对万科逾期贷款暂不计入不良,消息面确实在托底。但机构评级并不乐观,高盛9月刚把万科A目标价下调到3.9块,维持着沽售的评级。
万科A上方第一压力位在4.19块,第二压力位在4.57块 ,突破需要持续放量配合,下方第一支撑3.6到3.7块,这是9月18日涨停前的平台区。如果跌破3.5块,意味着这波情绪修复行情基本结束了。说到底,展期是把违约日期从26年改到27年,今天很多人可能因为化债成功买入万科,本质上其实是在赌27年的房地产销售回暖。