发行价4.39元的“大国重器”,两天干到1800亿,上交所紧急出手了
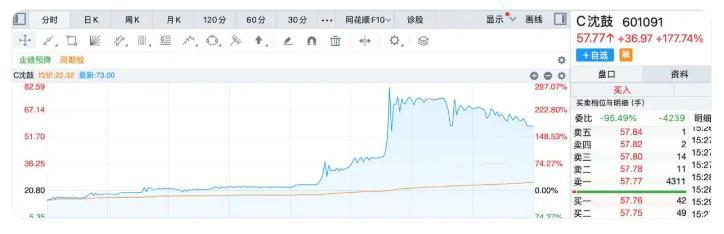
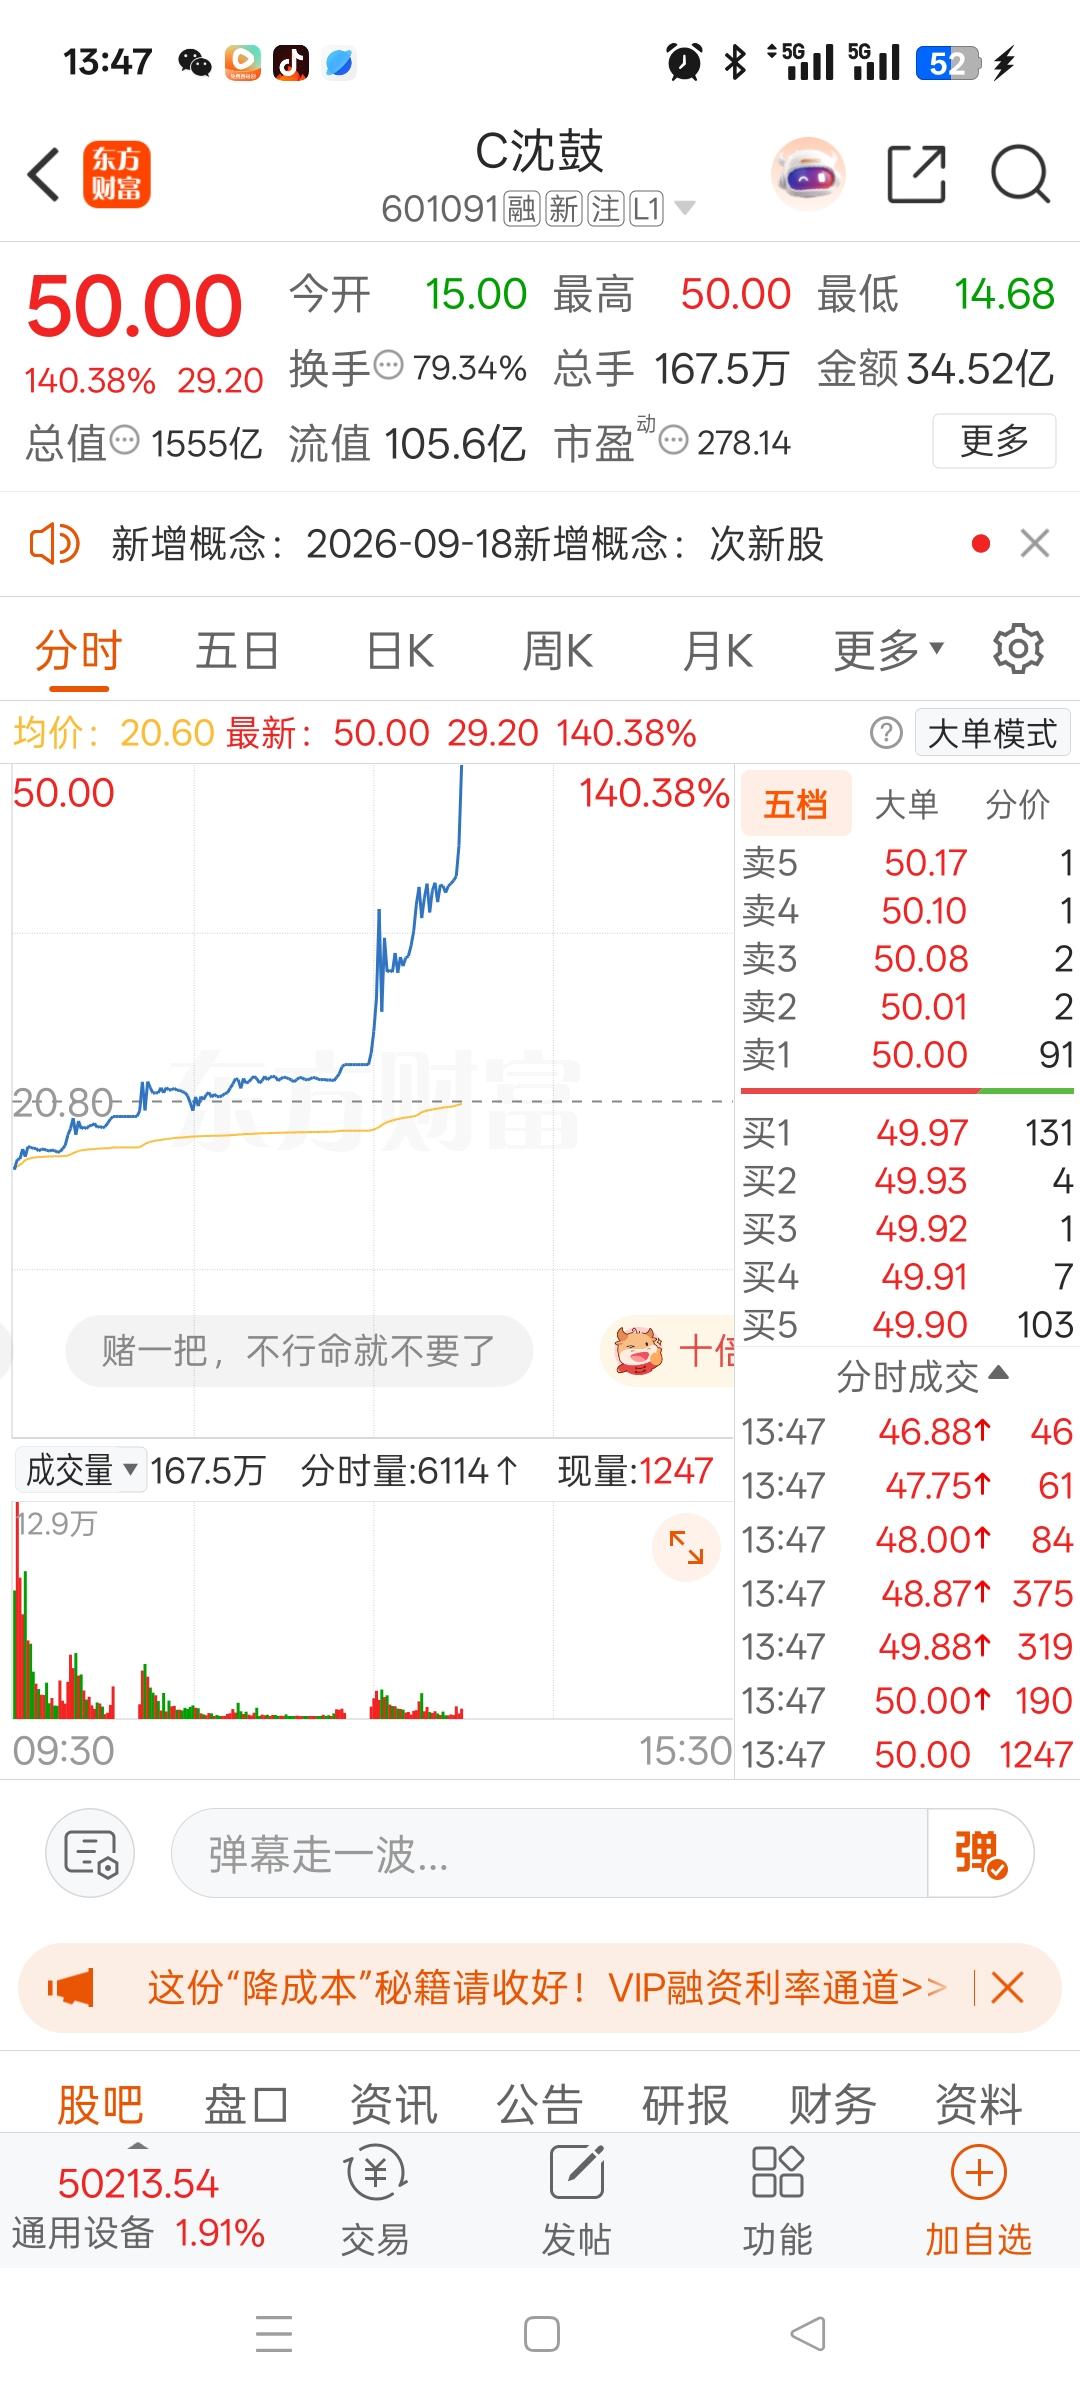
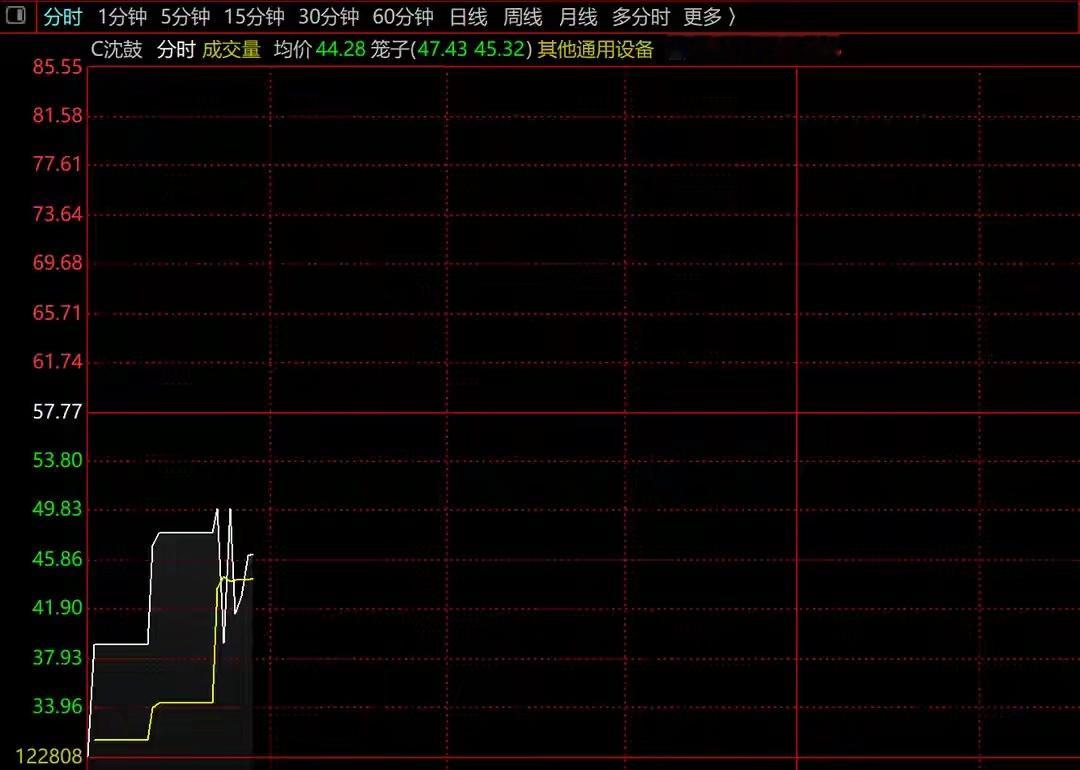
沈鼓集团(601091)9月17日登陆上交所主板,发行价4.39元,是2026年沪市主板发行价最低的新股。上市首日收涨373.80%,第二天午后三分钟从39.5元拉到82.59元,日内最大涨幅297%,四度触发临停。
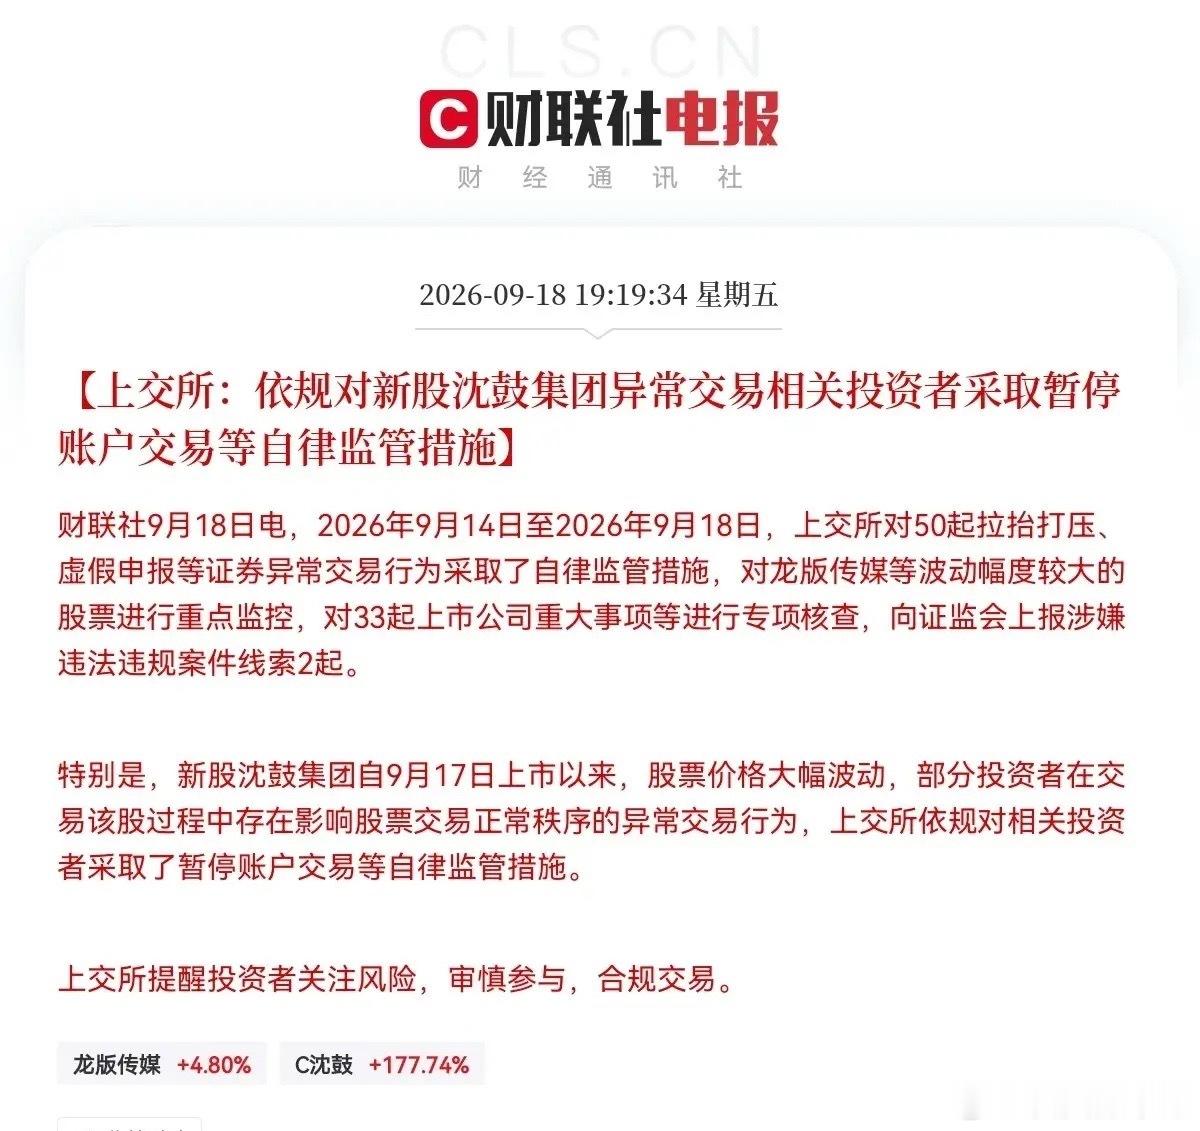
两天累计涨幅1216%,收盘市值1796.65亿,盘中一度逼近2600亿。上交所当晚对部分投资者采取了暂停账户交易的自律监管措施。
这家公司是做什么的。沈鼓集团1952年从沈阳扇风机厂起步,造出了国产第一台透平压缩机,后来做成了百万吨乙烯压缩机组和核主泵。2024年大型重载离心压缩机国内市场占有率51%,屏蔽主泵市占率69.2%。
截至2025年末,累计完成近150项重大技术装备国产化任务,372项发明专利,12项国家科技进步奖。这些数字拿出来,确实当得起“大国重器”四个字。
问题出在价格上。2025年全年营收101.22亿,归母净利润7.39亿。按57.77元的收盘价算,静态市盈率242.96倍。中证指数同日发布的行业静态市盈率是41.74倍。沈鼓的估值是行业均值的近六倍。同行业的陕鼓动力市盈率只有23.3倍,沈鼓是它的十倍还多。
更扎眼的是业绩预期。公司自己在招股书里预告,2026年全年归母净利润同比下滑10.75%到15.34%。利润要降,股价两天翻十二倍。这个背离程度,不需要任何金融学背景就能看出不对劲。
连续两天的换手率,79.62%和89.08%,加起来接近170%。两天成交约70亿。这是什么意思?首日打新中签的人基本全跑了,第二天冲进去的人也有大半当天就跑了。
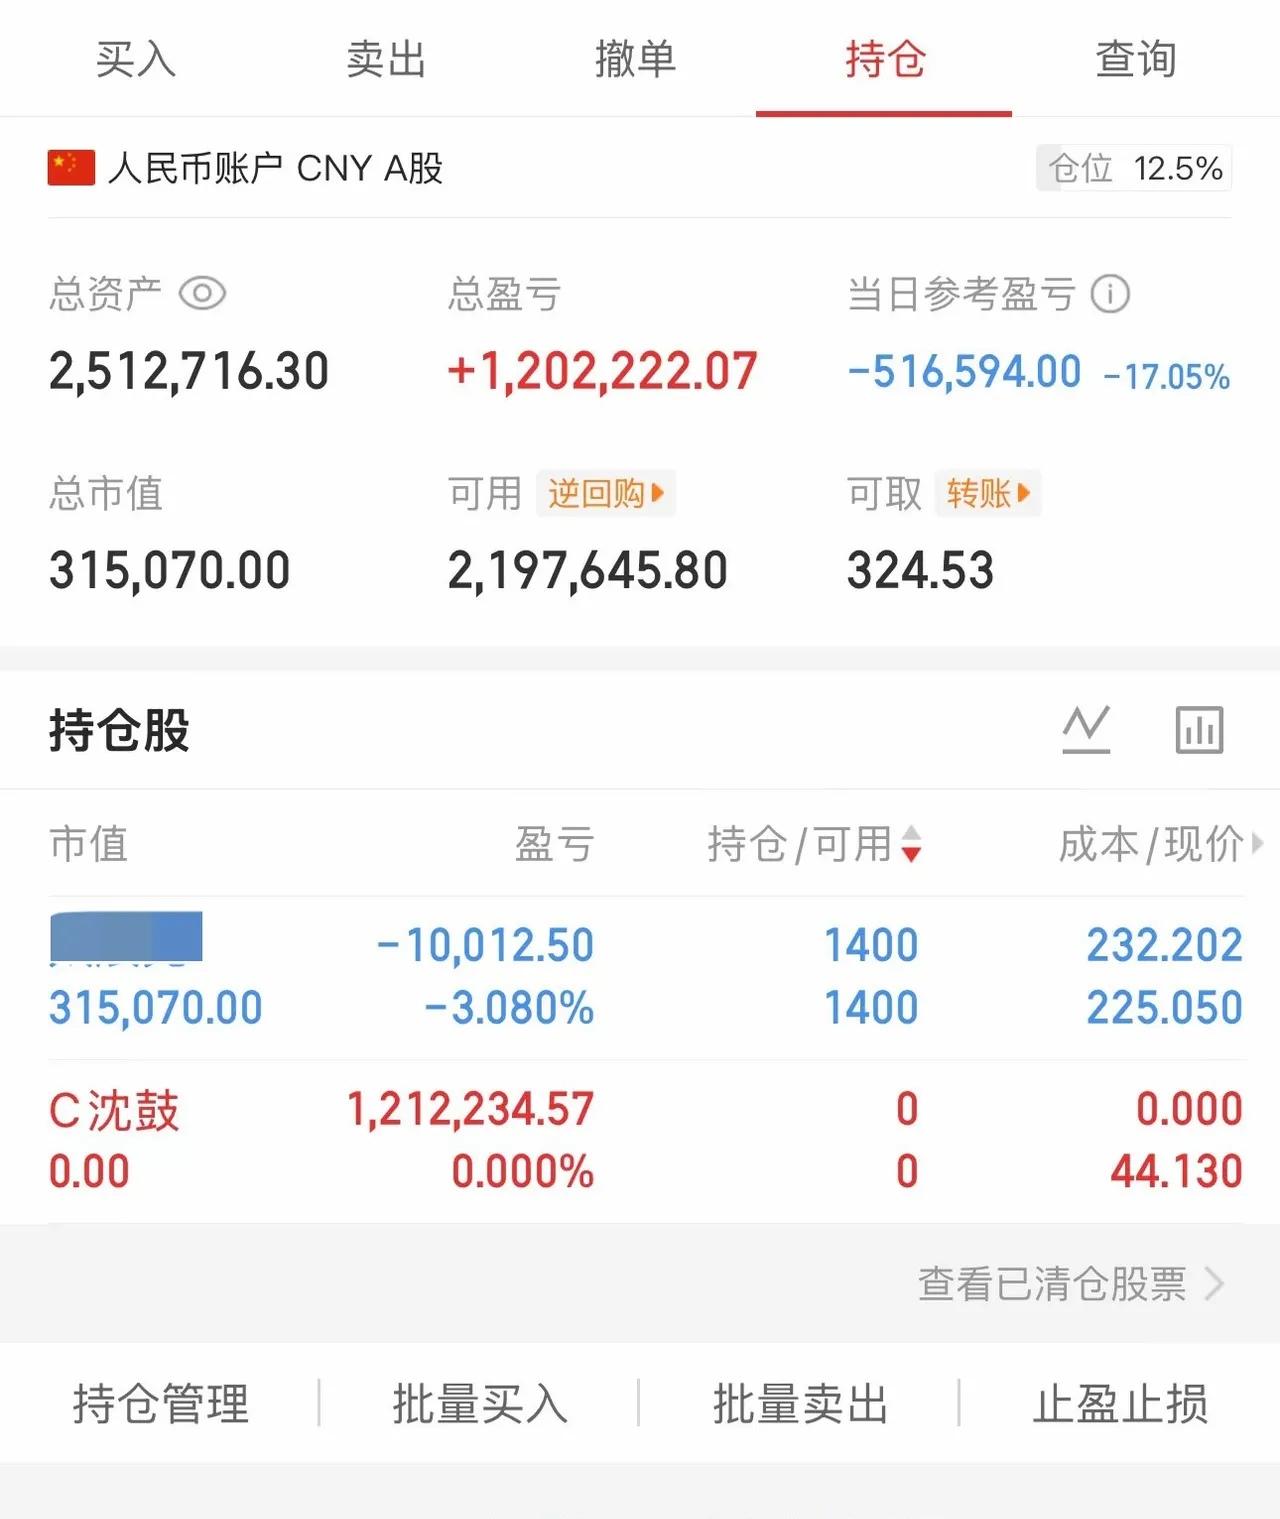
筹码在极短时间里从一批人手里倒到另一批人手里,价格在这个过程中被推上了天。首日龙虎榜卖出前五全是机构专用席位,机构在首日就完成了出货,接盘的是散户。
沈鼓身上贴着几个标签:大国重器、国产替代、核电、高端装备。每一个单独拿出来都足够吸引资金。市场用科创板成长股的逻辑给一家传统装备制造企业定价,把242倍的市盈率说成“稀缺性溢价”。
可沈鼓的营收增速个位数,利润在下滑,产品交付周期以年计,客户是石油化工核电这些长周期行业。成长股的估值逻辑跟它根本不匹配。
这一幕在两年前的2024年11月已经上演过一遍。中盐红四方,发行价7.98元,上市首日炒到188元,监管出手后第二个交易日直接腰斩。
剧本几乎一模一样:低发行价制造比价幻觉,前五日无涨跌幅限制放大波动,游资拉抬触发临停吸引跟风盘,机构出货散户接盘。沈鼓只是换了个“大国重器”的外壳,内核还是同一套炒作逻辑。
上交所这次的动作是“点刹而非急刹”。暂停账户交易针对的是拉抬打压、虚假申报等具体异常交易行为,属于自律监管措施,不干预定价本身。
同时上交所对50起异常交易行为采取了自律监管措施,对33起重大事项进行了专项核查,向证监会上报涉嫌违法违规案件线索2起。这个力度说明监管层很清楚问题出在交易行为上,不在发行定价上。
但“点刹”能刹住下一轮吗。2026年以来,A股已有近10家上市公司因蹭热点炒概念被监管点名,4家被证监会立案。巨力索具借商业航天概念夸大宣传火箭捕获臂,被罚950万。
批量妖股在风险提示和停牌警示下集体跌停,追涨资金被闷杀。每一个案例都在重复同一个模式:先讲故事,再拉股价,等监管出手的时候,散户已经站在山顶上了。
沈鼓不是第一家,也不会是最后一家。真正该追问的是,为什么同样的剧本演了一遍又一遍。新股上市前五日不设涨跌幅的规则,本意是让价格发现更充分,结果变成了游资围猎散户的工具。极低的流通盘,首日只有6.79%,意味着少量资金就能撬动巨大波动。
发行价4.39元制造出的“便宜”幻觉,让跟风的人觉得自己在抄底而不是在追高。这些结构性因素一天不改,红四方之后有沈鼓,沈鼓之后还会有下一个。
沈鼓的工程师们花了七十年把压缩机做到世界水平,两天之内资本市场给这家公司的定价,跟他们的技术积累和经营业绩没有多少关系。
一家年利润七亿的装备制造企业,被炒到接近两千亿市值,然后监管出手,股价回落,追高的人亏钱。这个循环里,技术没有增值,产业没有受益,只有资金的重新分配。真正被消耗掉的,是市场对“价值投资”四个字的信任。
信息来源:上交所对沈鼓集团部分投资者采取暂停账户等自律监管措施-东方财富网