银行卡没丢,手机没碰,短信也没收到,陕西郧西县的周先生却发现,给妻子治病攒下的8.2万多元,突然只剩3904元3角3分。
这不是普通的账户扣款,而是一连串密集的盗刷。对一个妻子患癌、正等着钱买药的家庭来说,这笔钱不是存款数字,而是眼下能不能继续治疗的希望。
周先生是湖北十堰郧西县人。那张工商银行卡一直放在自己身上,没丢过,也没有借给别人使用。1月24日当天,他没有登录手机银行,没有转账,也没有进行任何支付操作。
可到了2月12日,他查询账户时,余额已经大幅缩水。调出流水后,周先生更是越看越心惊。
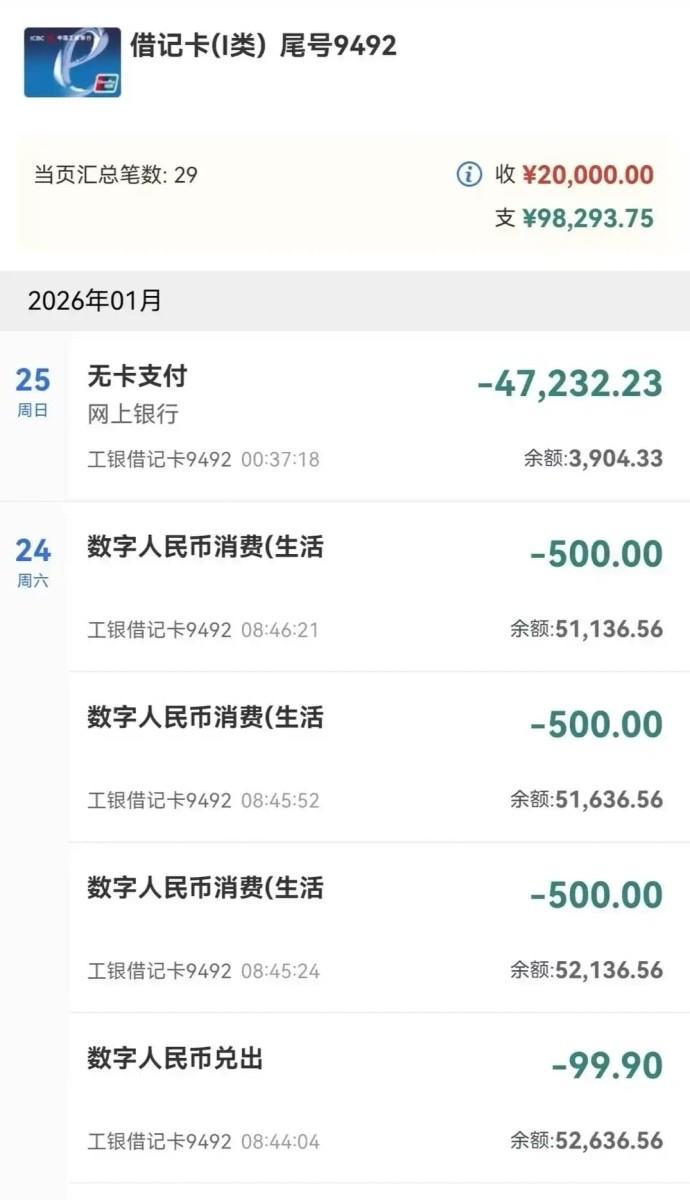
1月24日上午8点39分到8点46分,短短7分钟内,账户连续出现17笔“数字人民币兑出”交易,单笔金额从99.9元到1999元不等,总额达到9093.9元。
同一时间段,账户还出现了3笔每笔500元的数字人民币消费,以及多笔银联消费,金额从几百元到近3000元不等。到了第二天凌晨0点37分,又有一笔47232.23元的境外无卡支付被刷走,收款方显示为境外账户“Moncler”。
前后这么多笔交易,账户里的钱几乎被掏空大半。
周先生说,自己从来没有开通过数字人民币功能,也不认识“Moncler”。更让他想不通的是,银行每个月都在扣3元短信通知服务费,可这20多笔异常交易发生时,他一条提醒短信都没有收到。
也就是说,银行的短信服务费照常收取,大额资金却在几分钟内连续流出,手机没有提示,账户也没有被及时拦截。
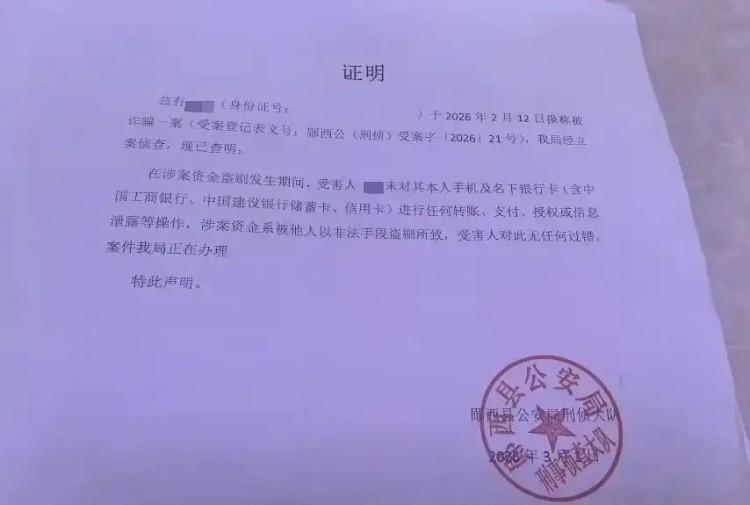
发现问题后,周先生马上报警。郧西县公安局刑侦大队立案调查,并出具了一份盖章证明,明确写明:案发期间,周先生没有进行转账、支付、授权操作,也没有泄露相关信息,资金系他人通过非法手段盗刷,周先生本人没有过错。
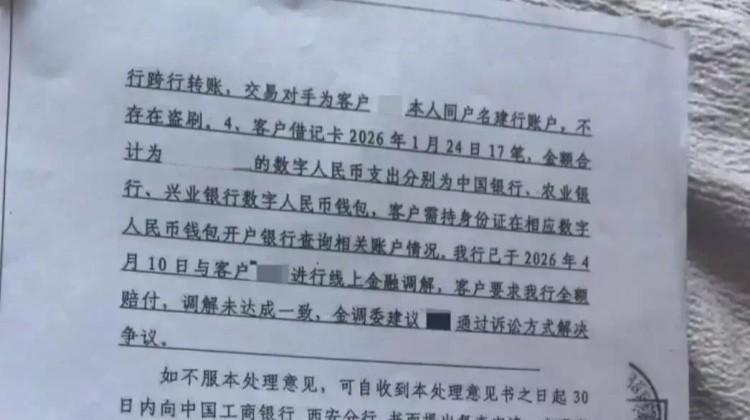
拿着这份证明找到银行时,周先生原本以为事情能很快得到处理。没想到,工行陕西分行给出的答复,让他更加寒心。
银行方面表示,公安机关出具的“无过错证明”主要用于刑事立案,不能直接作为民事赔偿责任的认定依据。至于银行是否需要赔偿,还要由司法机构裁决。
翻译成大白话就是:你有没有错,警方已经说了;但银行赔不赔,不能只看这份证明,还得上法院。
从程序上说,刑事责任和民事赔偿确实不是一回事。警方认定有人盗刷,并不等于银行自动承担全部损失,具体责任仍要结合交易方式、身份认证、风控记录等证据判断。
可问题在于,周先生的妻子正在治病,卡里的钱本来就是买药的。让这样一个家庭重新准备材料、起诉、开庭,再等待一审甚至二审结果,时间成本谁来承担?
更关键的疑点,也在银行的交易环节里。
银行称,部分银联交易是通过客户手机号验证完成的。但周先生表示,相关时间内手机没有任何支付操作。一个他从未主动开通过的数字人民币钱包,开通日期又恰好是1月24日,也就是盗刷发生当天。
如果这些情况属实,那就意味着,盗刷者可能利用周先生的身份信息开通了数字人民币钱包,再完成绑卡和消费。身份核验、钱包开通、银行卡绑定以及异常支付之间,究竟是哪一环出了漏洞,不能只让储户自己查。
北京航空航天大学法学院副教授赵精武曾表示,银行对储户资金安全负有法定保障义务。《商业银行法》第六条也明确规定,商业银行应当保障存款人的合法权益不受任何单位和个人侵犯。
这份义务不是出了问题后把储户推向法院就结束了。银行掌握交易后台、验证记录、设备信息和风控数据,普通储户却只能拿着一张银行卡和几张流水单去证明“不是我操作的”。
相关判例也并非没有参考价值。
江西萍乡廖某林案中,犯罪分子冒用身份信息,在外省注册数字人民币账户,非法绑定银行卡后,分18笔盗走44995元。法院认定银行在数字钱包绑卡时的身份验证存在漏洞,判决银行承担80%的赔偿责任。
在南宁杨某案中,银行卡在境外遭伪卡盗刷,银行曾以“先刑后民”为由要求中止审理,但法院没有支持这一说法,最终判决银行承担全部赔偿责任。
最高人民法院关于银行卡民事纠纷的相关司法解释也明确,持卡人提供报警记录、交易明细等材料,完成初步举证后,如果发卡行主张交易是持卡人本人完成的,就应当拿出相应证据。
换句话说,银行不能只说“系统显示交易成功”,还要说明是谁操作的、怎样验证的、风控为何没有拦截,以及短信提醒为什么没有发出。
对周先生来说,真正难的不是把事情说清楚,而是明明已经拿到了警方出具的无责证明,却还要独自承担漫长维权的压力。银行有专门的法务团队,普通家庭手里只有病床上的亲人、快要见底的存款,以及一份盖了公章的证明。
存钱的人把安全托付给银行,不是把维权也一并托付给法院。守住储户的钱,不能只靠储户自己证明清白。
评论列表