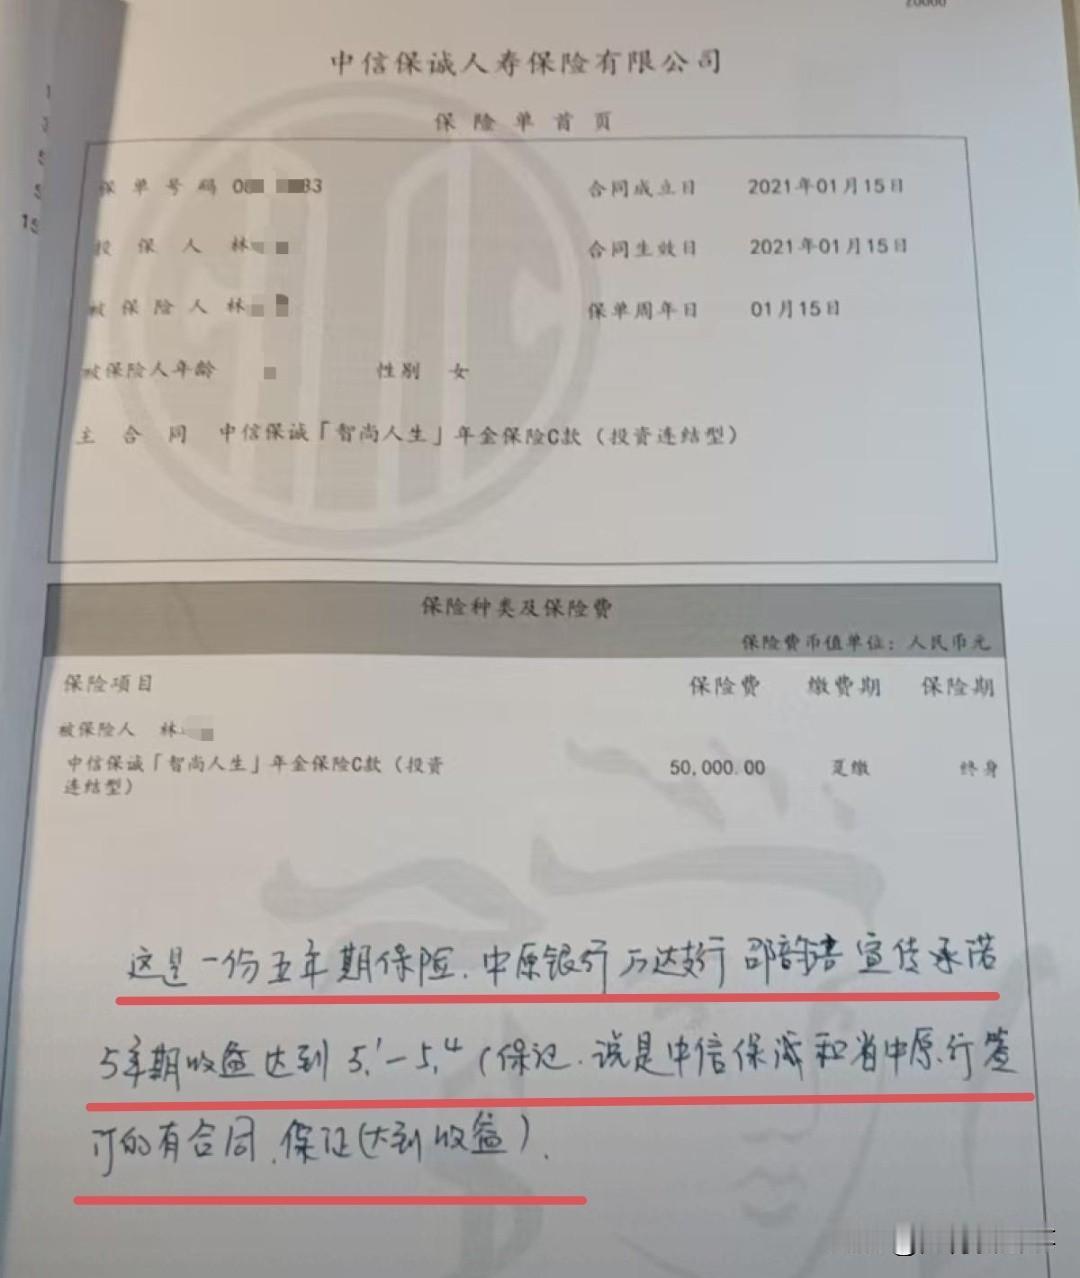
实在太坑人了!河南,一大妈去银行存14万,给两个孩子攒大学学费,五年后取钱发现少了近3万。大堂经理当初指着海报说“跟存款一样安全,收益5.27%”。
可她买的根本不是存款,而是一款风险自担的投连险,合同第一页就写着“风险由投保人承担”。
事情发生在河南三门峡。
2021年1月到2022年2月,林女士分三次,往某银行三门峡万达广场支行里存了14万块。
她本来的打算很朴素:给孩子攒大学学费,存个定期,稳当。
大堂经理推荐了一款中信保诚的年金险,叫"智尚人生E"。
网点大厅的海报上写着:5年期预期收益5.27%。
经理口头跟她说:收益大概在5.1%到5.4%之间,和存款一样安全保本。
林女士信了。签字、交钱、走人。
2026年1月,第一笔保单到期,她去取钱,发现实际年化不到1.1%。
三笔全部赎回,总收益7548块。
当初按承诺算,她以为能拿3万多。
差了快3万。
她去找银行。银行提出赔她3000块,调解了事。
林女士没要。
更闹心的是,当时推荐产品的大堂经理现在不认账了,说自己只说过"预期收益",没承诺过固定收益。
时任支行行长也表态:口头承诺,难考证。
中信保诚那边倒是承认:这产品是银行代销的,我们给银行做过培训。但截至9月21日,两家单位都没给出正式说法。
这事儿,得掰开说两句。
第一,"预期收益"这四个字,是这个行业最大的文字游戏。
存款的利息,是写在合同里的,5年就是5年,一分钱跑不了。
可保险的"预期收益",意思是"我们猜大概能这么多",不代表一定能拿到。
5.27%是过去的演示利率,不是未来的保证利率。
但普通储户在银行大厅里,听到的是"保本、5个点、比存款强",脑子里自动翻译成了"高息存款"。
这中间的信息差,不是靠储户自己补课就能补上的。
第二,银行提3000块调解,林女士为什么不能接受?
差了快3万,拿3000块想了这事,确实说不过去。
但换个角度想,银行敢主动提钱,说明他们自己心里也清楚:销售环节有问题,不然不会平白掏腰包。
只是这3000块,更像"息事宁人"的开价,不是认错的诚意。
第三,这事给所有去银行存钱的人提个醒。
记住三句话:
进了银行,大堂经理推荐的产品,先问一句:这是存款,还是保险?
合同上写没写"保本"?写了,才算数。口头说的,一律不算。
中途急用钱取出来,会不会损失本金?会,就别当存款买。
林女士这14万,是孩子的大学学费。
多少老人攒了一辈子钱,就是冲着"银行安全"四个字才把钱放进去的。
存款变保险,差的不是3万块钱,是老百姓对银行那点信任。
好在律师也说了:如果查实银行虚假宣传,储户有权要求兑现承诺。
希望这事能有个明明白白的说法。
你去银行存钱,有没有被大堂经理推荐过"高收益"产品?
你觉得这种"存款变保险",到底该怪储户没看清合同,还是银行销售话术有问题?