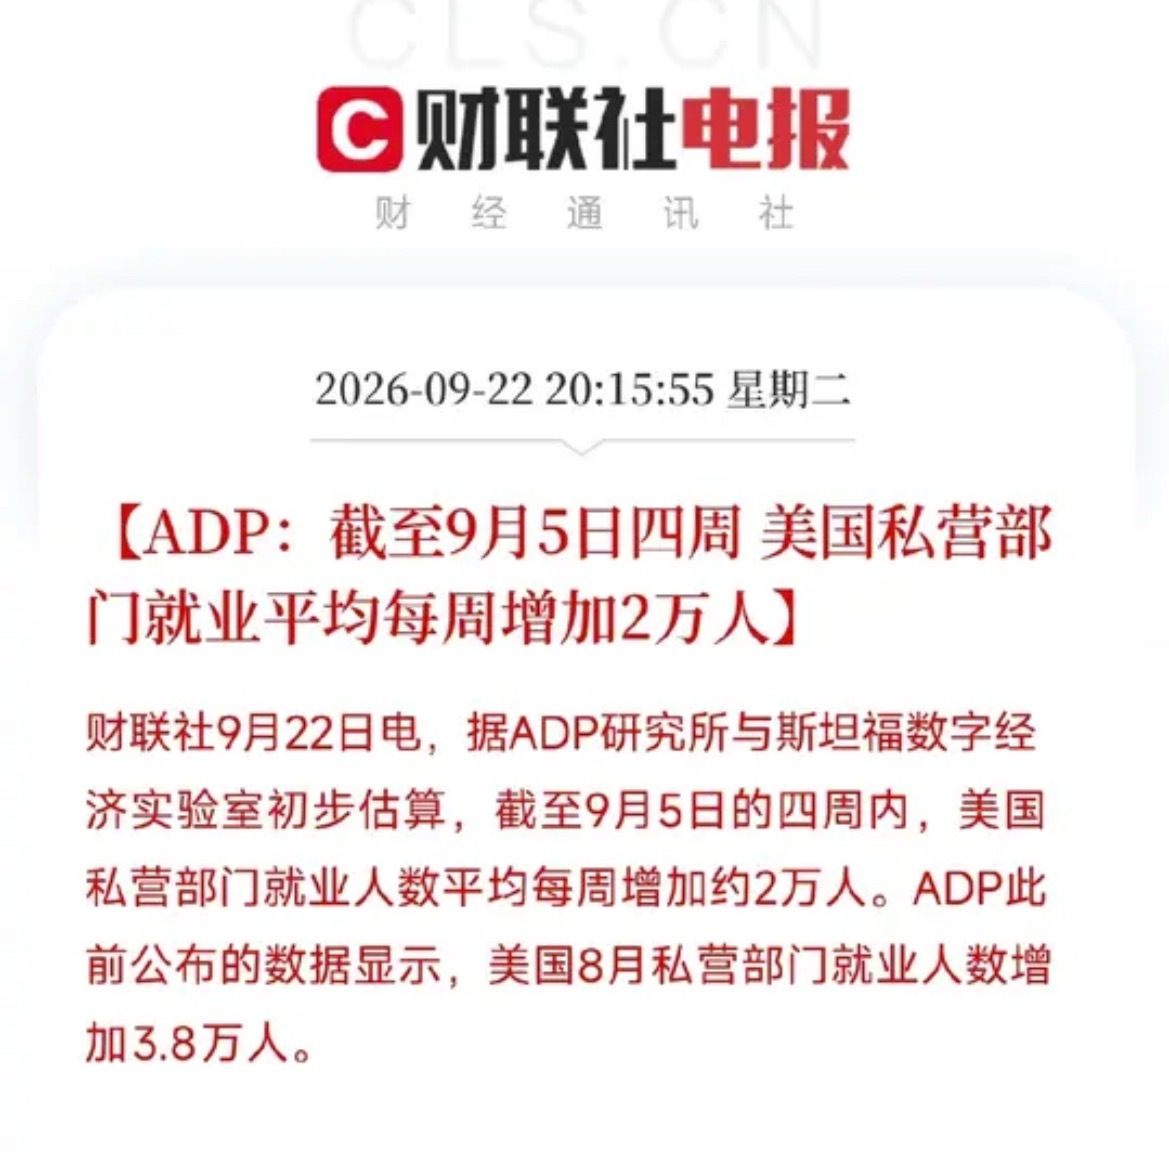
晚上8点,一份来自ADP的数据悄然出炉,让市场把关于美联储下一步的猜测,收拢到了一个关键的坐标上
不是CPI,不是美联储,而是ADP研究所与斯坦福数字经济实验室的初步估算:截至9月5日的四周内,美国私营部门就业人数平均每周增加约2万人。而此前公布的8月数据是,私营部门就业增加3.8万人。
美国就业市场,还在招人,但招人的速度,正在肉眼可见地放缓。
这指向了当前全球宏观博弈微妙的那根弦。美联储9月刚重启加息,点阵图显示年内还有一次。而它敢继续加息的最大底气,就是就业市场依然稳健,经济没有衰退迹象。但今天这份ADP数据,给这个底气打上了一个小小的问号。每周2万人的增幅,换算成月度,大约8万人左右,低于8月的水平,也低于市场对健康就业市场的普遍预期。这说明,持续的高利率,正在缓慢但确定地给劳动力市场降温。
更值得琢磨的,是这份数据的时机。就在下周,美联储将召开下一次议息会议。ADP作为非农的前哨站,它的走弱,会不会改变美联储的决策?答案是,可能还不足以让它停下加息的脚步,但足以让它在措辞上,多一丝犹豫。因为美联储现在最怕的,不是就业太差,而是通胀不下来。它宁愿看到就业温和放缓,也不愿看到通胀重新抬头。所以,这份数据的信号是:经济在减速,但还没到让美联储收手的程度。加息的大方向,短期不会变,但加息的步伐,可能会比以前更谨慎。
这就是我们反复强调的那层逻辑。当前的全球资本市场,所有资产价格的波动,最终都要回到美联储的加息路径上来。油价在降,地缘风险在缓和,如果就业也在温和降温,那么“通胀→加息→压制科技股”这条逻辑链,就有可能从最末端开始松动。而一旦加息预期降温,被压制最狠的科技成长股,就会获得喘息。
去翻一翻,谁在就业和通胀的双重降温中受益,谁又是那个在加息风暴中被错杀、但订单依然锁到明年的硬茬子。那才是这个宏观转折点上,真正值得你盯住的方向。