挑战24点,聊观点|新能源车企集体转型AI,到底是突围还是豪赌?
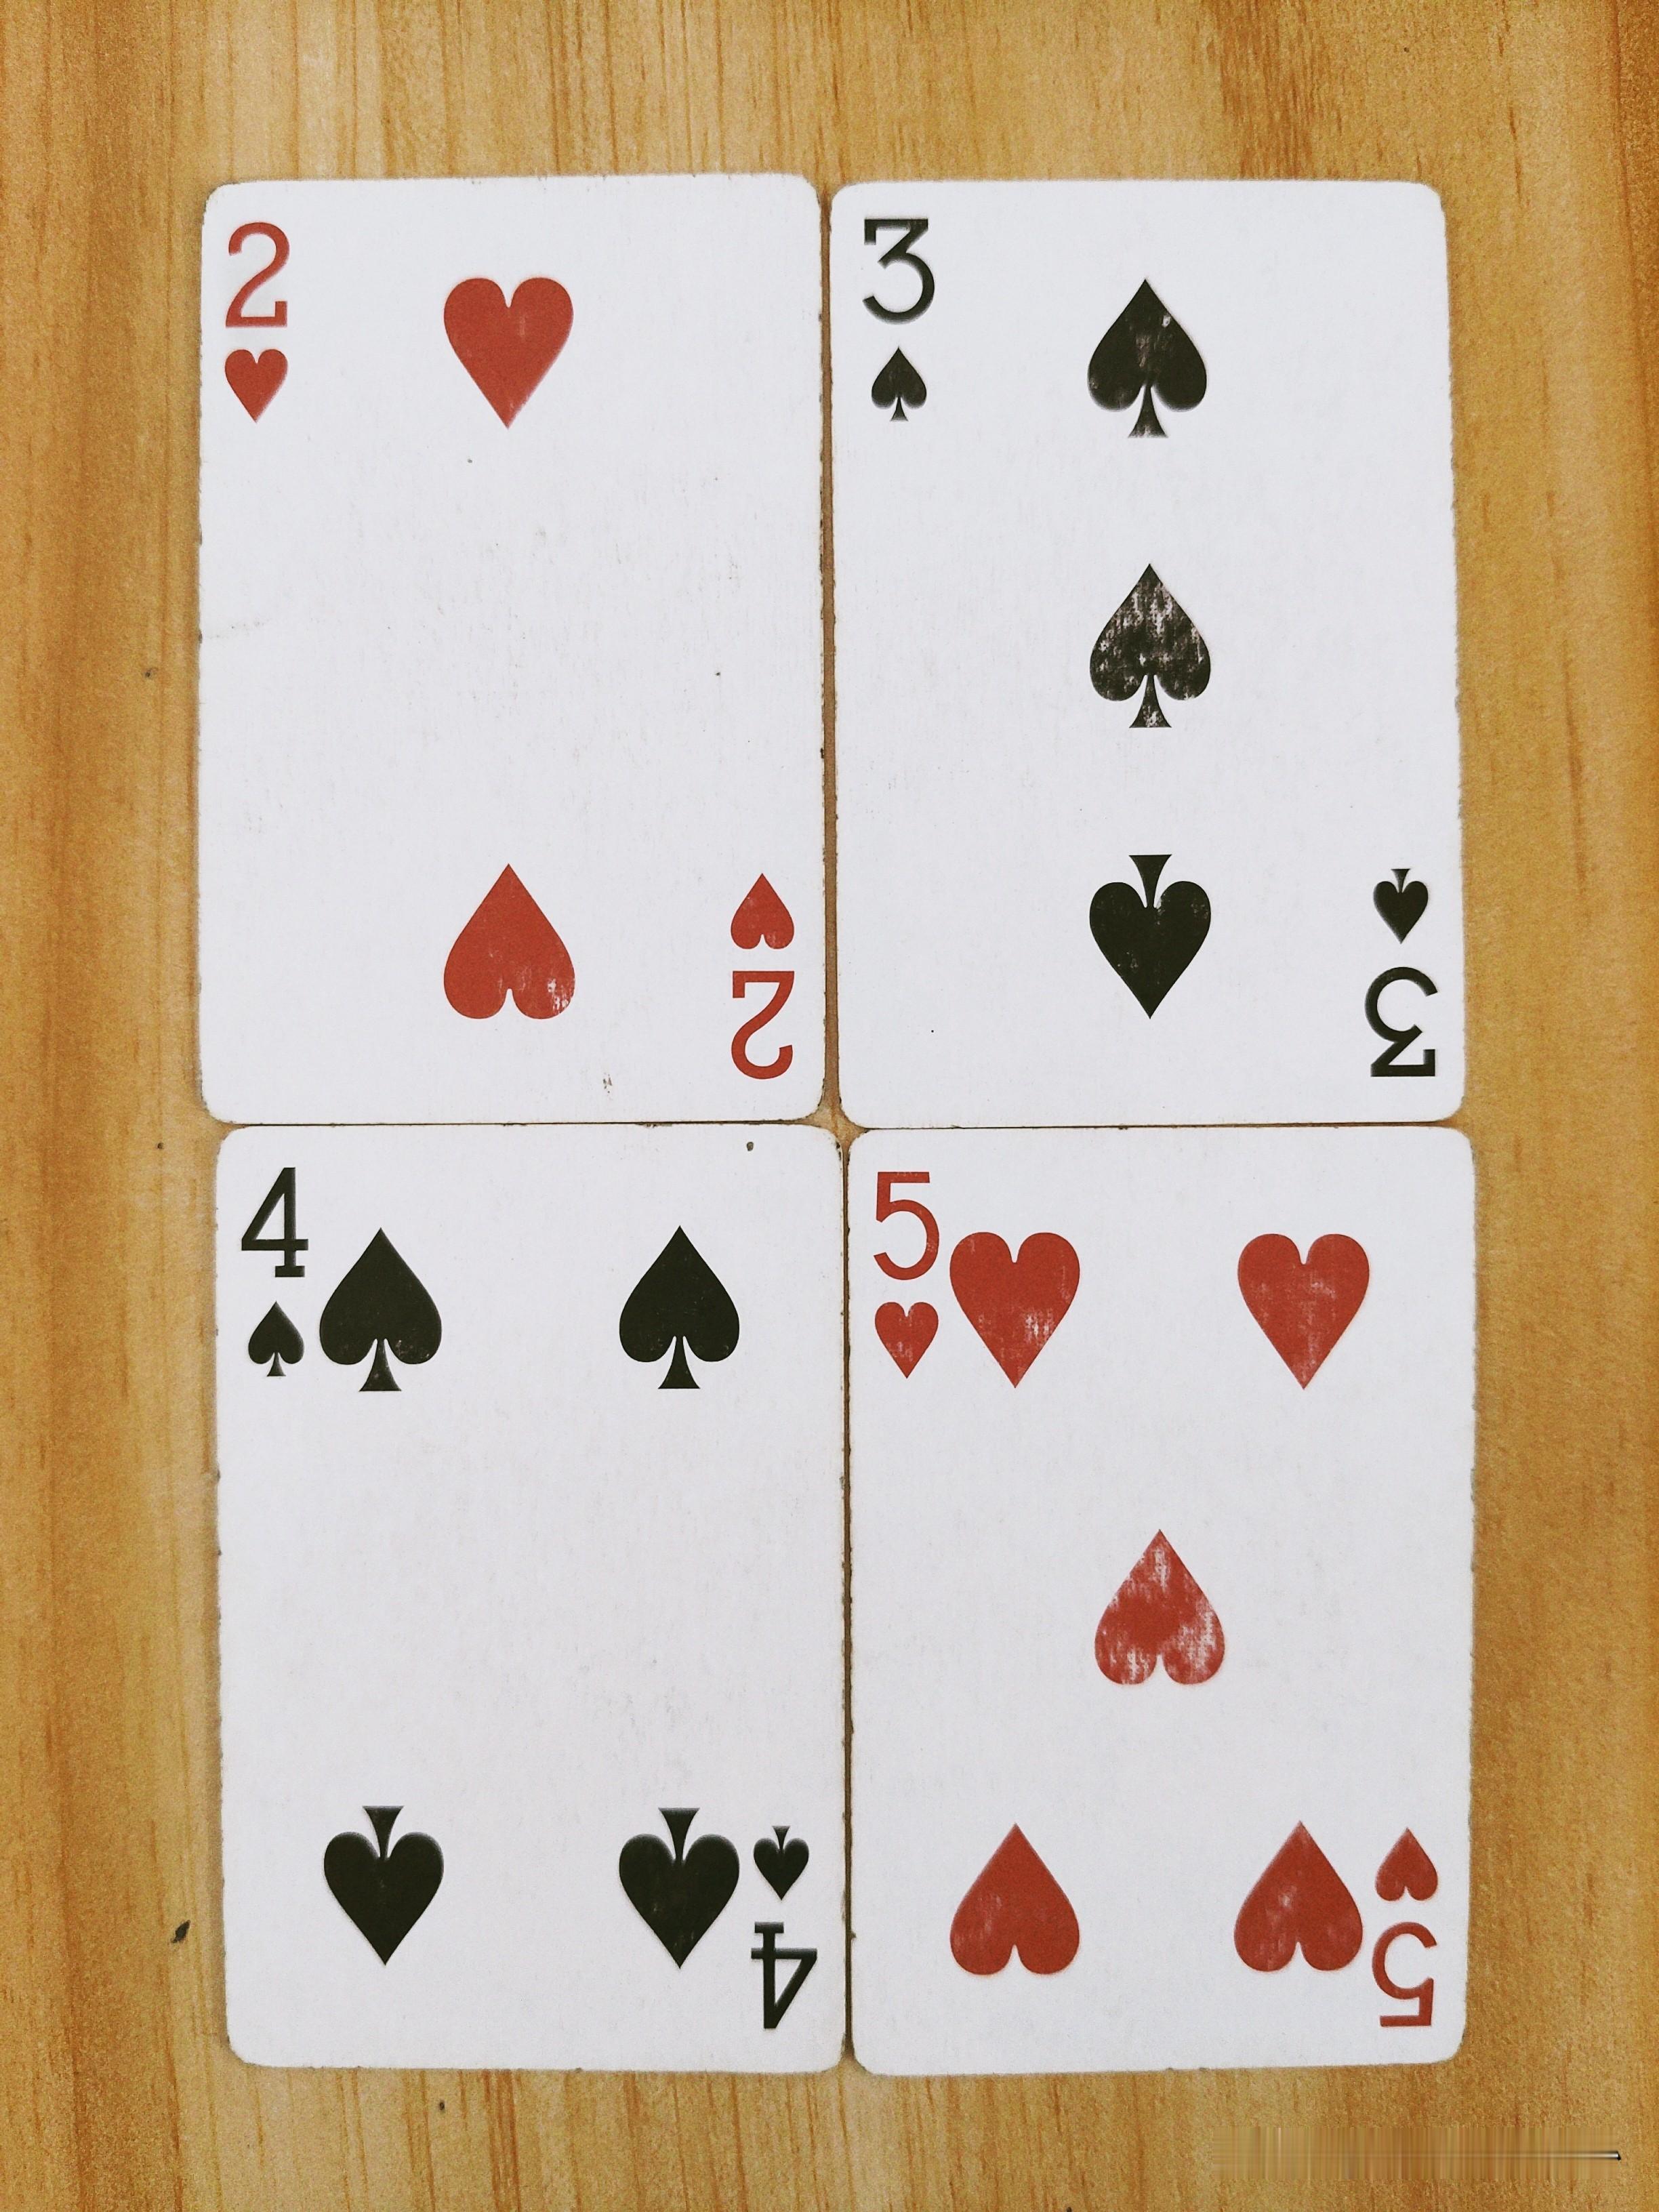
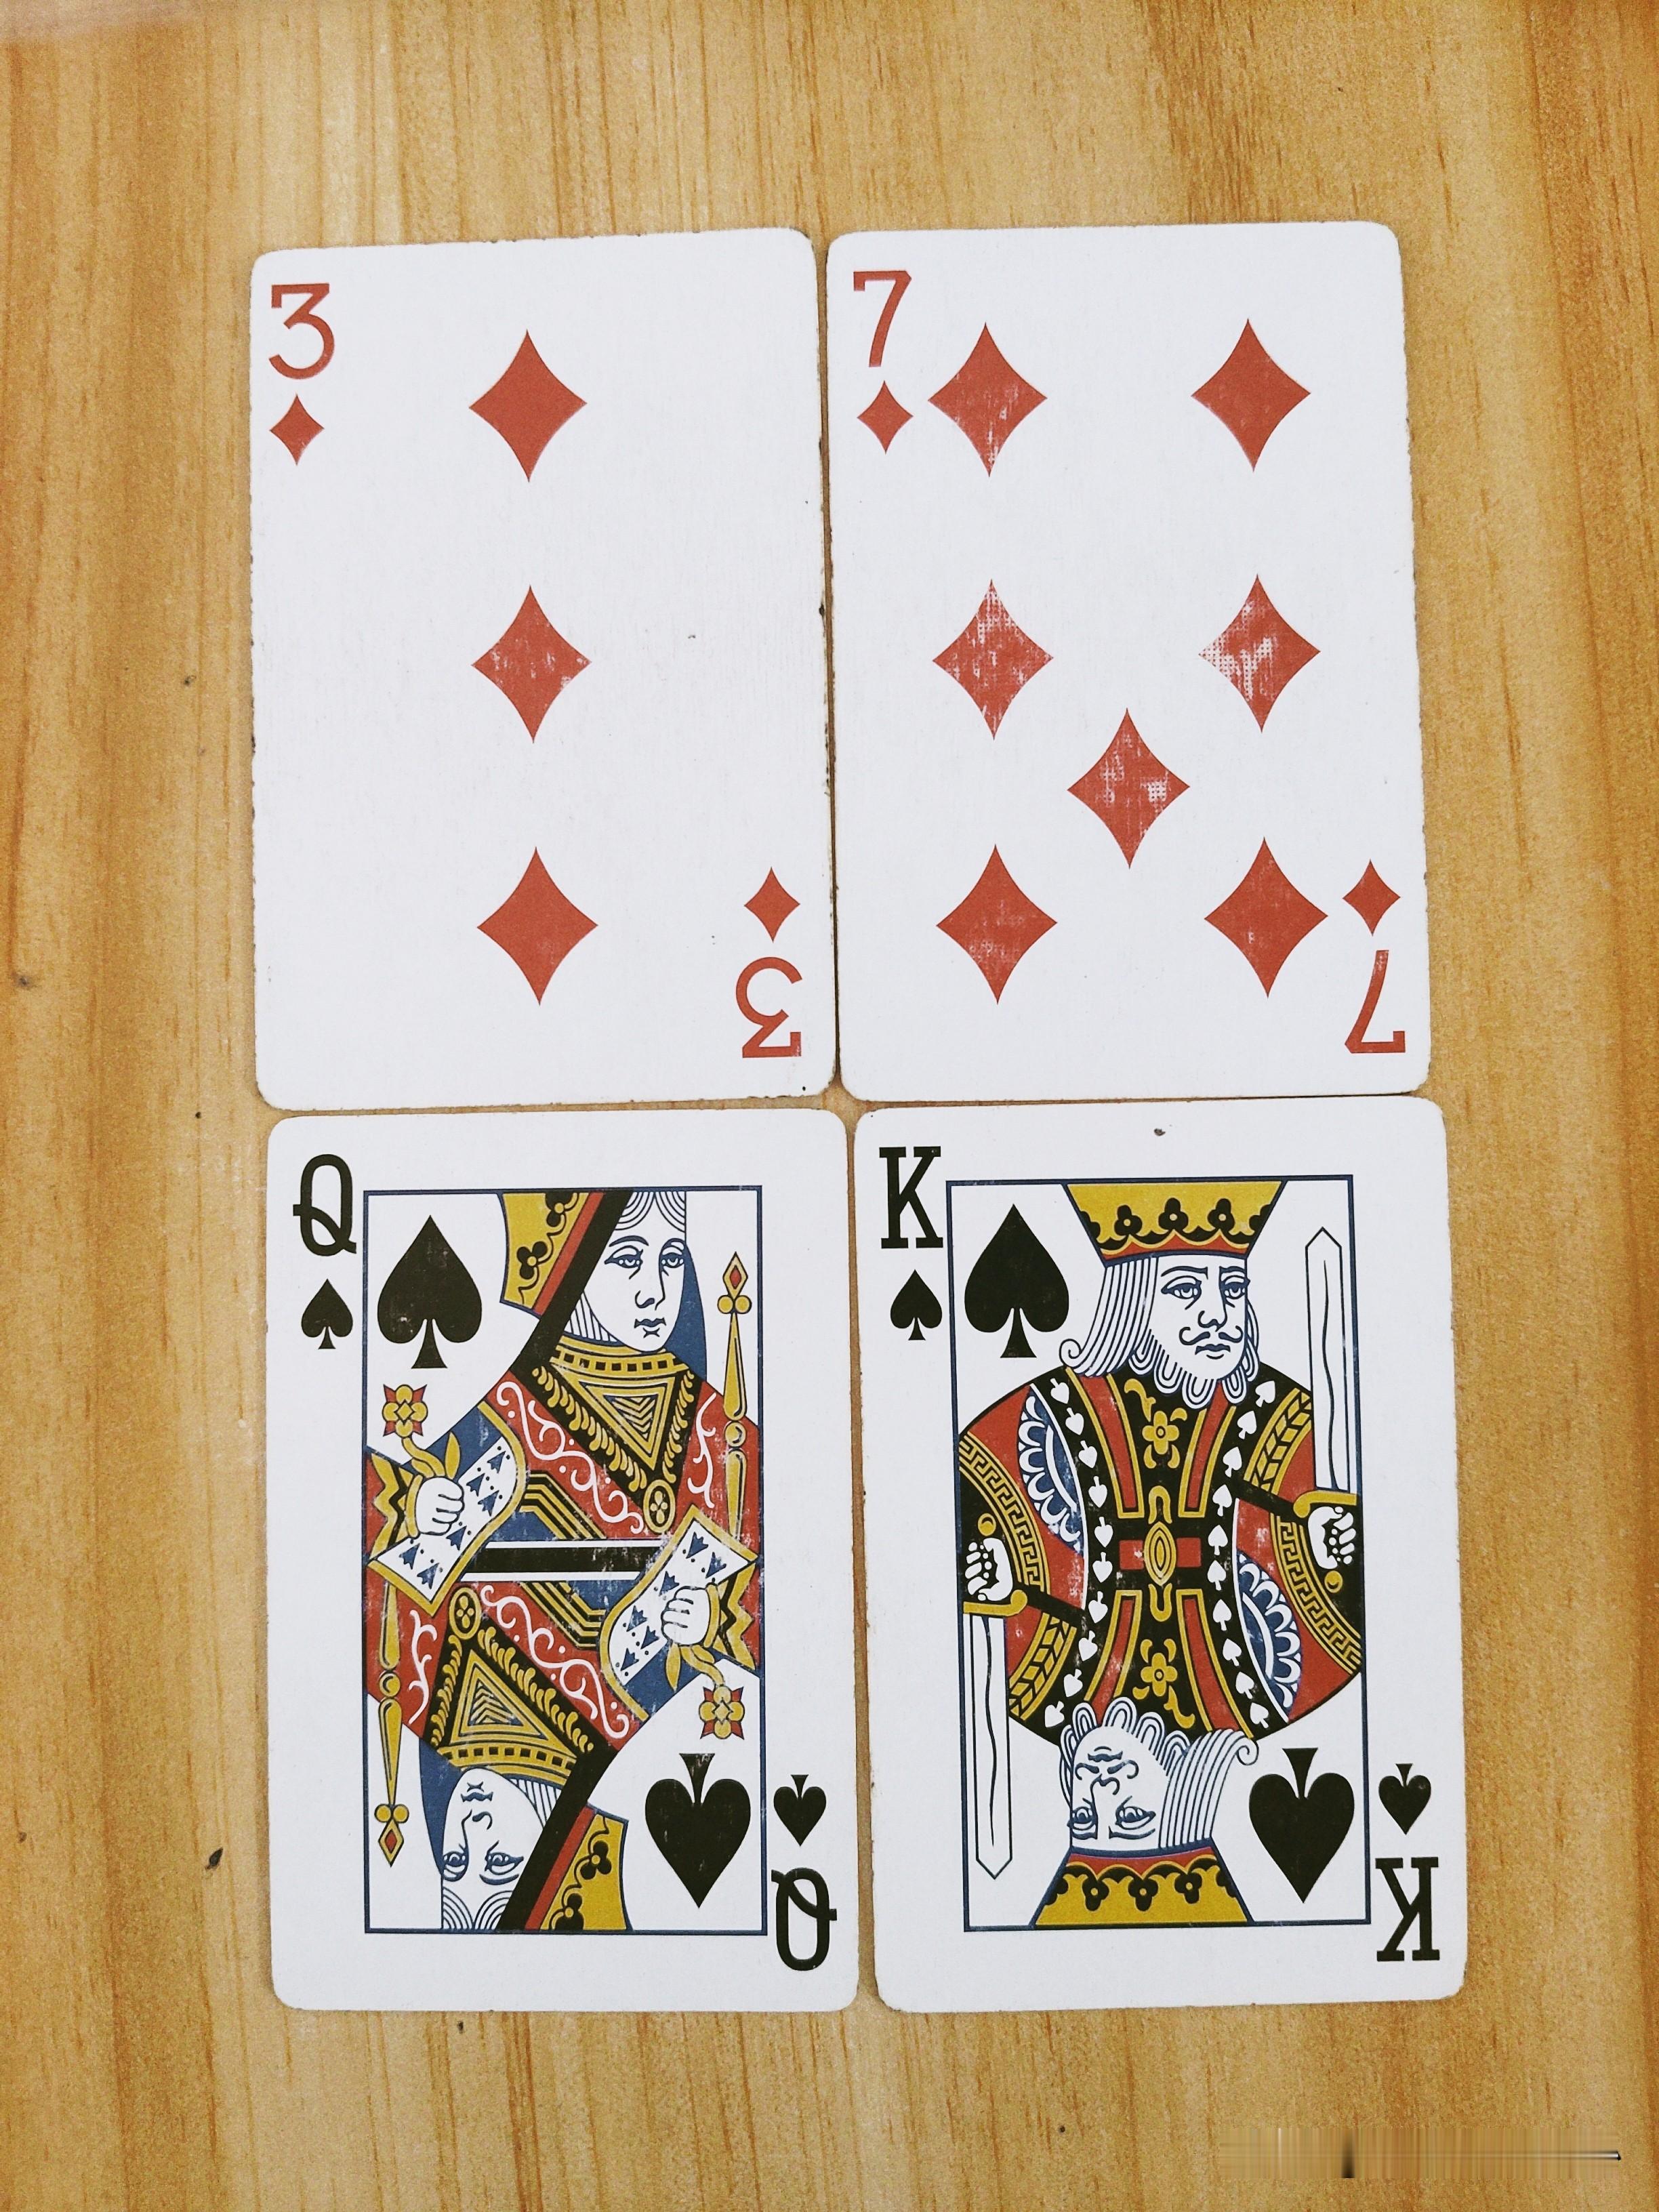
(1)24点游戏:
题目:2345(2种解法)/ 37 12 13(3种解法)
(2)新能源车企集体转型AI,到底是突围还是豪赌?
2026年车圈最明显的变化,不在于哪一款新车表现亮眼,而是一众新能源车企纷纷转变定位:“我不只是车企,更是AI科技公司。”小鹏升级小鹏集团,加码物理AI;理想将芯片、VLA、具身智能纳入核心战略;奇瑞依托墨甲机器人向外拓展AI能力。口号振奋人心,背后却藏着现实困境:单纯依靠卖车,已经难以承担高额研发投入。
持续的价格战不断挤压整车利润空间。2026上半年汽车制造业利润率回落至4%左右,理想车辆毛利率徘徊在7.8%‑9.4%,小鹏2026年二季度车辆毛利率12.1%,依旧录得13.4亿元净亏损。卖车赚取制造与规模收益;AI、芯片、智驾、机器人,则指向另一套盈利逻辑,这也催生了行业寻找第二增长曲线的迫切需求。
小鹏与大众的合作,是极具代表性的样本。小鹏向大众输出电子电气架构、智驾研发服务以及图灵芯片相关能力。2025年服务类收入83.4亿元,利润率68.2%;2026年二季度该项收入近乎翻倍,分部毛利率达到75.1%。一次底层研发,多客户授权的商业模式已经跑通。不过现阶段外部合作客户仍以大众为主,这套模式能否大规模复制,依旧充满不确定性。卖车是重资产苦差事,技术授权边际成本更低,但能够自研智驾,并不代表转型AI公司就能够自动盈利。
更大的挑战来自跨形态迁移。智能汽车可以看作轮式具身智能体,感知‑决策‑执行链路与机器人同源,行业测算二者技术栈重合度约70%。然而汽车属于平面稳态运动,人形机器人则要攻克双足动态平衡、多自由度控制、触觉反馈等难题。BEV、SLAM、VLA技术可以复用,关节力矩、电子皮肤、双足控制等技术仍需从零攻坚。正如机构分析所言,技术栈高度复用,并不意味着两个赛道已经打通。
海外市场面前,法规、数据合规、本地化适配三道高墙横亘在前。Robotaxi、人形机器人、世界模型依旧处在高投入、低规模化阶段,短期成本很难摊薄。
这恰好是24点的启示:
车企手握硬件、数据、芯片、AI四张牌。仅仅打出一句“我们是AI公司”,远远凑不出24。以整车利润反哺研发,推动智驾能力向外溢出至机器人、商用车与技术授权,分场景验证落地,才是有效的手牌重组。
转型本身并无对错。
倘若路径跑通,车企便能从售卖整车硬件,升级为输出智能资产;可如果资源分散、概念先行,营收落地遥遥无期,再动听的口号终究只是一场豪赌。新能源下半场,分水岭不在于谁抢先打出AI招牌,而在于谁率先将AI转化成可持续的现金流。🚗
备注:个人行业观察,相关数据来自公开财报及行业资讯,仅供交流参考。
十万级大六座星光L真材好料