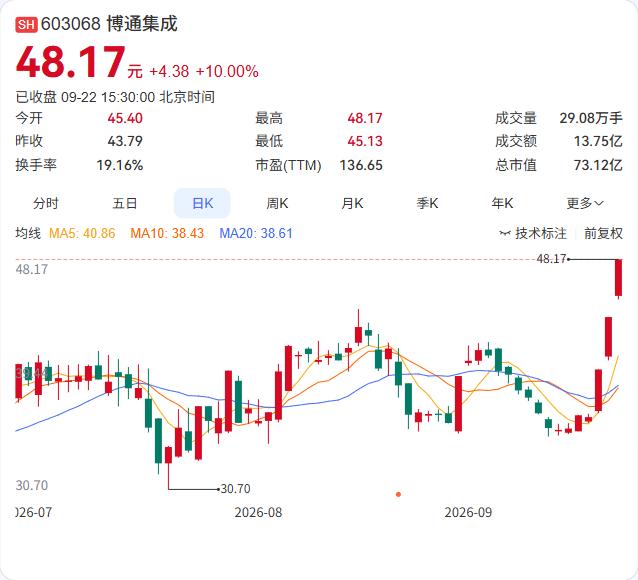
博通集成三天涨了20%,公司自己出来提示风险了。
9月22日公告,股票连续三个交易日涨幅偏离值累计超20%,累计换手率41.47%。公司经营正常,无应披露未披露事项,控股股东、实控人及董监高在异动期间均未买卖股票。但公告中最刺眼的数据是估值:滚动市盈率209.79倍,而所属行业平均只有40.19倍。
209倍的市盈率,对于一个上半年还在亏损的芯片设计公司来说,定价已经完全脱离了当期盈利。
博通集成主营无线通信芯片,产品用于蓝牙、Wi-Fi、对讲机等领域。上半年公司营收约5亿元,归母净利润仍处于亏损状态。在亏损状态下,市盈率理论上应为负值或无穷大,209倍的滚动市盈率,说明市场用的是“未来盈利预期”在定价——即假设公司未来某个时点能实现足以支撑当前市值的利润。
41.47%的换手率,说明筹码在快速换手,短线资金主导了这轮行情。
博通集成近期受到关注,可能与AIoT、端侧AI等概念有关。公司在无线连接芯片领域有技术积累,如果端侧AI设备对低功耗无线连接芯片的需求放量,公司有受益的潜力。但“概念”和“业绩”之间的距离,在209倍的市盈率面前被拉得格外明显。公司主动提示“估值水平相对较高”,是审慎的表态。对投资者而言,芯片设计公司的估值通常看PS(市销率)而非PE,但无论用哪个指标,当前的价格都已经计入了相当乐观的预期。