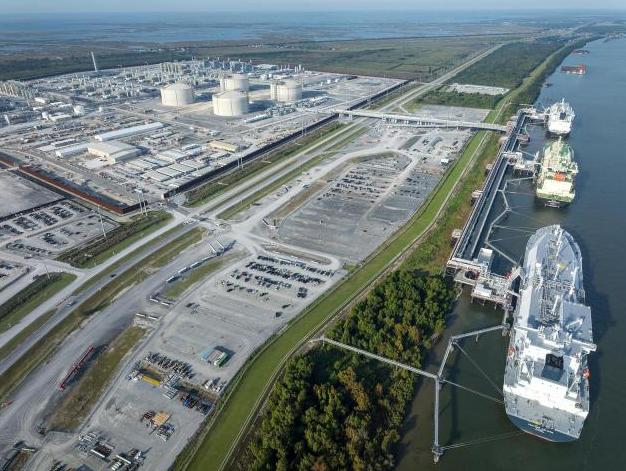
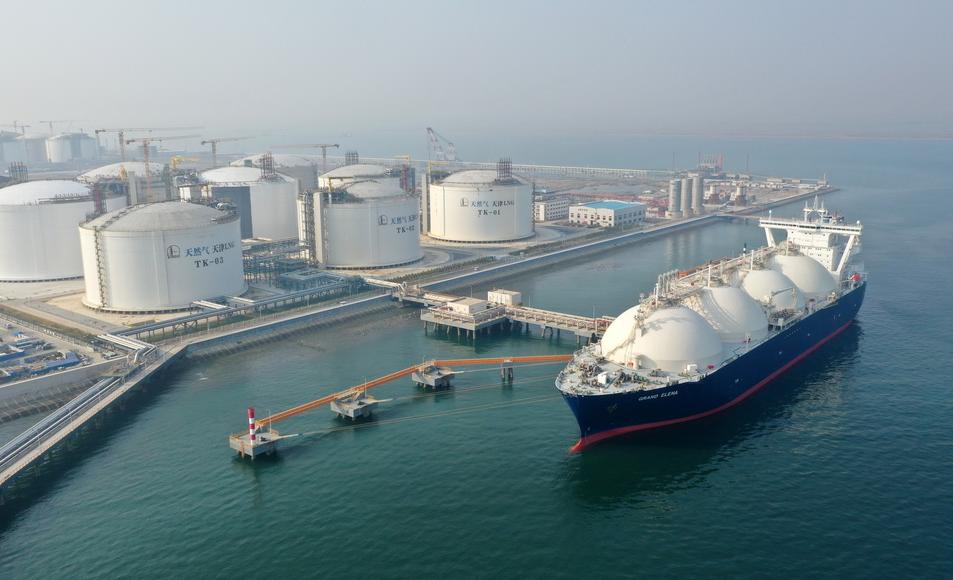
中国打算重新买回美国天然气!单算账,美国LNG性价比确实比俄管道气划算;更关键的是战略上的妙处——签长约等于给中美经济拴了根稳定绳,既是合作也是牵制;另一头压减俄气份额,日后跟莫斯科谈价手里就多了张牌,看它还怎么坐地起价。
先把时间线捋清楚。2025年3月,中国基本叫停了美国LNG进口,当时外界一片惊呼,说是中美能源脱钩。谁能想到才一年半,剧情就反转了。
9 月 14 日签的合同,条款很干脆。中国燃气旗下中燃宏大,跟美国 Venture Global 旗下 CP2 公司,签了 20 年购销协议。从 2030 年开始,每年供 50 万吨,累计 1000 万吨。价格不固定,跟美国亨利港基准价挂钩,再加一笔固定液化费。
这不是突然冒出来的一单。往前翻,新奥股份 2021 年跟切尼尔能源签了 13 年长协,每年 90 万吨。2022 年又搞了个 20 年 270 万吨的,可惜后来没满足生效条件,黄了。另一笔 180 万吨的砍半到 90 万吨,从今年开始执行。说中国完全不买美国气,其实不准确,城燃企业一直没断过。
为什么现在重新高调拿出来说?头一个原因就是价格。美国亨利港的气价,页岩气革命之后一直趴在地板上。美国能源信息署预测,2026 年均价大概 3.5 美元每百万英热。就算按 4 美元算,加液化费、运费,拉到中国港口也就 8 到 10 美元。
那亚洲现货什么价?据日本 JOGMEC 统计,2026 年 4 月中国 LNG 到岸均价 10.57 美元,7 月涨到 13.67 美元。同期欧洲旺季冲到 20 美元以上不稀奇。同样一船气,长协定的价比现货便宜一大截。这就是性价比。
再看俄罗斯管道气这边。西伯利亚力量 2 号谈了快二十年,一直卡死在价格上。俄方报价每千立方米 250 到 260 美元,参照的是西伯利亚力量 1 号的老价格。中方还价呢?50 美元起步,最多认 120 到 130,对标俄罗斯国内工业气价。两边差了将近一倍。
今年 7 月,《华尔街日报》曝出谈判被无限期搁置,《南华早报》随后证实。谈不拢就是谈不拢,不是秘密。那俄罗斯现在供多少?2025 年西伯利亚力量管道输华 390 亿立方米,同比涨了 25%。加上亚马尔 LNG 项目,俄罗斯占中国天然气进口 25.4%,稳居第一大来源国。
中土库曼斯坦排第二,占 14.8%。澳大利亚第三,18.3%。但有个细节值得注意:中俄已经同意把现有管道的年供气量从 380 亿方提到 440 亿方,远东线路从 100 亿方提到 120 亿方。老管道在加量,新管道却僵着。这就给别的气源腾出了进场空间。
很多人一看 "中国又买美国气",第一反应是跟俄罗斯闹掰了,或者被美国拿捏了。我觉得都没说到点子上。
这笔合同最妙的地方,根本不在那 50 万吨的量。说实话,50 万吨搁中国每年六千多万吨的 LNG 进口盘子里,零头都不够。
它真正的意义,是重新开了这个口子。一旦有了第一份新长协,后面就会有第二份第三份。美国 LNG 出口商最认这个信号 —— 中国买家回来了,手里的项目就敢继续投。
第二,长协这个东西,本质是把双方绑在一张桌上。一签 20 年,意味着不管这期间中美关系怎么起伏,这条供应链都断不了。美国找到了稳定大买家,中国多了个不能轻易翻脸的对话渠道。经济上的咬合,比外交声明实在多了。
第三层,也是最现实的 —— 给中俄谈判递筹码。俄罗斯现在咬死 250 美元不松口,底气在哪?它觉得中国除了它没别的路。可一旦美国 LNG 长协开始落地,这个底气就没那么足了。你贵,我可以少买你的,多买别人的。不是要跟俄罗斯搞僵,是让谈判桌上的天平重新调一调。
还有一层容易被忽略。中国天然气进口现在来源挺分散,俄罗斯、土库曼斯坦、澳大利亚、卡塔尔、马来西亚各占一块。多一个美国,不是依赖谁,是让每一方都不敢坐地起价。能源安全这事儿,从来不是只跟一家好,而是谁都不能独家。
当然也得泼点冷水。美国 LNG 看着便宜,但长协价格挂钩亨利港,亨利港价低的时候划算,可哪天美国页岩气产量下来了,价格往上窜,中国这边也得跟着扛风险。而且运输船从墨西哥湾出来,绕巴拿马运河或者好望角,航程动辄三四十天,碰上拥堵天气,稳定性跟陆上管道比还是差一截。
所以这笔买卖,是补充,不是替代。中国不会因为买美国气就冷落俄罗斯,也不会因为俄罗斯是老朋友就当冤大头。便宜是硬道理,但战略上的回旋余地,有时候比省那几个钱更值。大国之间的能源贸易,从来不是单纯算经济账。这一手,买的不只是气,是以后谈判桌上的说话分量。