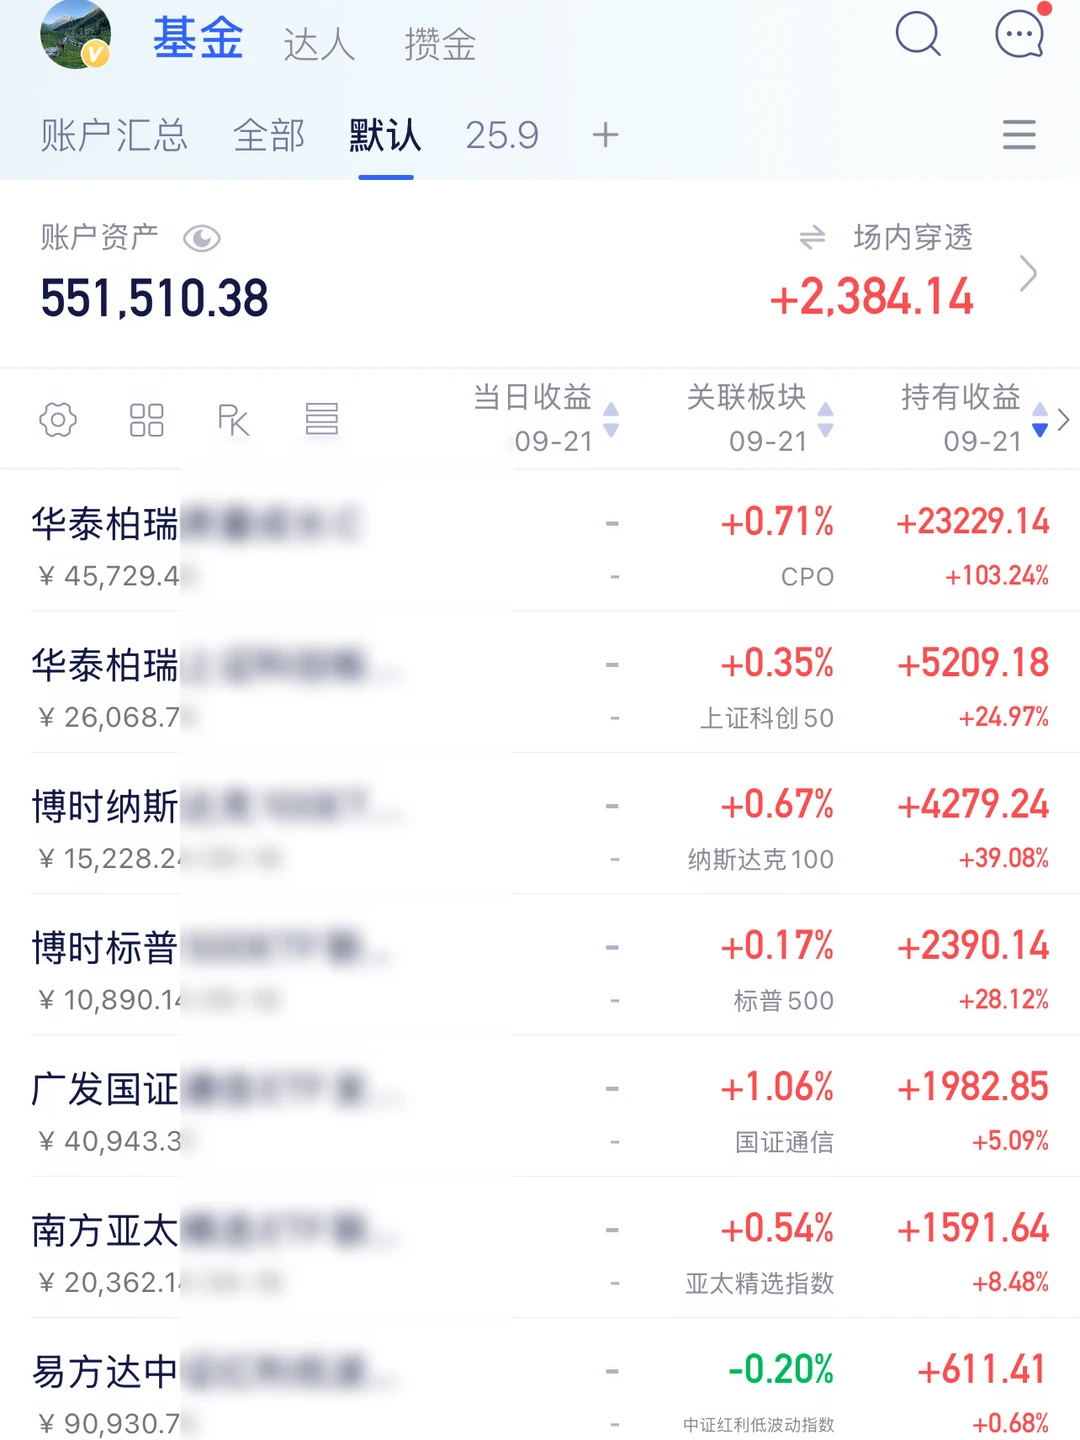
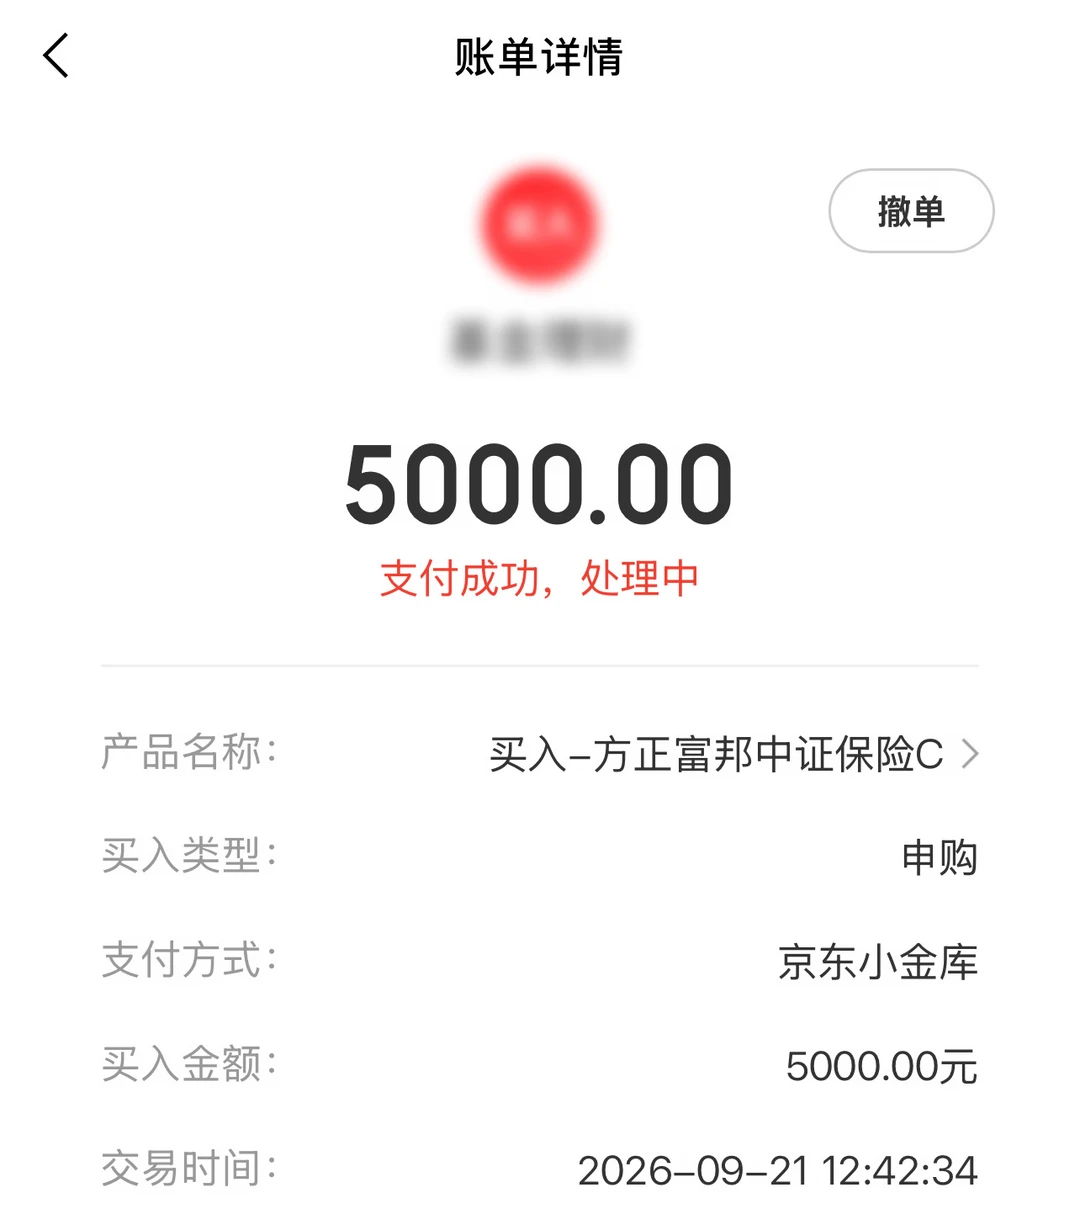
哎,上周五说最近计划布局创新药,结果根本不给机会,狠狠踏空了,最近持续关注,有机会就参与,作为一条独立的成长逻辑,计划配置5%。
今天先关注一下此前没怎么讲过的保险板块,同样计划给它5%比例。
为什么开始关注保险?因为我感觉它已经到了无人问津的地方。
从换手率来看,大型险企眼下并不是资金追逐的热点,再看公募持仓,保险也处于低配状态。同时板块的估值也确实低,板块PB1.18,近十年6.9%分位;按内含价值算的PEV只有0.62倍;股息率大约3.5%。
而基本面其实已经验证过了,上半年五家上市险企合计净利3173.87亿,同比+78.12%;新业务价值全线正增,9月的注资安排,也有助于增强几家央企险企的资本实力,所以,吸引我的并不是某一条利好,而是经营有所改善时,市场仍然给了它较低的估值。
那为什么估值仍然低?核心担忧是利差损。
保险公司今天收到保费,可能要在二三十年后兑现承诺。如果长期投资收益跟不上负债成本,眼下的新业务增长,也未必能转化为股东最终拿到的利润。
以0.62倍PEV为例,假设内含价值不变,估值回到0.8倍,理论上有约29%的修复空间。
但这只是静态测算:内含价值可能变化,0.8倍也不是市场必须给出的价格。保险完全可能继续便宜很久。所以,我把保险当作一笔等待估值修复的机会仓位,而不是靠股息长期持有的底仓。
未来一个月我会分四次、等额完成这5%的仓位。之后等涨到18%减掉一半,涨到30%全部清掉。过程中我会定期复盘,若逻辑出现变化就考虑换成其他机会,而不是因为“看起来便宜”就一直等下去。
保险可能继续便宜很久,但我觉得拿5%的仓位去试一下,是合理的。
#认知思维 #商业思维