大银行忙着降息,这些银行却悄悄加息,5年期定存又回来了
最近去银行存钱的朋友可能都有点懵。一边是国有大行存款利率一路走低,另一边却冒出一批“逆行者”,微众银行、网商银行这些民营银行,居然开始上调存款利率了,连消失已久的5年期定存都重新摆上了货架。
这事儿发生在9月,来的有点突然。
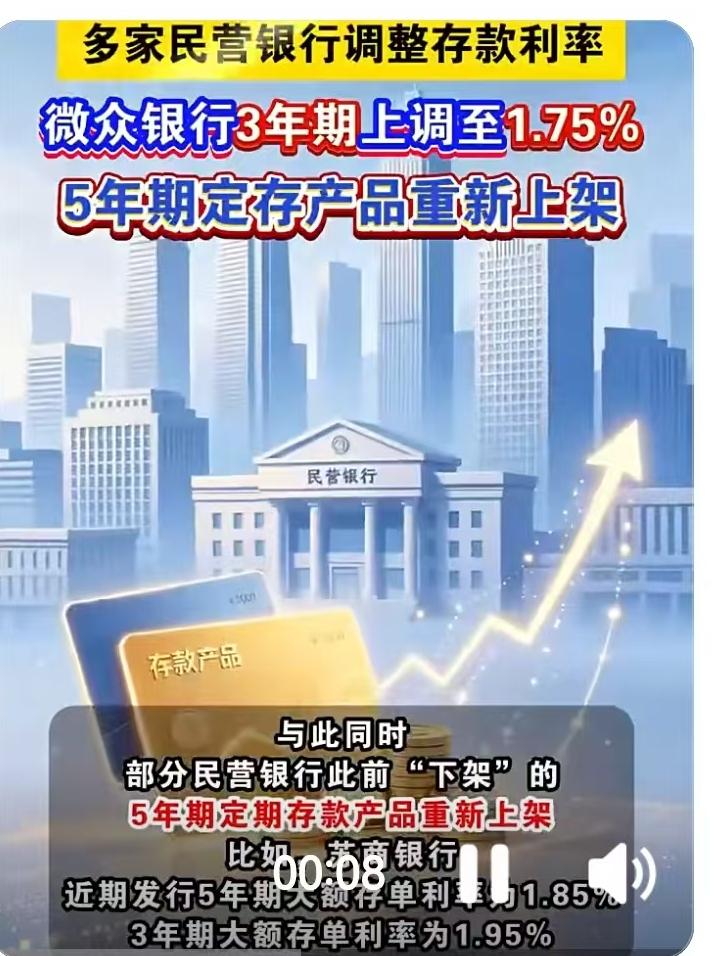
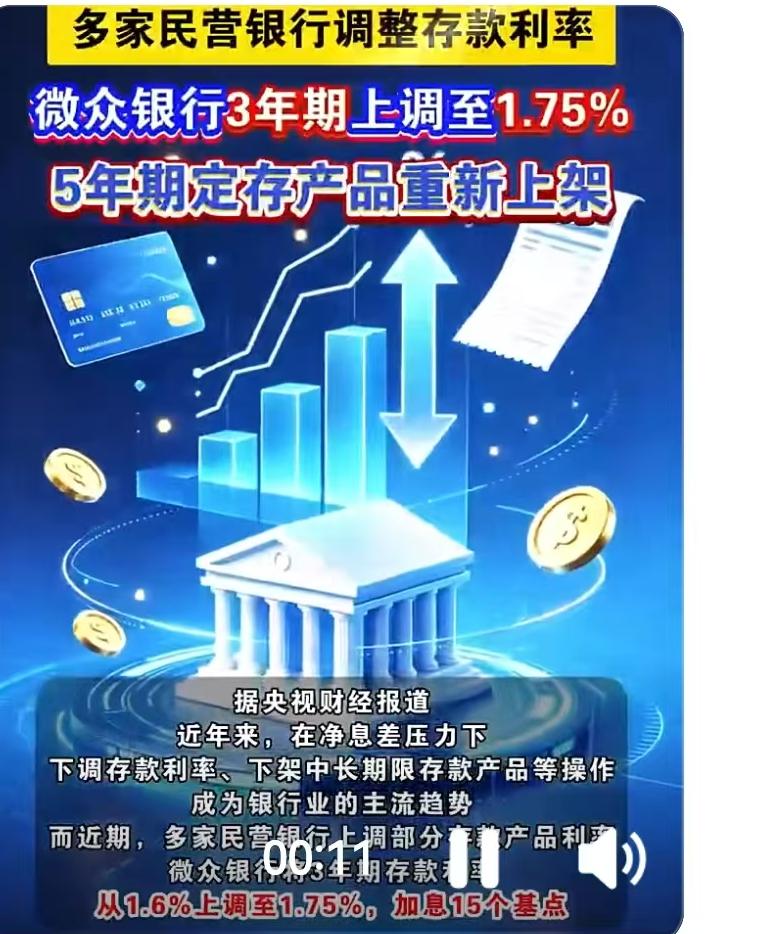
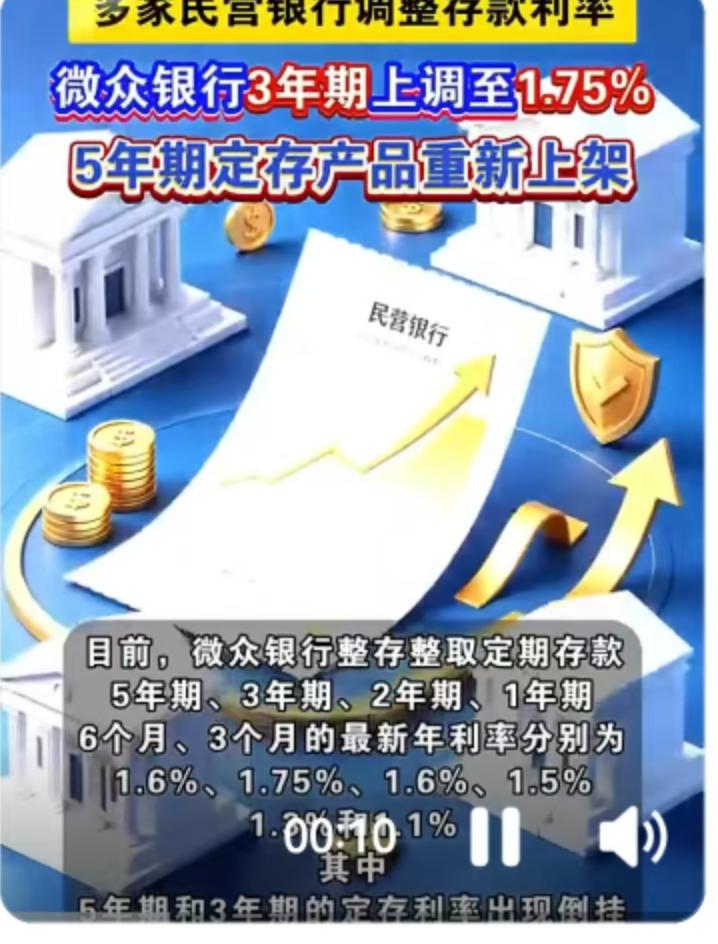
先看具体动作。微众银行把3年期定存利率从1.6%上调到1.75%,加了15个基点。别小看这15个基点,这是该行自2025年4月以来头一次加息。网商银行、苏商银行更直接,把下架多时的5年期定存重新上架了。还有部分民营银行手里捏着利率带“2字头”的5年期产品,不过门槛不低,基本只对特定客户开放。
不光是民营银行,一些中小区域性银行也跟着动了。蓝海银行把1年期定存利率上调5个基点,涨到1.70%。据中国经济网9月22日的报道,8月以来,监利农商银行、五华惠民村镇银行、谷城农商银行、保康农商银行、宜城农商银行等一批中小银行也都上调了存款利率。
大行在降,小行在涨,这个反差背后其实很好理解。
民营银行有个先天短板:没有遍布全国的网点,没有几十年的品牌积累,获客渠道单一。储户凭啥把钱放你那儿?最直接的办法就是给更高的利息。存款规模一旦掉下来,放贷业务就没了弹药,所以它们必须用利率稳住负债端。
而大银行不缺存款,加上净息差压力越来越大,降息是必然选择。两种处境,两种策略,谁也不奇怪。
但有一点要说清楚:这轮加息并没有形成行业普遍跟进,多数民营银行还是按兵不动。多位业内人士也提示,这类操作更像是阶段性的揽储动作,未必能持续很久。换句话说,窗口期可能是有限的。
对普通储户来说,这事怎么看待更实际?
如果你手里有一笔长期不用的钱,民营银行的长期定存确实有吸引力。同样存3年,微众现在1.75%,比不少大行的同期限产品高出一段。5年期如果能拿到2%以上,锁定的收益就更可观了。中老年朋友和保守型投资者,尤其适合这种确定性高的方式。
有几个细节得提醒。第一,5年期定存流动性差,提前支取按活期计息,损失不小,存之前一定想清楚这笔钱几年内动不动。第二,也是评论区里说得很对的一点,看银行别只盯利率,先确认它有没有参加存款保险。50万以内的本息受存款保险条例保障,这是底线安全。评论区那位湖北朋友的思路也值得参考:实在拿不准,老老实实存四大行,利息少点,图个踏实。
还有个有意思的现象,评论区一位陕西网友提到自己3年期3.2%的定存还没到期,言下之意有点庆幸。这几年利率一路下行,早几年锁定高利率的人,现在回头看确实赚了。这也说明一个道理:在利率下行周期里,长期限的存款本身就是一种“占位”,越早锁定越有利。
当然,也要量力而行。把所有钱都押在5年定存上并不明智,日常要用的钱、应急的钱还是得留出来,放流动性好的地方。
综合来看,这轮民营银行加息,本质上是小银行在夹缝中求生存的正常操作,谈不上什么“存款大变天”。网上那些“10月1日银行定期存款将有变化”“5万以上存款有新规”之类的标题党,目前并没有权威政策依据,大家看到这类消息多留个心眼,别被带节奏。
真有长期闲钱的,可以去心仪的银行APP上查一下最新利率表,货比三家。机会这种东西,在存款这件事上,往往就是赶早不赶晚。
你觉得民营银行这波加息值得入手吗?评论区聊聊你的存款选择。
以上内容仅供参考和借鉴