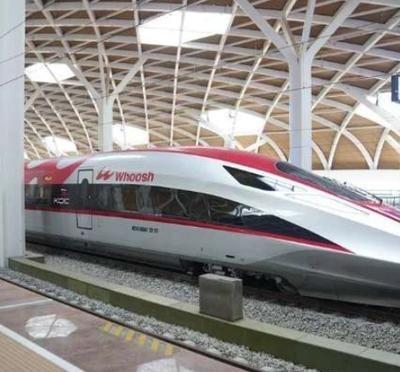
高铁出海翻车了?我们不能再赔本赚吆喝了!雅万高铁贷款从40年延到80年,印尼财政部9月15号接手六成股权,运营半年亏掉20亿,客流不到预期三分之一,这张东南亚首条高铁名片还能打出去吗?
进入2026年9月,雅万高铁再次站到舆论中心。这一次争议不在列车速度,也不在施工技术,而在账本。印尼政府启动项目股权和债务管理调整,原计划9月15日前后由财政部体系承接印尼方所持权益及相应偿债责任。中国企业联合体持有的40%股份并没有改变。到9月18日,印尼财政部公开说法仍是相关移交处于收尾阶段,所以严格讲,“9月15日已经完成接手”并不准确,应当理解为原定移交节点。
真正引人注意的是贷款期限。雅万高铁总投资后来升至约72.7亿美元,其中中国国家开发银行最初提供约45亿美元融资,原贷款安排期限为40年。经过印尼方面与中方围绕债务重组持续磋商,印尼财政部长普尔巴亚今年9月确认,偿还期限已经拉长到最长80年,每年需要承担的还款规模被压低到约1万亿印尼盾。换句话讲,这次调整首先解决的是短期现金流压力,而不是把债务凭空消掉。
为什么印尼政府急着动这笔账?核心还是原有国企股东压力越来越大。印尼国家铁路公司的财务资料显示,持有KCIC印尼方权益的PSBI在2026年上半年录得约5.13万亿印尼盾净亏损,折合人民币约20多亿元,而且已经超过2025年全年亏损水平。作为PSBI最大股东,印尼国家铁路公司本身的铁路主营业务并不差,可来自联营企业的亏损明显拖累了利润。
这也是财政部出面的关键背景。过去这60%的印尼方权益压在KAI、WIKA等几家国企组成的联合体身上,建设企业、铁路运营企业既要经营自己的主营业务,又得承担高铁项目长期融资压力。现在把权益和债务管理转入财政部旗下特殊使命机构,相当于重新安排承债主体,让专业融资机构用更长周期消化负担。印尼财政部还明确表示,相关安排计划不直接增加年度国家预算的即时负担。
不过,题目里“客流不到预期三分之一”这个数字,需要根据2026年的最新数据修正,否则容易把经营困难写成运营失败。雅万高铁早期研究阶段确实出现过每天约6万人次的较高预测,后来运营目标已调整到约3.1万人次。2026年普通日期间实际客流大致在每天1.6万至1.8万人次,暑期则提高到2万至2.3万人次。按目前较现实的3.1万人目标计算,已经明显超过“三分之一”。
客流结构还出现了一个值得注意的新变化。到2026年8月底,雅万高铁累计接待的马来西亚游客已经超过40万人次,占全部外国乘客四成以上。雅加达与万隆原来需要数小时的陆路行程,高铁把核心铁路运行时间压缩到约46分钟,这种时间优势正在慢慢转化成旅游线路和商务出行需求。
那为什么有客流,账面依旧这么难看?原因就在高铁这种基础设施不能只拿票价乘人数计算。车辆折旧、线路维护、电力供应、车站运营、融资利息以及前期超支形成的债务,都需要长期覆盖。雅万高铁又只有142公里,线路偏短,票价能够获取的绝对收入受到限制。原本期待的车站综合开发、沿线商业和TOD收益,也需要几年甚至十几年才能成熟,无法马上填上建设时期留下的资金缺口。
更值得关注的是,印尼并没有因为债务问题准备放弃高铁。恰恰相反,印尼财政部长公开谈到,在完成现有项目调整以后,希望继续把线路向东延伸约700公里,通往泗水,并表示已经同中方相关人士进行沟通。资金来源和具体方案目前还没有完全公布,这意味着泗水延伸线仍需要非常严谨的可行性论证。
这件事对中国企业的提醒也很清楚:下一阶段高铁出海不能只追求“又拿下一条线路”。真正值得争取的是能够长期运行、形成稳定现金流、让合作双方都有收益的项目。融资期限怎么设,谁承担超支风险,客流预测按什么模型计算,车站土地收益归谁,汇率波动由谁消化,这些看起来没有列车时速那么亮眼,却可能决定几十年后的账本究竟是什么颜色。
雅万高铁因此不能简单贴上“翻车”标签。它确实存在建设成本上升、债务期限大幅拉长、股东亏损加重等现实问题,这些都不能回避;与此同时,它也已经连续运营近三年,日常客流达到一两万人以上,运行可靠性保持较高水平,并逐渐成为雅加达—万隆交通体系的一部分。经营账难看,与工程有没有价值,并不是一回事。
所以,这张东南亚首条高铁名片依然能打,只是打法必须改变。中国高铁真正有竞争力的地方,不只是列车跑到350公里时速,更是完整产业链和工程组织能力。雅万高铁留下的经验同样珍贵:海外项目既要算技术账,也得把商业账算到几十年以后。能够赚钱、能够持续运营、能够让合作国愿意继续建设下一条线路,这样的高铁出海,才不是“赔本赚吆喝”,而是一张真正经得起时间检验的中国制造名片。