“保险公司又玩不起了?”女子持续为丈夫交保险,丈夫出意外瘫痪,女子申请理赔遭拒,保险公司竟然说“能吃饭就不算全残”!网友:“保险公司的口碑差果然是有原因的!”
一份保险,本是家庭遭遇变故时最后的兜底保障。可现实里,不少人买保险时满心期待,真到需要理赔的时候,却处处碰壁。这起发生在普通家庭身上的理赔纠纷,看完让无数普通人心里五味杂陈,也戳中了很多人对保险的顾虑。
这位女子多年来按时缴纳保费,满心以为这份保险可以给家庭多一层保障。谁也没有想到,一场突如其来的意外,彻底击碎了平静的生活。丈夫遭遇意外之后,身体落下重伤,直接瘫痪在床,生活完全无法自理。
看着卧病在床的丈夫,家里的经济重担一下子全部压到女子身上。治病、康复,每一笔开销都是沉重的负担。走投无路之下,女子想起之前购买的保险,抱着一丝希望向保险公司提交了理赔申请,盼望着理赔金能够缓解家里的困境。
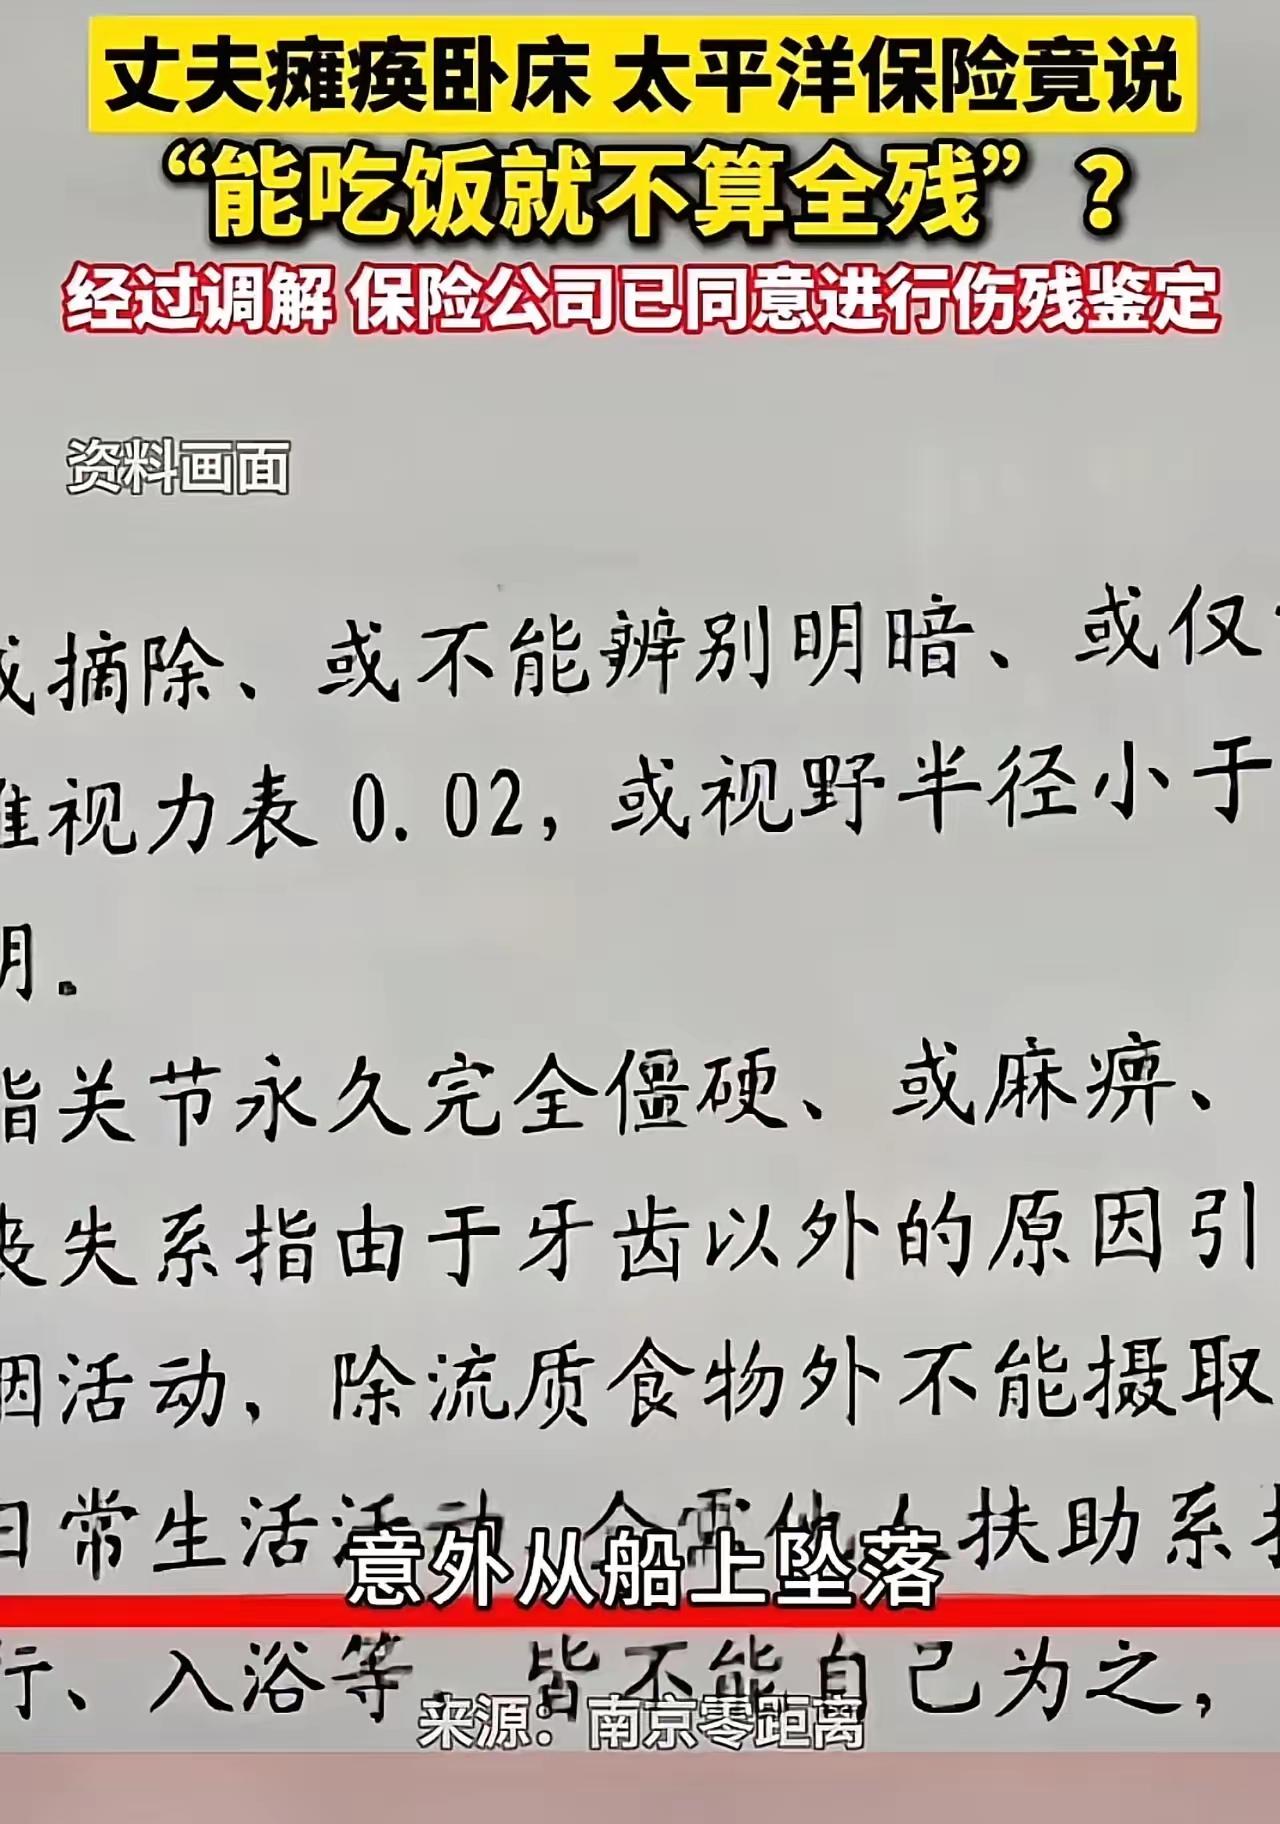
可等来的结果,却让她大失所望。保险公司直接拒绝了理赔,给出的理由更是让人难以理解:当事人还能够自己吃饭,就不满足全残的赔付标准,不予赔付。
听到这样的说法,女子又愤怒又无助。丈夫已经瘫痪,日常起居全都需要旁人照料,连翻身、起身都做不到,仅仅只是可以自主进食,就被判定不算全残。在普通人朴素的认知里,瘫痪丧失大部分生活能力,就应当属于全残,可保险公司却拿着条款抠字眼,用严苛的标准把赔付门槛抬得很高。
消息传到网上,瞬间引发网友热议。很多人纷纷吐槽,买保险的时候,业务员介绍得天花乱坠,只讲保障有多全面,很少把各种苛刻的免责、认定条件讲清楚。等到出险需要拿钱的时候,各种条条框框就全部拿出来,处处设置障碍。
当然,我们也不能一概而论全盘否定保险行业。保险合同里确实会对“全残”有着非常细化的专业定义,部分条款会把进食、自主行动等多项能力作为判定标准。但问题在于,很多消费者在投保的时候,根本没有吃透晦涩难懂的合同条文。
普通老百姓买保险,图的就是危难时刻的一份慰藉。如果理赔的门槛设置得过于苛刻,一味抠文字条款,忽略现实里受害者真实的处境,那这份保障就失去了原本的意义。
这件事也给所有普通人敲响警钟:买保险千万不要只听销售人员口头承诺,一定要静下心仔细阅读合同细则,看清伤残、理赔的认定标准,不要被美好的宣传迷惑。
同时也期待,保险机构能够兼顾规则与人情,守住行业的初心。保险的本质是风险分担,而不是设置重重关卡,让投保的家庭在困境之中雪上加霜。
互动话题:你遇到过保险理赔的难题吗?你觉得“能吃饭就不算全残”这个说法合理吗?欢迎在评论区聊聊你的看法!燕子.保险说 没有保险的代价 真实保险故事