有人问我,手上100万,在上海买哪里好。
先说一句不太中听的:100万在上海买房,最危险的不是钱不够,是它刚好够你犯一个足够大的错。
先看清100万在上海楼市的位置
上海上半年二手房成交13.6万套,看着热闹,但结构是另一回事。
55%的房子成交价不到300万,成交总价中位数大概在260万到280万之间。
这是上海楼市真正的底色,不是上千万的豪宅新闻,是两百多万一整套撑起来的。
100万在这个市场里,刚好卡在一个特别尴尬的位置。说多不多,全款买不到像样的。说少不少,当首付又能撬动一套够住的。
先算一笔账
100万当首付,大概能看400万到600万这个段。能买到五大新城的次新,或者市区边角的老房子。
但月供是多少?贷400万、三十年,月供大概在一万七到一万九。
这意味着家庭月收入至少三四万起步,而且得稳。
注意这个"稳"字。月供不是看你这个月赚多少,是看你敢不敢保证未来三十年都赚这么多。
100万全款呢?选择就非常窄了。基本只能看内环里二三十平的极小老破小,或者很远的郊区小房子。前者憋屈,后者没人接。
所以100万在上海,其实不是"买哪里"的问题,是这条路上你能承受哪一头。
真正让我觉得不公平的,是风险不对称
这点我觉得最关键,也最少有人说。
房贷的风险跟你买多大房子挂钩。买500万的月供一万七,买1000万的三万四。看着公平。
但问题是,100万预算能买到的那一档,恰恰是上海流动性最差的。远郊,老破小,没地铁,同片区一堆竞品。
这些房子的共同特点是:你想卖时最难卖。
也就是说,杠杆的风险一视同仁,但你拿去抵押的那套房子,抗风险能力是最弱的那一档。
万一哪天收入断了。买核心区的人,降价一点还能出手,能换小,能自救。买远郊的人,降价都未必有人看,挂一年降价三次,最后要么撤牌,要么割一大块才走得掉。
风险最大的房子,落在抗风险能力最弱的人手里。这才是这笔账最别扭的地方。
还有一层,我觉得更扎心
很多人在上海买房,买的到底是不是房子?
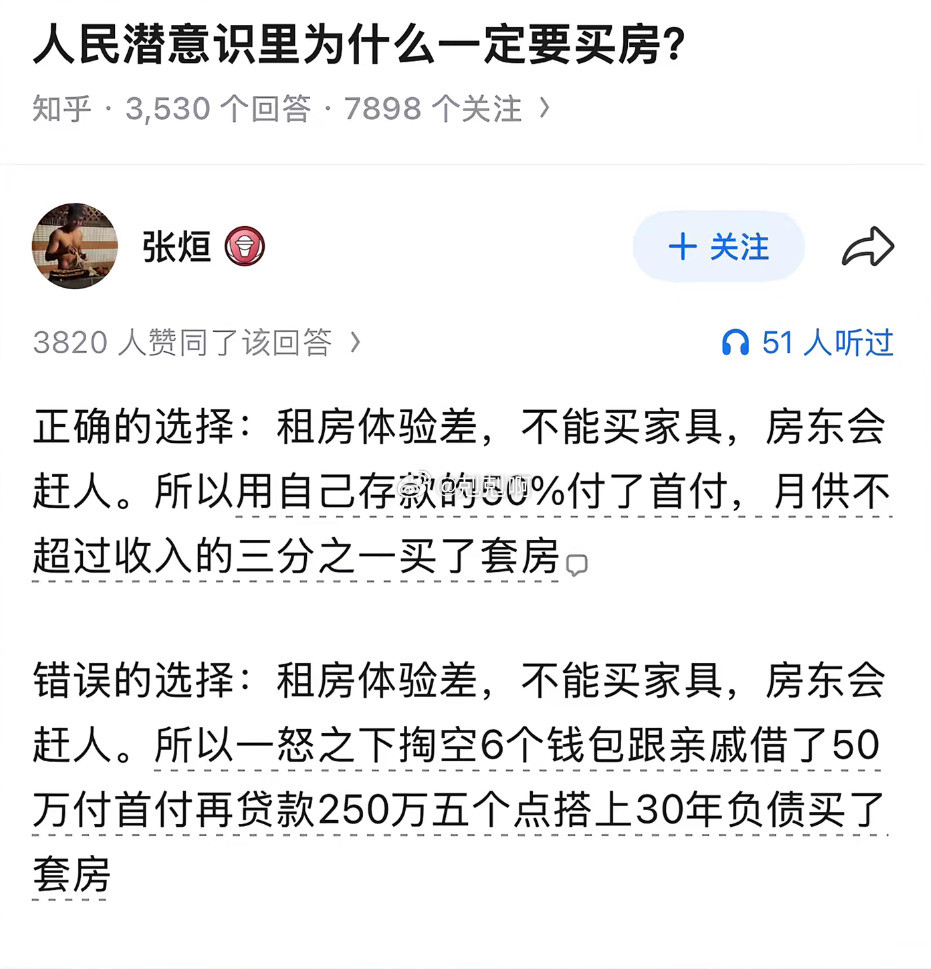
100万预算,你能买到的居住体验,说实话未必比租好。郊区通勤两小时,配套一般,房子也不大。
但"在上海有套房"这句话,值很多钱。它值的是身份感,是过年回家能说出口的底气,是父母眼里"你总算扎下根了"。
这不是虚荣,是真实需求,没什么不对。
但你得想清楚:你是在为居住买单,还是在为这个地名买单。
如果是后者,那OK,这是消费,买了就买了,别指望它涨。
但如果嘴上说自住,心里在算投资回报,我劝你先别急。因为100万在上海能买到的那一档,恰恰最不适合投资。涨的时候涨得最慢,跌的时候跌得最快。
如果非要买,守住这几条
我不打算列板块清单,那种东西每个中介都能背一串,而且年年在变。我说几条不会变的标准。
第一,地铁是命根子。上海跟别的地方不一样,没地铁的房子以后基本没人接。通勤可以远,但不能没有地铁。
第二,别买同片区供给最大的那种盘。你买时觉得便宜,等卖的时候,隔壁还有三个小区跟你一模一样,定价权就不在你手里了。
第三,月供别超过家庭收入的三分之一。超过了,你不是在买房,是给自己上枷锁,以后不敢换工作,不敢生病。
第四,想清楚五年后谁来接盘。这套房五年后什么样的人会买?答案想不出来,就别买。
最后说句实话
100万在上海能买到的确实不多。但"不多"不等于"不该买"。
有明确居住需求、收入也稳,那就买,买一个能住、以后能卖掉的,别贪。
如果其实没那么急,只是怕钱贬值,或者被身边人推着走,我劝你再想想。
因为在上海,100万最贵的用法不是花掉它,是花掉它的同时,把未来三十年的选择权一起押进去。
至于该不该押,我说不好。
我只知道,同样是100万,有人买来了一个家,有人买来了三十年不敢辞职。
你们的100万,会怎么用。

评论列表