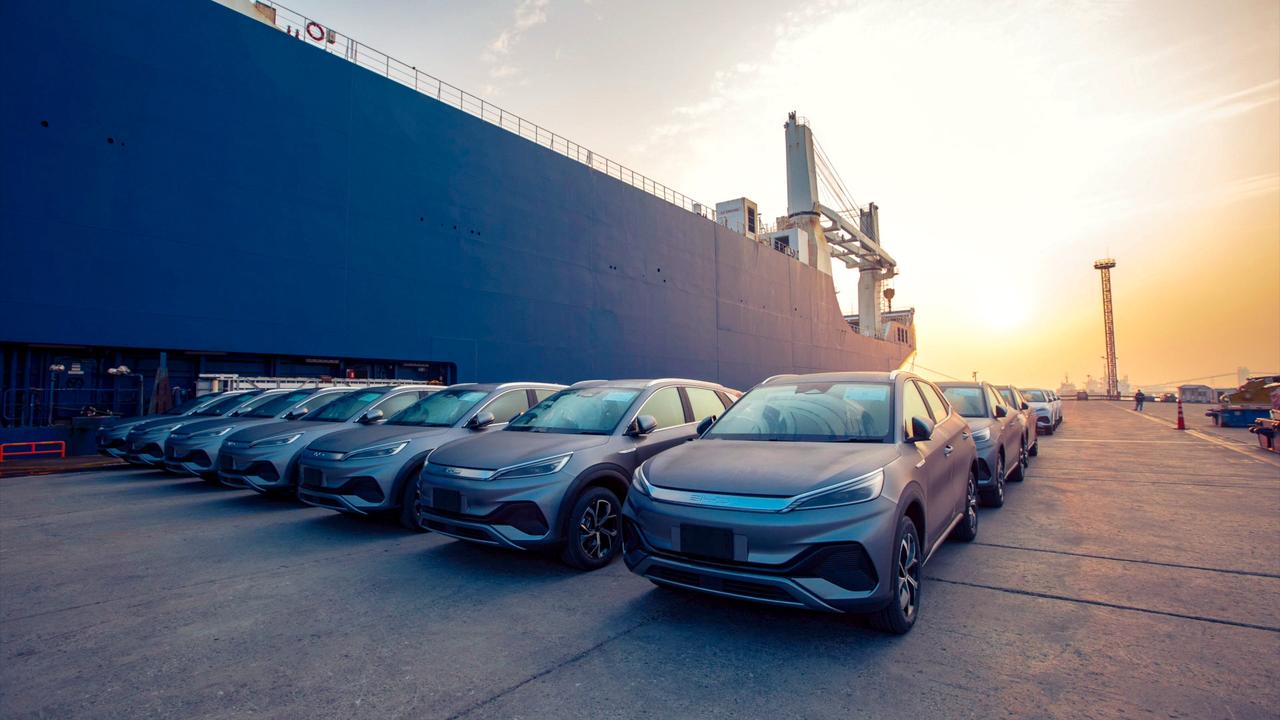
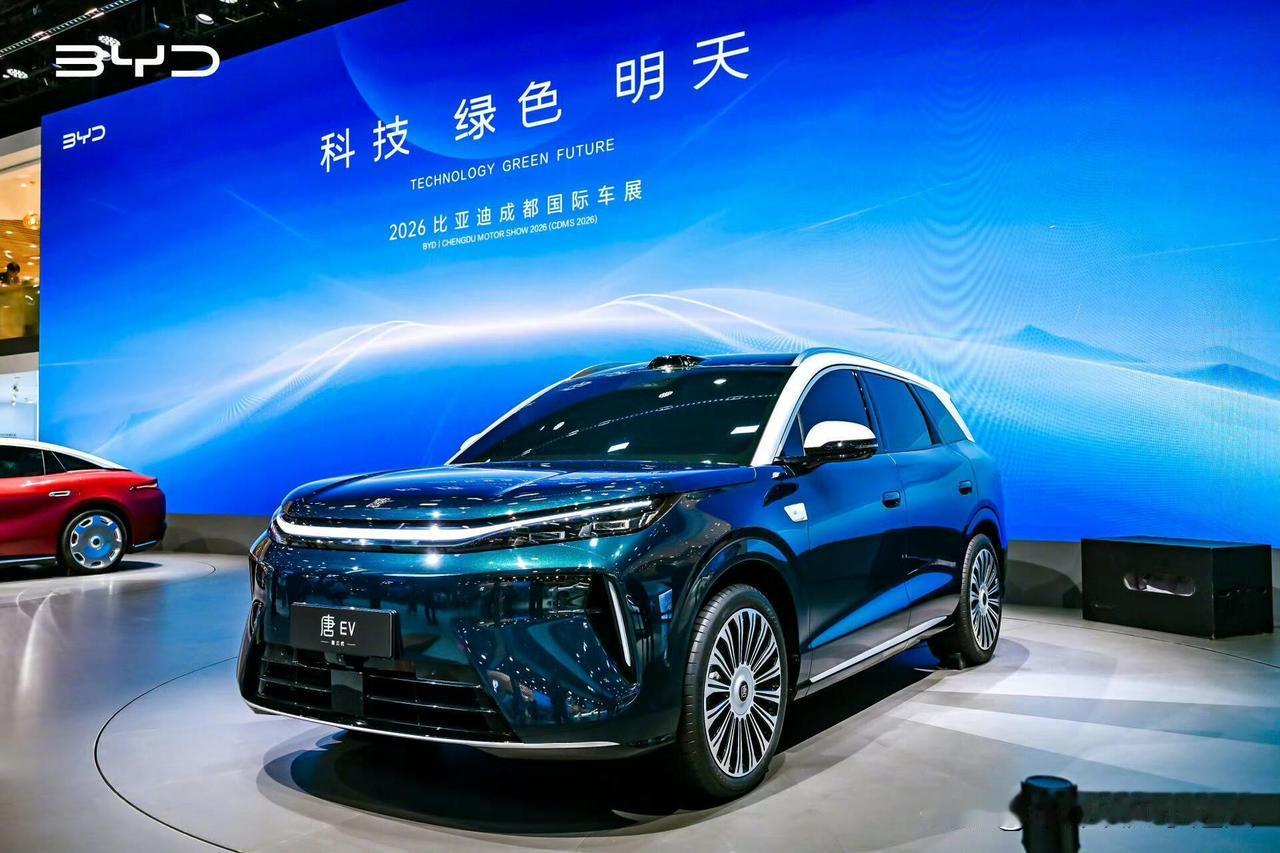
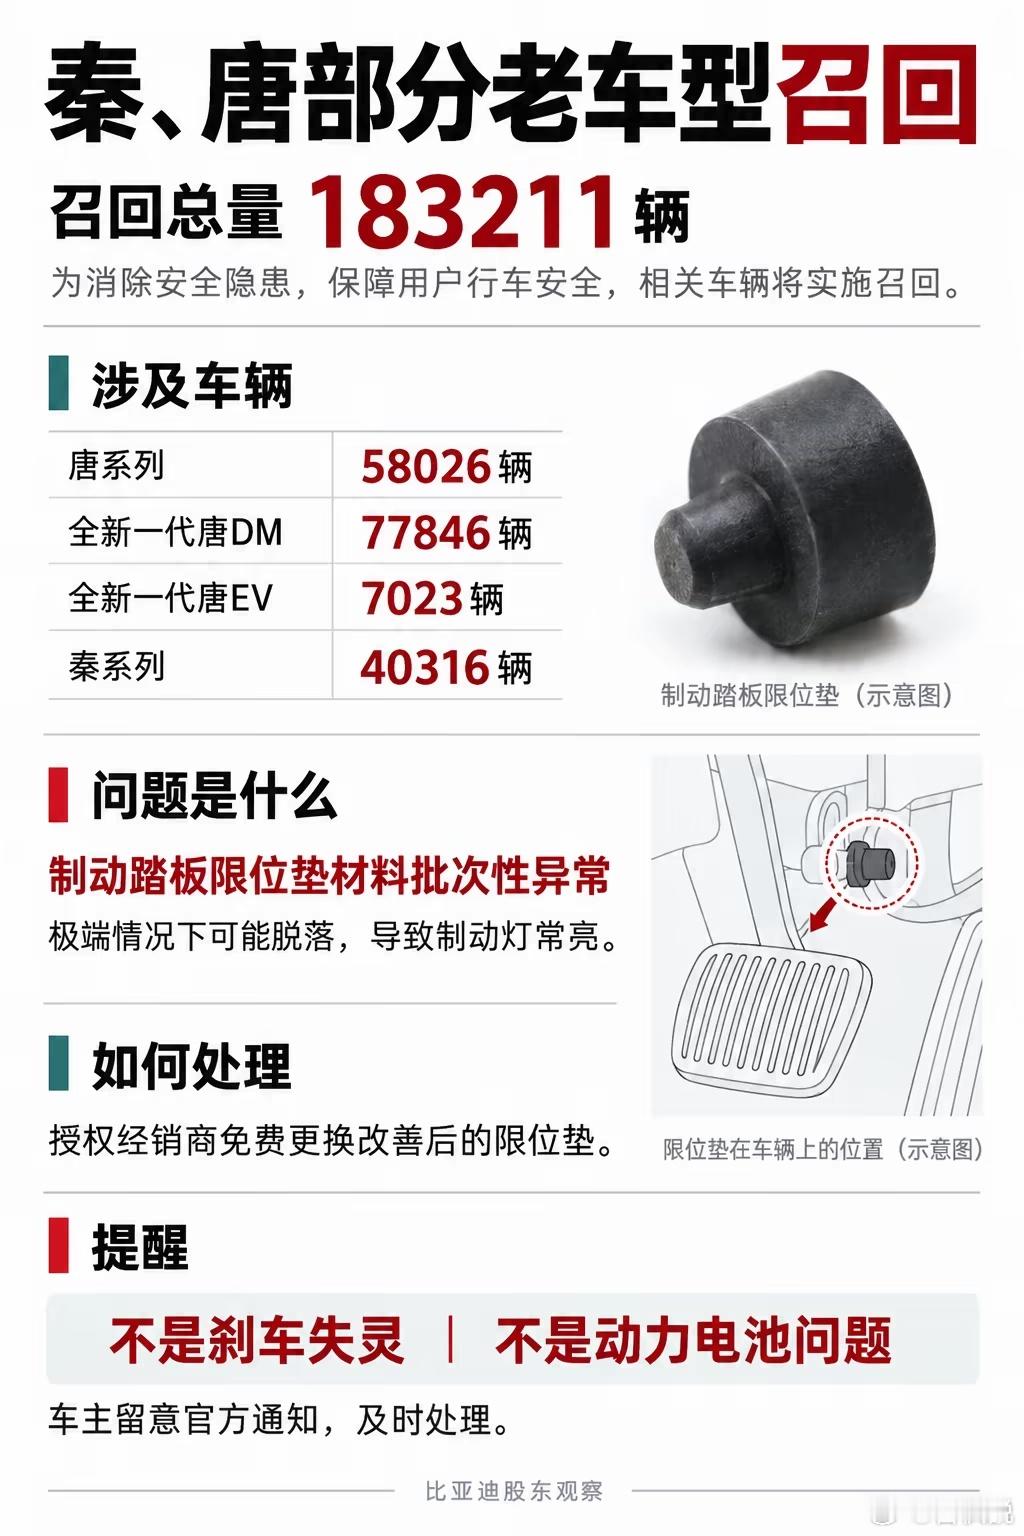
这款汽车是比亚迪生产的。
比亚迪整体债务曾经有过社会舆论,官方结论是处于安全可控区间,不存在债务危机风险。
但短期偿债指标偏弱,属于制造业扩张期的正常负债结构,和房企高杠杆、借新还旧的风险模式有本质区别。
2026年中报显示,比亚迪
总负债6679亿元,资产负债率70.96%,看似偏高但负债结构非常健康。
有息负债(需要还本付息的借款、债券)约1258亿元,仅占总负债的18.8%;
绝大部分是经营性无息负债:应付账款、经销商预付款(合同负债)、应付票据等,不用支付利息,是车企正常的供应链往来款。
比亚迪现金覆盖能力。
账上货币资金 + 交易性金融资产合计约1286亿元,叠加其他现金类资产总现金储备超1600亿元,完全覆盖全部有息负债,利息支出压力极小,半年利息费用仅19.15亿元,对应3448亿营收几乎可以忽略。
现金流与盈利支撑
上半年经营现金流净额373.35亿元,同比增长17.28%,主营业务持续造血;
利息保障倍数8.63倍,EBITDA利息保障倍数29.77倍,盈利完全可以覆盖利息支出,偿债缓冲充足。
需要留意的短板
1. 短期偿债指标偏弱:流动比率0.87、速动比率0.41,低于行业常规安全线,短期流动性偏紧,依赖经营周转和持续销售回款;
2. 有息负债同比增幅较大,海外产能扩张、研发投入带来持续资本开支,若销量不及预期,会加大现金流压力;
3. 存货规模上升,若车市价格战持续,存在存货减值风险。
横向对比
比亚迪有息负债占比远低于大众、丰田等国际车企,且现金流稳定、主业盈利扎实,负债是支撑产能扩张、产业链布局的经营性负债,而非投机性负债,整体债务风险远低于高杠杆房企,在新能源车企里财务安全性处于上游水平。
但是,中国的汽车企业和丰田大众相比,还是不一样的,因为国情不一样,处于世界的位置不一样。