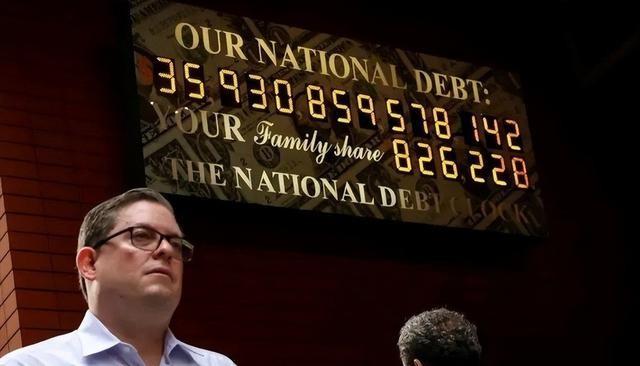
40万亿美元。
美国联邦债务总额首次越过这个数。PBS、路透、半岛电视台当天全把它放上了头条。
更扎眼的是速度。今年3月才刚过39万亿,五个月后就站上40万亿。到9月10日,40.05万亿。算下来,一天增加约70亿美元。
70亿。一天。
这还不是最要命的。2026财年前十个月,联邦赤字已经超过了2025年全年。利息支出,比国防预算还高。
什么意思?借新钱,还旧账,剩下的刚够付利息。这日子我熟,身边背房贷的中年人就这么过的。只是美国这个“中年人”,手里攥着印钞机。
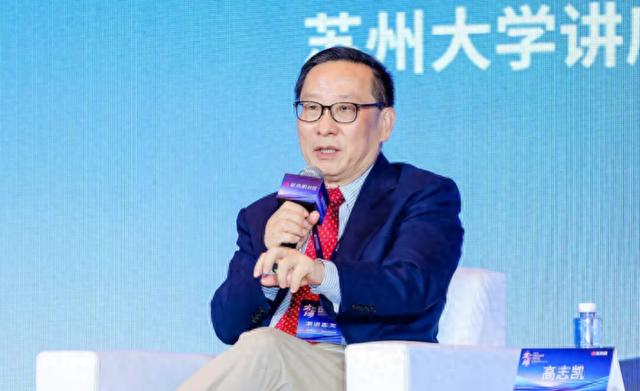
高志凯这时候站出来说了句话。他说从2026年末到2027年前半段,世界可能遇到一场比2008年更重的金融大风暴,杀伤力可能达到2000年互联网泡沫破裂时的十倍。
这人不是路边算命的。耶鲁法学博士,摩根士丹利亚洲区前高管,香港证监会待过。半年内三度公开示警,从年初达沃斯讲到夏天深圳论坛。
可你发现没有,大家吵的全是同一个问题。
他准不准?
有人半夜挂单清仓,有人嘲讽他博流量。同一句话,两种动作。
这不就是普通人最真实的处境吗。你手里那笔钱,到底是在等收益,还是在等一个必须用它的日期?
席勒市盈率41.09,比二十年均值高出46%以上。十年期美债收益率长时间停在4.7%左右,收益率利差已经翻负。AI板块全球一年投进去五千多亿美元,能进财报的经营性收入只有三百多亿。
这些数字单个看,都能解释。凑一块儿,谁心里都得咯噔一下。
但我觉得,真正的问题不在他准不准。
在于你手里那笔钱,有没有一个日期在追它。明年交首付的钱,后年给孩子留学的钱,年底要还的贷款。这些钱等不了18个月,更赌不起一次“可能”。
高志凯把窗口锁在2026年底到2027年上半年,因为这几个数刚好挤在同一时段。可你的日期,是你自己的。
未来12到18个月里必须用的钱,别放进需要靠市场涨跌才能拿回来的地方。这话跟预测无关,跟你缺不缺那笔钱有关。
风暴来不来,没人能替老天爷拍板。
但你明天要不要用钱,你自己说了算。