“等上19年,也要绕开中国布局!”9月16日,韩国把中亚五国领导人集中请到首尔。被矿产卡脖子逼急了的韩国,非要跑到咱们“大后方”挖一条备用资源通道。这波操作,真能撬动中亚的盘子吗?
这一次,李在明政府可谓投入不小。三天峰会期间,韩国与中亚五国达成70多项合作协议,其中关键矿产、能源和供应链被放在重要位置。哈萨克斯坦那边更是直接签下190亿美元的商业合同,双边关系升格为全面战略伙伴关系。
韩国超过95%的关键矿产靠进口,电池材料七成依赖外部供应,半导体离不开镓、锗这些稀有金属,中国是主要来源国。说白了,半导体、动力电池、电动车——这些韩国引以为傲的支柱产业,命脉攥在别人手里。李在明心里比谁都清楚,所以才满世界找矿:蒙古签了21份备忘录,越南在谈,现在直接把中亚五国总统全请到了首尔。
这次峰会还定了规矩——每两年开一次,下一届2028年在哈萨克斯坦办。这不是一锤子买卖,是打算长期经营。 但话说得漂亮,真正的问题不在首尔,而在中亚那片高原上——矿能不能挖出来,挖出来能不能运回去。
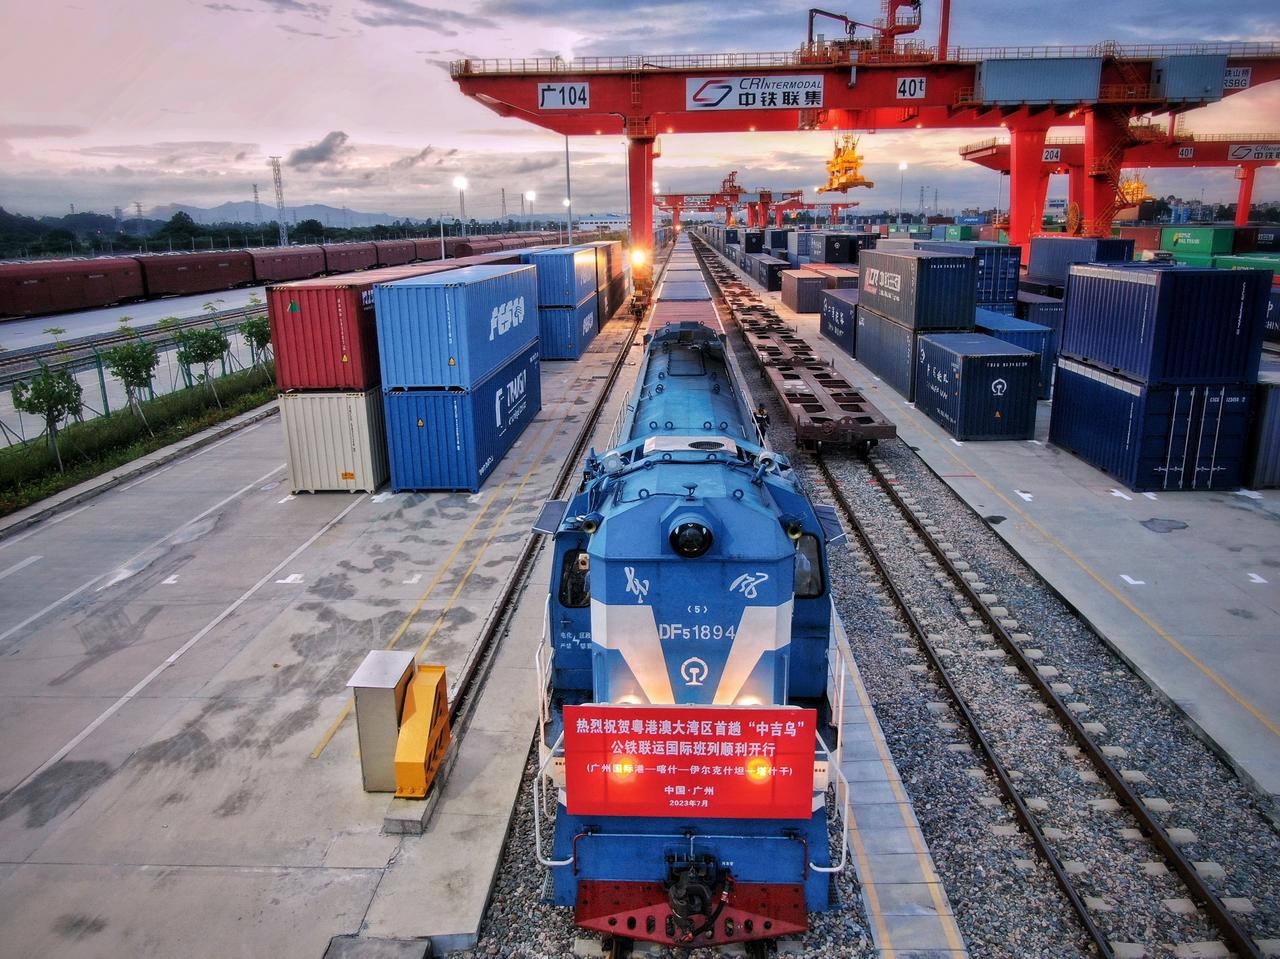
先看运输这道坎。中亚深处亚欧大陆腹地,想把矿产运到韩国,最现实的路是往东走中国,经连云港或霍尔果斯出海,铁路成熟、距离短、成本可控。另一条就是“中间走廊”——从哈萨克斯坦跨里海,经阿塞拜疆、格鲁吉亚、土耳其进欧洲,再绕一大圈回东亚。
这条路全长4250公里,去年的运量只有7.7万标准箱,跟经俄罗斯的传统通道比起来,连零头都算不上。 更耐人寻味的是,里海上跑的运输船,大部分是中国造的。哈萨克斯坦铁路公司订了6艘船,其中4艘由中国江苏的造船厂建造。机车也一样,跟美国签了300台,跟中国企业签了270台。
再看开采端。中亚的矿确实不少,哈萨克斯坦的锂、乌兹别克斯坦的稀土、吉尔吉斯斯坦的多金属矿,储量都可观。但储量是储量,产能是产能。中国在中亚矿业领域已经深耕了十几年。西藏珠峰在塔吉克斯坦的塔中矿业,年采选规模400万吨,产值长期占塔吉克斯坦采掘业总产值的近一半,连续多年是该国第一大工业纳税主体。
中国占据中亚关键矿产出口的近一半,而且早就不只是买矿石了,是从上游开采到下游加工的全链条参与。韩国说要建稀有金属中心、搞联合研究和技术转移,方向没错,但从实验室到量产矿山,中间隔着十年以上的时间和几十亿美元的基础设施投入。
韩国自己在海外矿产投资上的记录也不太好看。墨西哥的博雷奥铜矿,投了大约20亿美元公共资金,最后以1美元卖掉。尼日尔的特吉达铀矿项目,投了1480万美元拿了5%的股份,目标年产700吨铀,最终连一克都没产出来就退出了。这些不是孤例。韩国国营资源企业近年来大规模清理海外资产,原因就一个——投出去的钱收不回来。
中亚国家自己不想多找几个买家吗?想,当然想。中亚各国推行的是平衡外交,不会把自己绑死在任何一个伙伴身上。他们跟韩国谈矿产合作的同时,跟中国、俄罗斯、欧美的生意照做不误。哈萨克斯坦总统托卡耶夫这次去首尔,嘴上说的是合作,心里盘算的是用韩国的技术和资本,帮自己从“卖原料”升级到“搞加工”。
去年两国贸易额才30多亿美元,他想翻一番。但中亚国家在资源谈判中精明得很,核心资源的主导权不会轻易出让。 说到底,韩国这波操作不是“绕开中国”,而是“给自己买一份保险”。保险的逻辑从来不是替代,而是分散。李在明心里清楚,中亚的矿短期内运不回多少,但不签这些协议,韩国产业界连保险都没有。
签了,至少有一个战略姿态,有一个跟美国谈条件的筹码,有一个在国内交代的说法。 李在明在峰会上说“1500年前的丝绸之路会重新打开”。这话有情怀,但1500年前的丝绸之路靠的是骆驼,骆驼不烧柴油,不需要港口,不依赖集装箱船。
今天的矿产供应链,每一吨锂精矿从哈萨克斯坦的矿山到韩国的电池工厂,要经过铁路、港口、货船、再铁路,每个环节的衔接都需要实打实的基建和长年累月的运营经验。这些,中国在中亚已经干了十几年。
所以这盘棋真正值得关注的,不是首尔签了多少份协议,而是三年五年之后,这些协议里有多少能变成矿山上的挖掘机和港口里的集装箱。从这个角度看,韩国这步棋的成败,不取决于李在明的外交手腕,而取决于中亚高原上那些矿,到底能不能被挖出来、运出去。