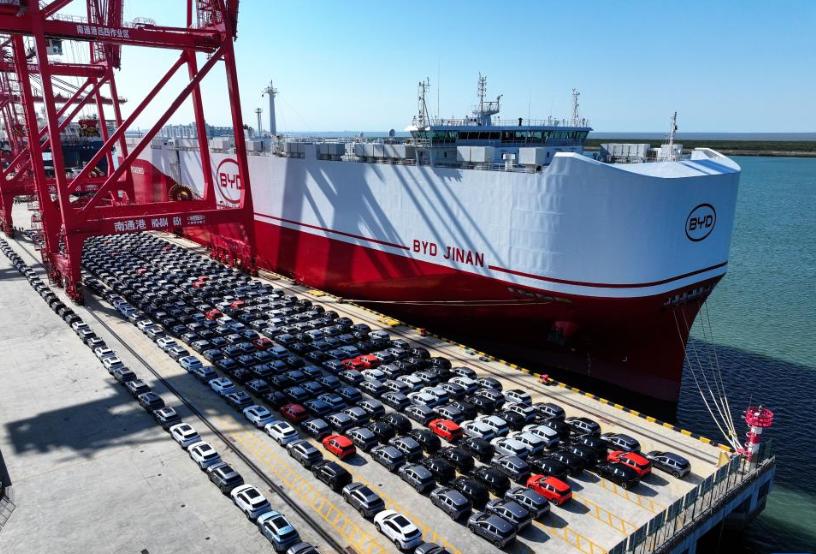
岂有此理!欧盟让中国承诺减少新能源汽车出口,多买欧洲产品
9月17日,英国《金融时报》援引消息人士的话捅出了一份“要求清单”:欧盟希望中国自愿将混合动力汽车在欧盟市场的份额限制在15% 左右,而现实是,中国插混车型目前已经占了超过三分之一。
这不是磋商,这是最后通牒的礼貌版。
同一套诉求里,还打包了另外几件事:要求中国限制化学品等品类的出口,同时要求中国多买欧盟产品,“少卖、多买”,四个字概括完了。
为什么突然盯上了“插混”?因为纯电的关税墙,已经被中国车企绕过去了。
2024年10月,欧盟对中国产纯电动汽车加征反补贴税,基础关税10%之上再叠7.8%到35.3%,部分车型综合税率超过45%,结果呢?中国车企没有硬扛,而是换了赛道。
插电混动车型当时不在加税范围内,只交10%的基础关税,于是出口结构迅速切换:2025年中国对欧插混出口量同比暴涨155%,而纯电只有12%。
2026年一季度,中国对欧洲汽车出口总量43.8万辆,同比增长84.7%,其中插混10.6万辆,增速152.4%,4月,中国品牌插混在西欧18国的市占率逼近30%。
欧盟的关税墙,被中国车企用“换发动机”的方式翻过去了。
德国《商报》6月就已经放风,欧盟委员会准备对插混也征收反补贴税,“准备工作已经就绪”,现在《金融时报》的报道,等于把底牌摊到了桌面上:要么你自己限,要么我来加。
但这笔账,欧盟算得对吗?
欧盟官方的数字是:2025年对华货物贸易逆差约3600亿欧元,平均每天近10亿欧元,冯德莱恩在盟情咨文里把它包装成“第二次中国冲击”,说“已到临界点”。
但同一套统计里,欧盟对华服务贸易长期保持顺差,欧洲企业在华设厂、再把产品卖向全球的利润,也大量回流欧洲总部,把价值链切成半截,只拿进口货值做政治动员,这不是诊断,是选择性算账-3。
再看“产能过剩”这个指控。
中国对欧出口的增长,集中在“新三样”和化工品。但欧洲自己也在大力推动绿色转型,新能源产品需求是真实存在的,欧洲能源危机推高了本土化工产业成本,削弱了本土供给能力,才倒逼加大外部采购。
换句话说:一部分中国商品进入欧洲,不只是“中国想卖”,也因为“欧洲要买”。
中国的回应,话已经说得很直
商务部发言人何亚东9月12日的表态值得逐句读:“中方始终审慎、克制使用贸易救济措施,今年以来,中方未对欧盟发起任何原审调查,仅在3起案件中作出裁决。”
对比数字很刺眼: 今年欧盟对中国已发起7起原审调查,占其对外调查总量的近40%,涉及约35亿美元中国出口,并对28起案件作出初裁或终裁,目前欧方正在执行中的对华贸易救济措施95项,涉及约393亿美元中国出口。
“特别是电动汽车反补贴案中,欧盟在没有任何盟内产业申请的情况下自主发起调查,调查过程和结论不合理、不合规。”
这份“要求清单”的本质,是欧盟在用一个“自愿限售”的包装,试探中国会不会在压力下让步。
但有一个结构性矛盾,布鲁塞尔绕不过去。
中国车企已经在加速本地化,比亚迪在匈牙利塞格德建设年产能30万辆的工厂,预计今年第四季度启动整车组装,单车可节省关税约5500到8200欧元。奇瑞在巴塞罗那启动组装业务,上汽MG在法兰克福附近设立研发中心。
“限售令”能管住海关数据,管不住欧洲消费者用脚投票, 2025年欧洲最畅销的插混车型是比亚迪Seal U,年销量6.59万辆,价格“比起亚狮跑便宜得多”。
德国智库汽车研究中心的估计是:2026年中国车企将在欧盟销售约80万辆新车,2027年突破100万辆。
欧盟真正需要回答的问题,不是“怎么拦住中国车”,是“为什么欧洲消费者不买欧洲车”,大众已经宣布要推出2万欧元的小型电动车,宝马、奔驰也在慕尼黑车展上发布了新能源战略,如果欧洲车企能把产品做到“消费者想要”,关税墙根本不需要存在。
商务部的回应里有一句话,是整件事的题眼:“保护主义挡不住市场的强大力量,更拦不住欧盟消费者的理性选择。”