完整产业链成型!中国商业航天:星箭场测用五大环节打通,进入运营时代
提起商业航天,很多人只盯着火箭发射、卫星上天这些高光时刻。但很少有人知道,国内商业航天已经搭建起星、箭、场、测、用五大环节协同的完整产业生态,一条从原材料、火箭卫星制造,到发射测控、落地应用的全链条已经成型。中国商业航天,正在从过去的“任务发射模式”,转向可持续运营的产业化新阶段。
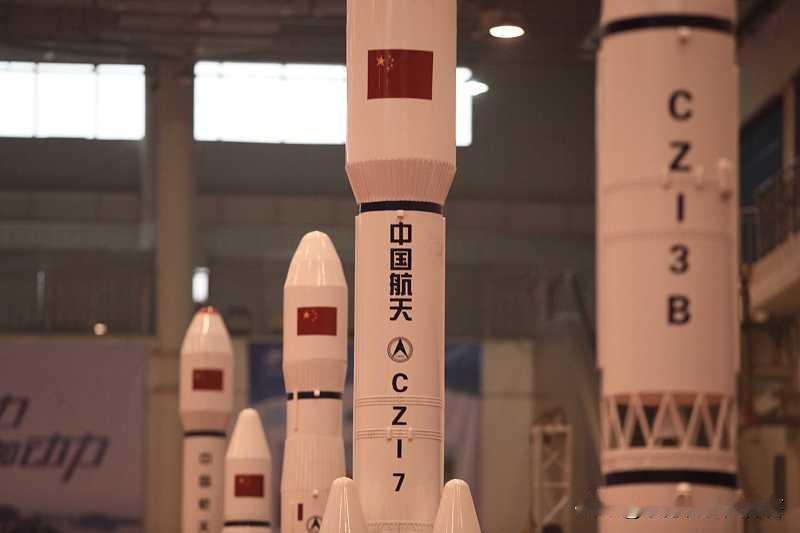
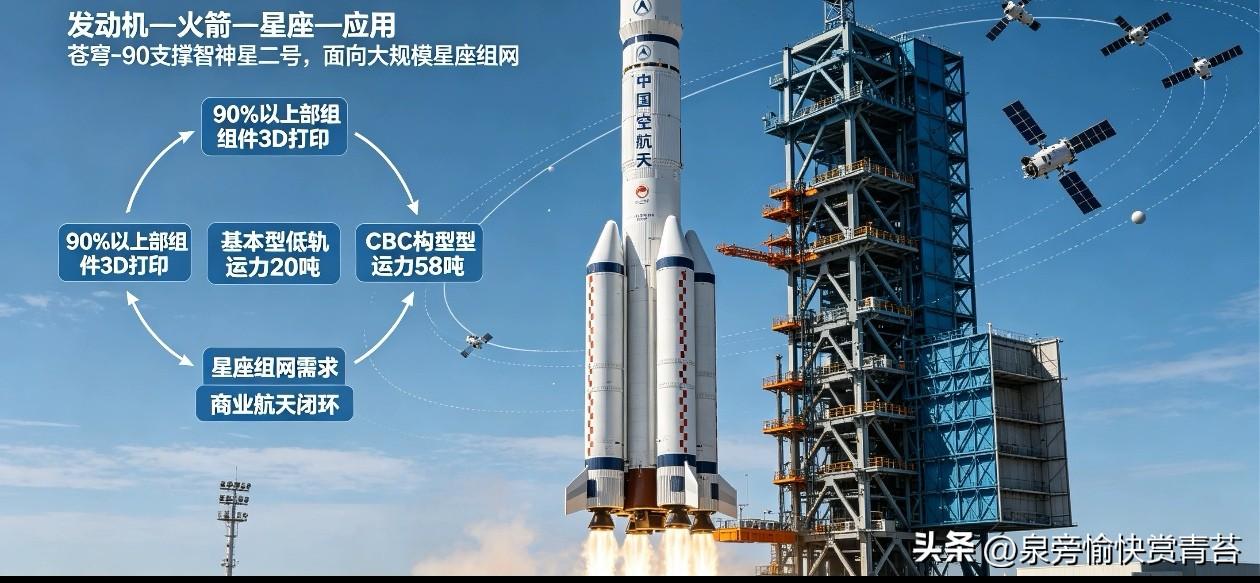
上游制造与核心配套,是整条产业链技术壁垒最高的一环,直接决定发射运力上限和星座建设成本。火箭制造赛道增长迅猛,2025年国内市场规模约230亿元,2026年有望突破300亿元。行业主线就是可回收复用技术,液氧甲烷、液氧煤油、固体火箭多条技术路线并行推进。栅格舵、液氢燃料、高端航天轴承、3D打印结构件等核心零部件,是火箭实现回收复用的关键硬件。
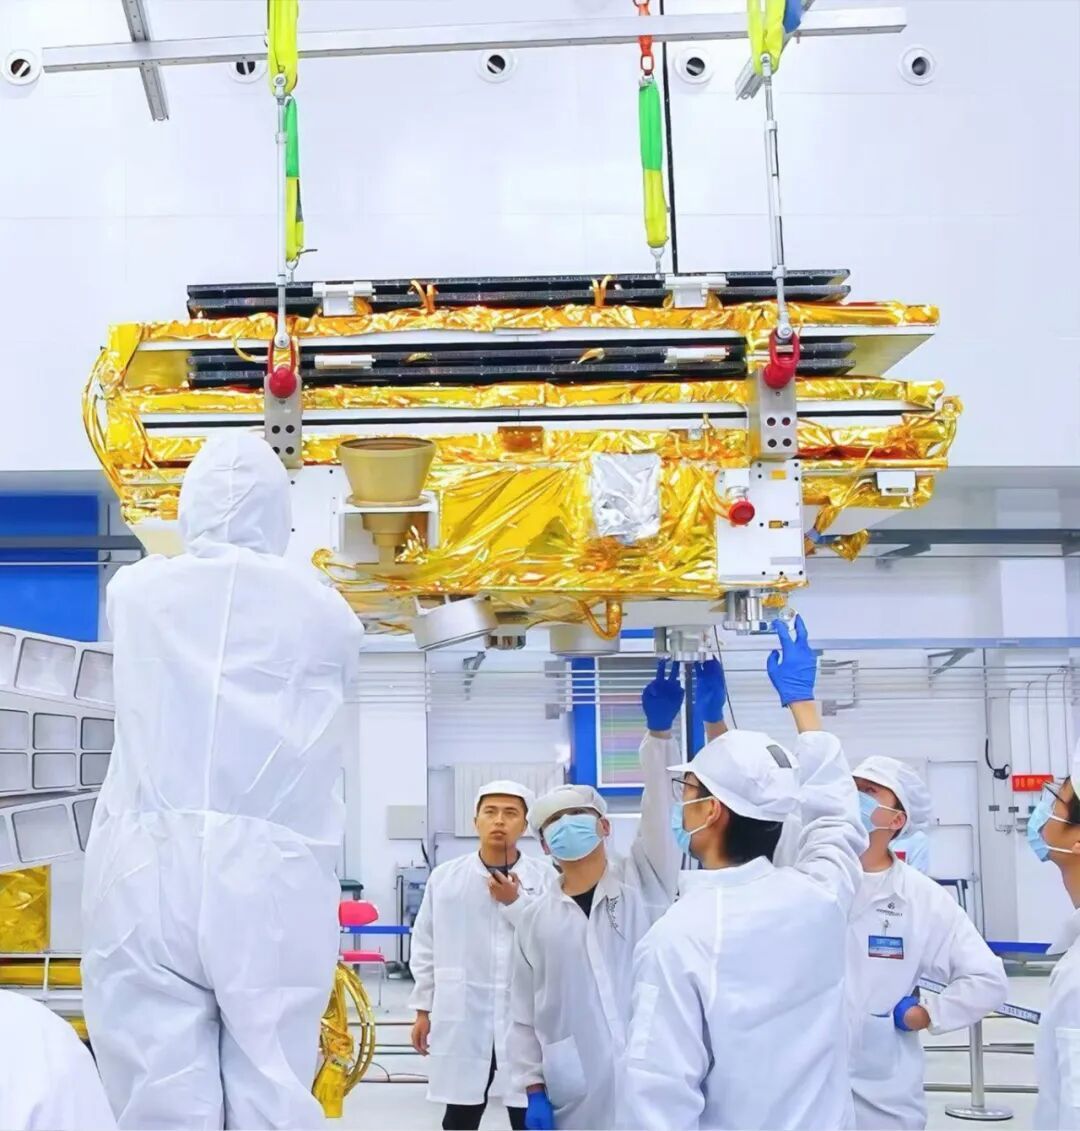
卫星制造板块同样保持稳步增长,2025年市场收入约143亿元,2026年有望接近160亿元。市场格局分工清晰,国家队企业主攻高可靠性大型卫星;民营商业航天企业发力微小卫星,依靠模块化设计快速量产,持续压低单星制造成本。
在元器件与基础材料领域,国产替代成果显著,抗辐射芯片、高端碳纤维等核心产品,头部航天企业本土供应商配套占比已经超过90%,产业链自主可控能力持续加固。
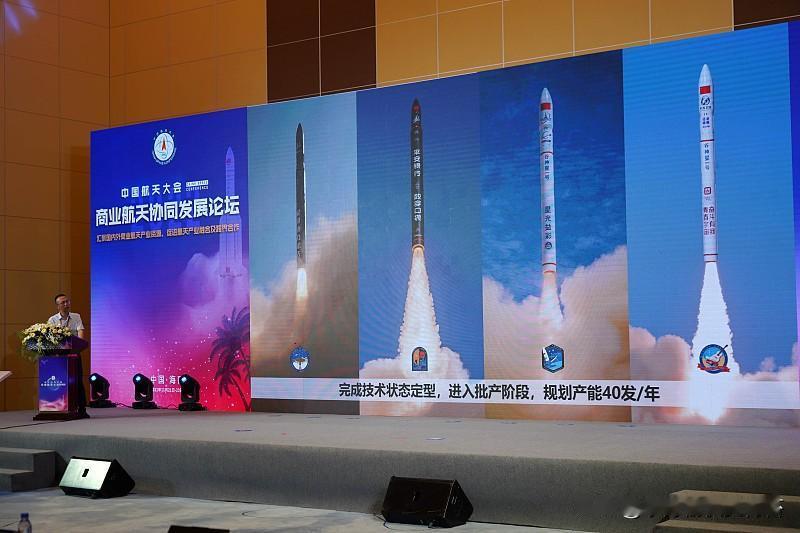
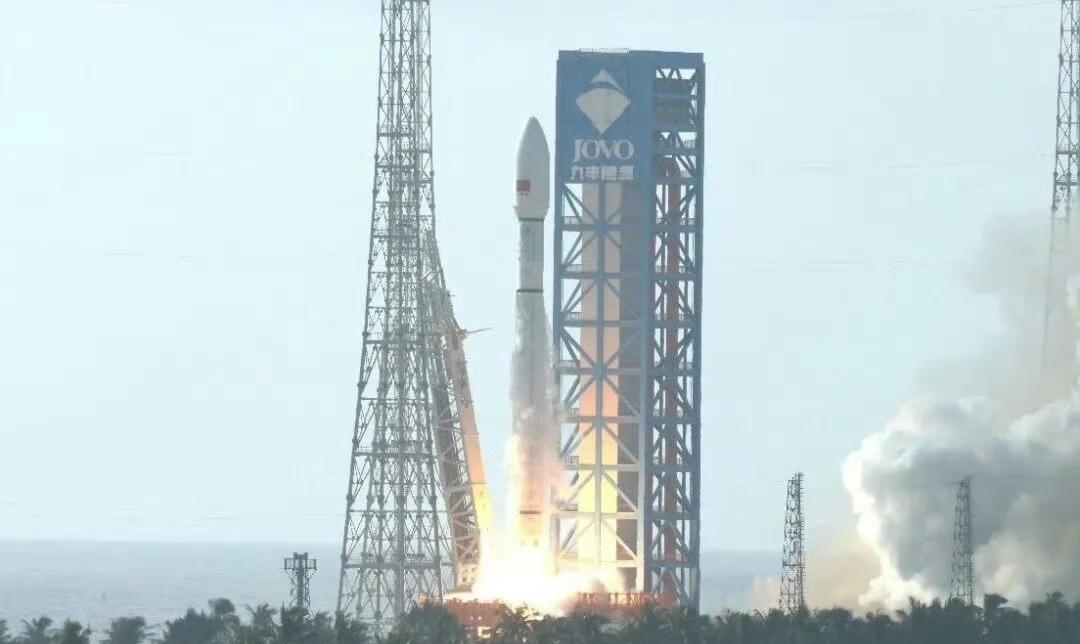
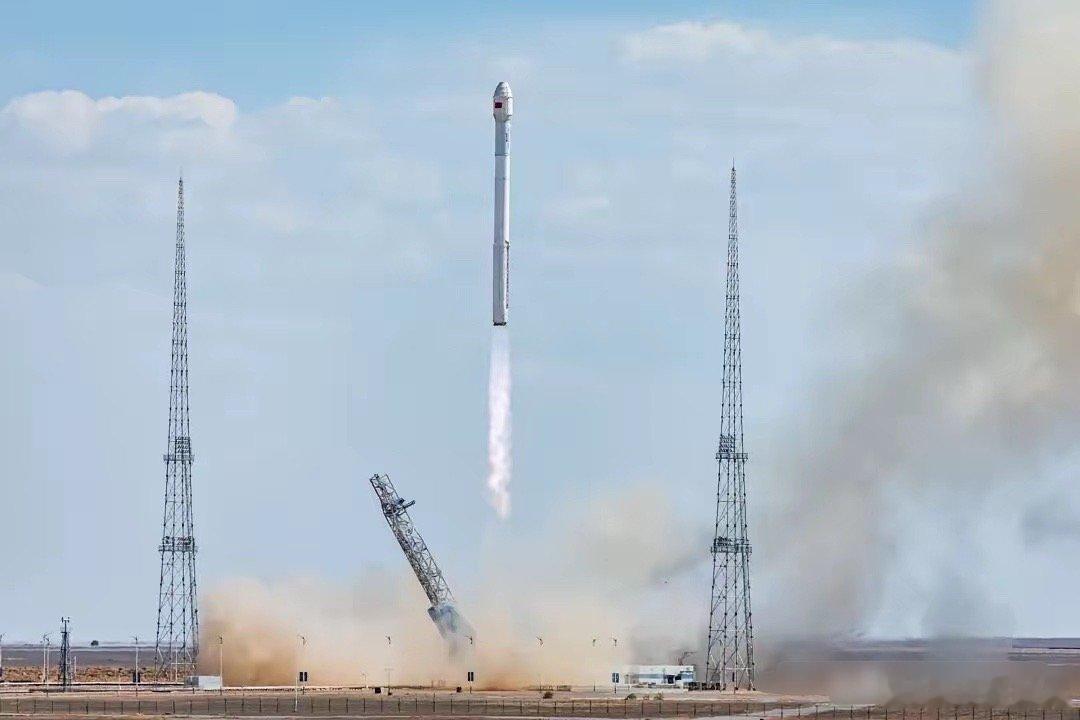
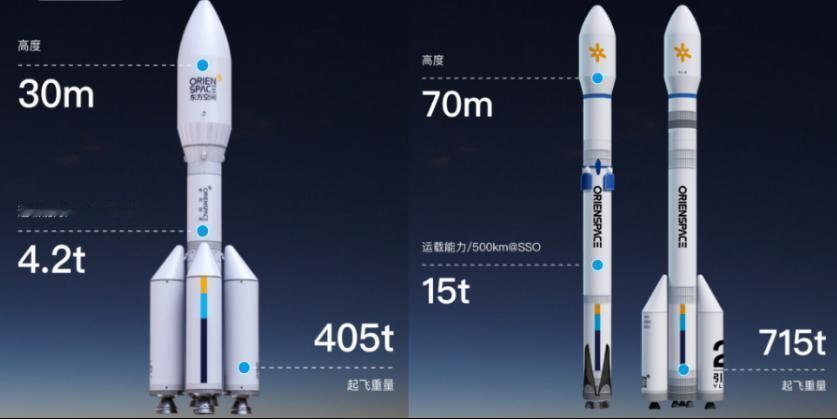
中游是发射、测控与在轨运营,作为衔接制造和下游应用的枢纽,保障卫星顺利入轨、长期稳定在轨工作。发射服务方面,2025年国内商业运载火箭完成25次发射任务,海南商业航天发射场正式投入运营。液体可重复使用火箭成为行业主流方向,也是大幅降低发射成本、支撑低轨卫星大规模组网的核心抓手。
地面测控被认定为商业航天关键核心环节,负责任务规划、轨道计算、飞行器控制、遥感和通信数据接收。未来发展趋势是天基测控和地面测控站融合组网,摆脱对单一地面站的依赖。
星座运营商是产业链的核心牵引方,大规模星座组网计划,直接拉动上游火箭、卫星订单。当前GW星座、千帆星座都在加速部署,持续释放大量产业需求。
下游应用服务,是商业航天实现商业变现的最终出口,把太空基础设施转化为实实在在的商业价值。传统赛道以通信、导航、遥感三大方向为主:卫星通信落地手机直连卫星,补齐地面网络盲区;卫星导航提供高精度定位增强服务;卫星遥感广泛用于农业估产、生态环境监测、灾害预警。
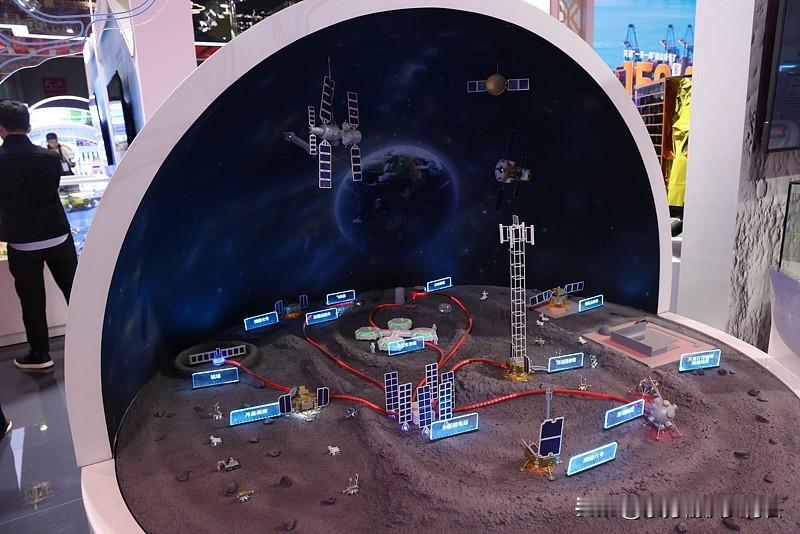
新兴场景也在逐步落地,低轨卫星互联网、太空旅游、深空探测等方向持续推进,通导遥一体化是行业前沿目标,实现一次卫星发射,同时提供通信、导航、遥感多种服务,最大化卫星的利用效率。
这条全产业链的协同成熟,意义深远。过去我国航天更多是任务驱动,完成一次发射、一次探测就算达成目标。而星、箭、场、测、用全链条打通之后,商业航天拥有了持续造血的基础。从上游材料元器件,到中游发射测控,再到下游商业应用,各环节互相拉动,形成正向循环。
当然产业仍处在快速成长阶段,还有很多挑战等待攻克。可回收火箭常态化复用、卫星批产良率控制、下游商业化盈利模式,都是接下来行业需要持续验证的课题。但不可否认,完整自主的产业链底座,已经为国内低轨星座大规模建设、深空探索铺平了道路。
中国商业航天不再只是单次发射的高光表演,正在成长为可以长期运营、持续产生经济价值的新兴产业。
风险提示:本文仅为产业科普解读,不构成任何投资建议,股市有风险,入市需谨慎