中俄天然气谈判卡在价格上,中国为何此时又签美国20年长协?
这事看着像一句“你不降价,我就换一家”,但真把账摊开,里面没那么简单。
9月14日,中国燃气和美国Venture Global签了一份20年LNG长协,从2030年开始,每年采购50万吨。
算上此前合同,Venture Global对中国燃气的20年长期供货规模达到每年250万吨。
那为什么中国不急?
因为手里不只一张牌。
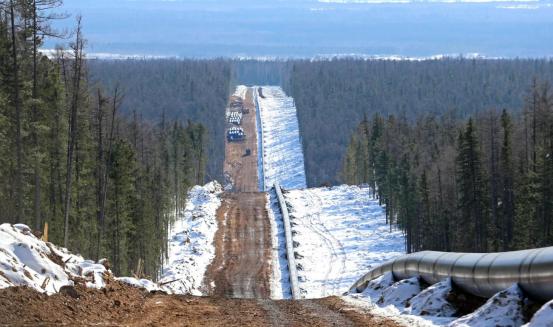
现有“西伯利亚力量1号”已经在稳定供气,设计能力380亿立方米/年;俄方公布的远东线路还计划从2027年开始供气,完全达产后再增加100亿立方米。
换句话说,中俄天然气合作本身并没有停,争的是下一张超级大单该按什么价格签。
与此同时,中国还有中亚管道气、海上LNG和国内天然气产量托底。
国家统计局今年公布的数据很直白:2025年我国天然气净进口1765亿立方米,油气进口来源已经覆盖俄罗斯、中亚、中东、非洲、拉美等多个地区,走的是陆路、海运多通道。
这才是谈判桌上真正管用的东西。
可以买俄罗斯的气,也可以买美国的LNG;可以买长期管道气,也能签海运长协。哪一家条件合适,哪一家就更容易拿到订单。
有人可能会问,美国LNG漂洋过海,还得液化、装船、运输、再气化,怎么可能天然就比俄罗斯管道气便宜?
当然不能这么算。
能源合同一签就是20年、30年,买家看的不光是今天一千立方米多少钱,还要看价格公式怎么调、供应稳不稳定、货能不能灵活调配、碰上突发情况有没有第二条路。
说白了,买的既是天然气,也是回旋余地。
而且中国燃气这次新增的美国合同每年只有50万吨LNG,粗略折算成气态天然气还不到10亿立方米。跟规划年输气500亿立方米的“贝加尔力量”相比,完全不是一个体量。
所以把它理解成“中国拿美国天然气替代俄罗斯”,明显夸大了。
我更倾向于把这件事理解为:俄罗斯的大管道可以继续谈,美国的长协也可以继续签,中国没必要为了任何一家供应商,把自己的选择先锁死。
对俄罗斯来说,500亿立方米级别的新管线当然是一笔大生意;对中国来说,合同一旦签下,同样是几十年的真金白银。每千立方米哪怕只差几十美元,乘上几十年和巨大的采购量,最后都不是小数。
这种时候,谈慢一点并不奇怪。
真正决定这条新管道能不能落地的,还是两个问题:价格公式双方能不能接受,中国愿意承诺多大的长期采购量。
这两个数字没有写进合同之前,外面喊得再热闹,都只能算谈判桌上的声音。
中国现在做的其实很简单:俄罗斯的气照买,美国的LNG也签,其他来源继续留着。
手里有选择,谈价格的时候,腰杆自然就不会软。