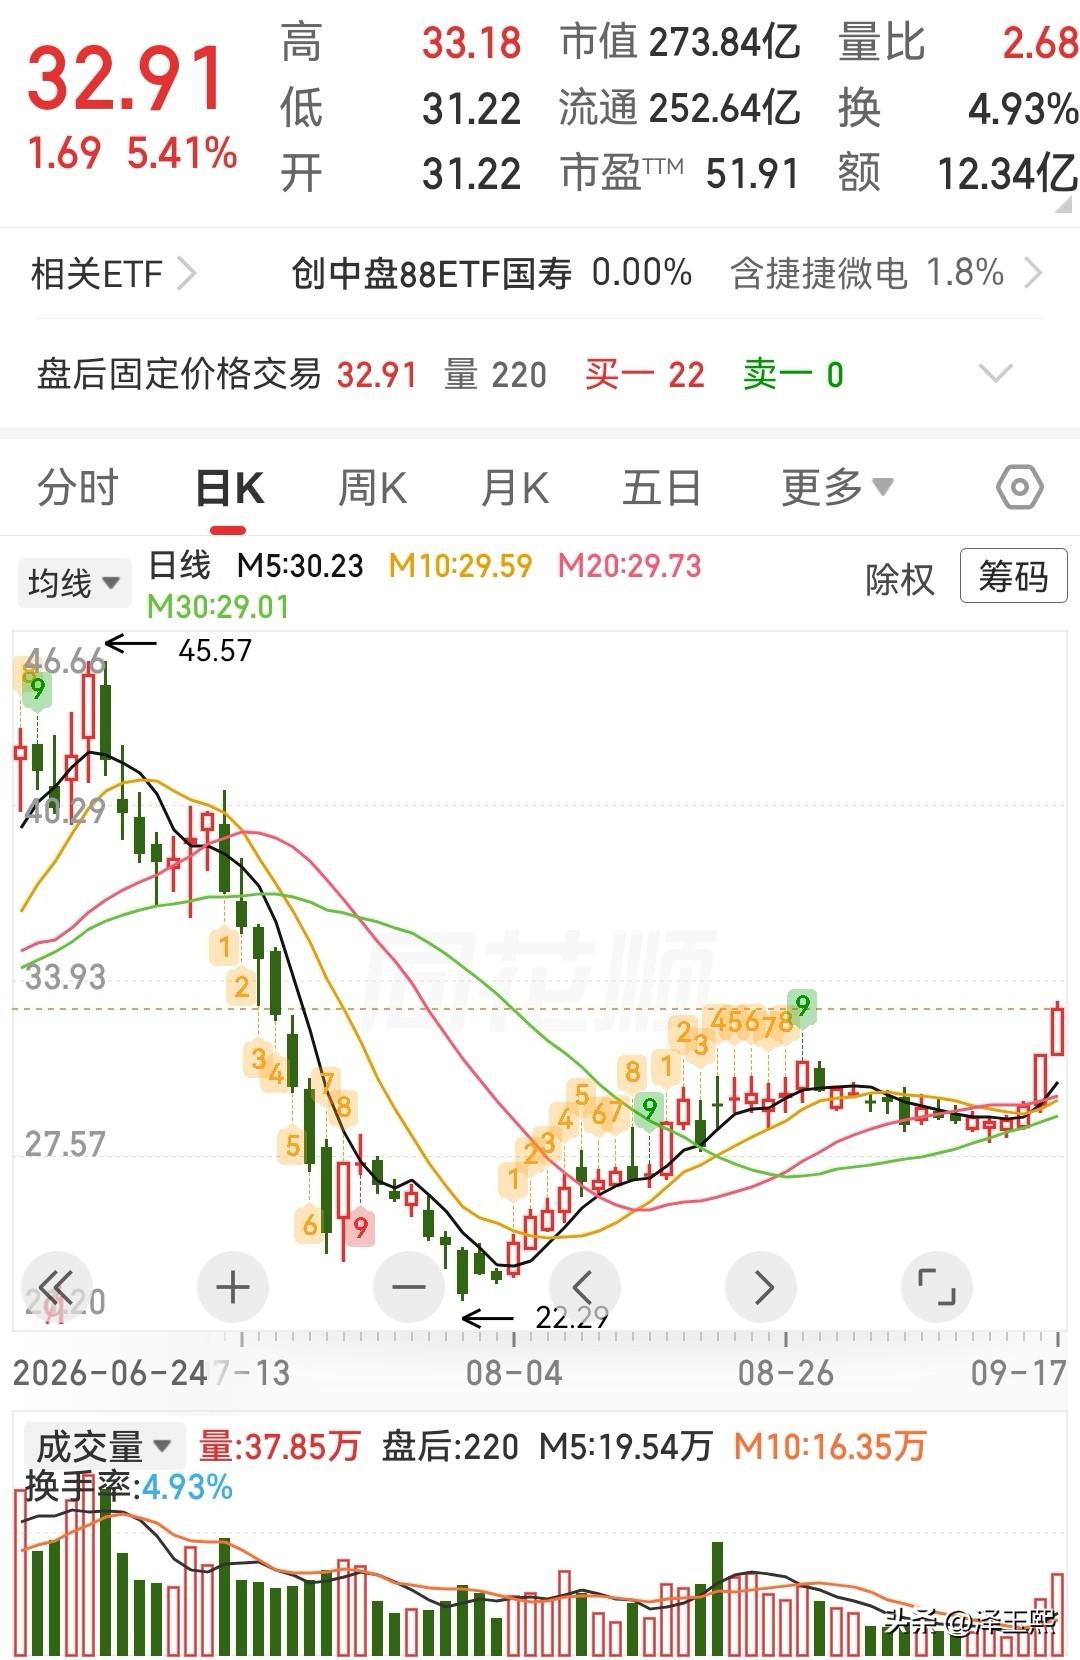
这三只低位趋势股可以参考
1、捷捷微电—— MOSFET放量驱动,IDM模式盈利弹性最大。
业务定位:国内功率半导体IDM龙头,拥有4/5/6/8寸晶圆产线及封测基地,产品覆盖晶闸管、防护器件、MOSFET三大品类。
核心逻辑:26Q2 MOSFET收入6.68亿元环比+32.6%,毛利率35.85%环比+5.1pct,已成为第一大产品线(占比56.6%)。车规级MOSFET已推出近200款,多款通过AEC-Q101认证,进入国内Tier-1供应链,汽车领域收入占比13.62%。
边际变化:公司从"器件生产商"升级为"功率子系统提供商",新设模块事业部推进IGBT模块及可控硅模块量产,新设光耦封装制造部推进车规级光耦量产,形成"驱动+保护+隔离"组合方案闭环。
2、新洁能—— AI算力+SiC双轮驱动,功率设计龙头。
业务定位:国内功率半导体设计龙头,拥有IGBT、MOSFET、SiC MOSFET、GaN HEMT芯片设计能力,258项专利。
核心逻辑:26Q2营收6.5亿元同比+35.3%,毛利率31.06%环比+2.32pct。核心产品SGT-MOSFET收入5.45亿元同比+28.6%,在AI算力中心、无人机、高端储能、汽车等高端赛道加速放量。SiC MOSFET、高速SGT MOSFET已顺利导入E-Fuse、液冷等服务器应用。
边际变化:8寸及12寸芯片回货量明显增长,TOLL、TO-247封装产能下半年预计翻倍,匹配订单增长。光伏储能领域占比提升至22%,工业自动化占32%持续回暖。
3、立昂微—— 硅片涨价周期+垂直一体化,扭亏为盈。
业务定位:国内极少数实现垂直一体化布局的半导体企业,横跨半导体硅片、功率器件、化合物半导体三大领域,构建从材料端到芯片端的完整内部供应链。
核心逻辑:26H1营收20.94亿元同比+25.72%,归母净利润8397万元扭亏为盈。12英寸重掺硅片产能达15万片/月,订单饱满,受AI算力带动重掺硅片需求快速释放。12英寸硅片出货量大幅增长,有效摊薄单位生产成本,硅片业务综合毛利率同比提升明显。
边际变化:2026年全球三大硅片巨头接连两轮提价,适配AI/HPC场景的高端硅片涨幅高达20%,国内硅片厂商同步跟进。化合物半导体射频及光电芯片收入1.89亿元同比+59.02%,VCSEL芯片收入2637万元同比+51.84%。
以上内容仅代表个人观点,不构成投资建议。