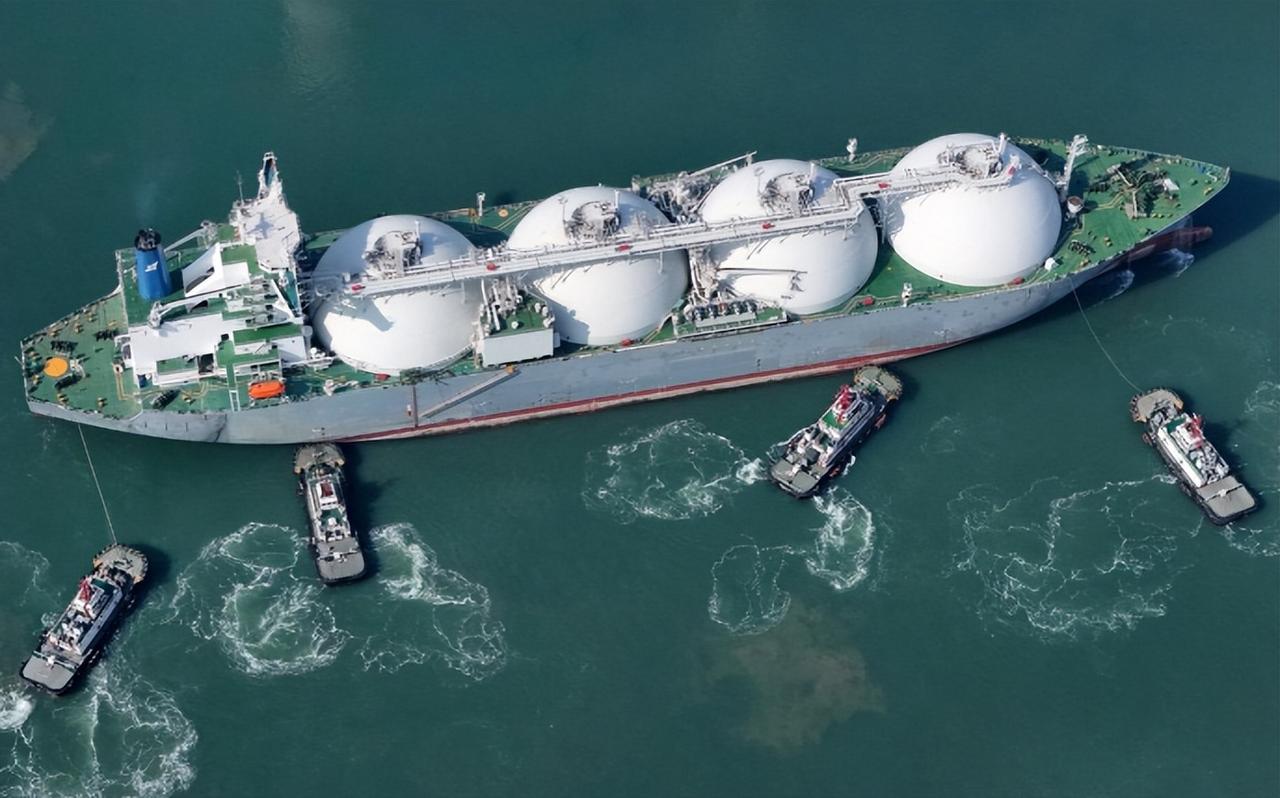
15% 关税砸向美国天然气,对华出口受阻。中国企业顺势转销欧洲,一单船货,利润高达上亿。
2025年2月,中国公布对原产于美国的液化天然气加征15%关税,自2月10日起实施。液化天然气就是把天然气降温压缩成液体,再装进专用船舶跨洋运输,行业里通常简称LNG。
关税加上去以后,美国LNG进入中国市场的成本随之抬高,买家面对的账很直白:同样一船气,来源不同,到岸价格就可能差出一截。
采购合同若允许更改交付地点,企业自然会重新比较中国、欧洲和其他市场的售价。
美国能源信息署公布的月度数据也说明了变化,2025年春季以后,美国对华LNG出口显著收缩,部分月份降到极低水平。
美国气没有凭空消失,它仍要寻找买家,欧洲拥有成熟接收站和较大的进口需求,自然成为重要去向。
说实话,真正值得关注的不是“谁赌气不买了”,而是谁拥有调配货源的能力,国际LNG买卖常见离岸交货模式,货物装船后,买方可以根据合同安排航向。
哪里价格更合适,哪里接收能力更充足,船货就可能向哪里流动。
这正是中国企业的优势所在,国内大型能源企业拥有长期采购合同、船期安排、接收站资源和国际贸易团队。
国内需求偏弱时,把部分合同货源转向海外市场,可以减少库存压力,也可能获得价差收益,依我看,这不是简单的“倒手”,而是一种资源配置能力。
欧洲为什么能接住这些船货?欧盟官方资料显示,欧洲天然气体系仍高度依赖进口,美国已经成为其主要LNG供应来源之一。
欧洲接收站多、交易市场成熟,天然气价格又会随库存、天气和运输情况变化,客观上给全球贸易商留下了调度空间。
“一船利润5亿元”的问题就出在这里,LNG贸易的毛价差并不等于企业净利润,装船成本、液化费用、航运费、保险费、接收站费用、融资成本和价格对冲,都要从中扣除。
船在海上多走几天,账面收益就可能发生变化。
一艘常见大型LNG运输船可以装载约17万立方米液化天然气,货值往往很高,可货值高,不代表利润同样高。
若没有企业财报、交易公告或监管文件公开对应合同,把“五亿元”直接写成已实现净利润,证据是不够的。
有人会提出另一种解释:国际气价差距较大时,一船货获得数亿元毛收益并非完全没有可能。
这个判断在极端行情下有计算空间,因为欧洲价格、美国气源成本和长期合同价格之间,确实可能出现明显差值。
这套解释的不足也很清楚,外界不知道具体合同采用什么计价公式,也不知道企业是否提前锁定运费、汇率和销售价格,更不知道收益由生产商、贸易商还是运输方获得。
缺少这些数据,“可能赚到”不能写成“已经净赚”。
要我说,中国企业真正漂亮的地方,不在于一个吸睛数字,而在于没有被单一市场绑住。
货源可以调整,销售目的地可以比较,长期合同也能成为全球经营的工具,这样的灵活性,比一次偶然的高利润更有价值,也更经得起时间检验。
对美国出口商来说,中国市场收缩并不等于全部货物卖不出去,欧洲等市场可以承接一部分,问题在于,卖方失去一个重要增量买家后,议价空家和新增项目签约节奏可能受到影响。
局部受阻是真的,说成美国LNG遭遇全面困境就过头了。
对中国市场而言,美国LNG也不是唯一选择,管道天然气、国产天然气以及来自多个国家和地区的海运LNG,共同构成供应来源。
采购渠道越多,企业越能比较价格、运输距离和交付稳定性,单一来源波动造成的压力也就越有限。
2026年9月出现了一个很有意思的新进展,9月14日,Venture Global在公司官网宣布,与中国燃气新增一份20年长期LNG购销协议,计划自2030年起每年供应50万吨。
算上原有合同,双方长期合作规模进一步扩大。
这份新协议说明,短期船货调整与长期商业合作可以并存,关税会改变眼下的到岸成本,企业却还要考虑2030年以后的需求、供应稳定性和全球销售网络。
今天把船调往欧洲,不代表明天永远不做美国气生意。
老实讲,这比“彻底断供”或“一船暴赚”更接近国际能源贸易的真实面貌。
企业不会只看一时情绪,而是反复算成本、看合同、比市场,能买、能卖、能调向,还能在条件合适时签长期协议,这才叫主动权。
从现实影响看,中国企业参与全球LNG交易,可以提高货源调配效率,也能积累定价、航运和风险管理经验,收益可能存在,风险也必须计算。