“菲律宾都不敢动,你还谈什么动日本?自家人吃了亏连声都不吭,拿什么谈统一?”这类论调曾在网上到处刷屏,一个个看上去比谁都爱国,比谁都强硬。但现实里的国家竞争,远比一句口号复杂。真正的大国博弈,不是看谁嗓门更大,而是看谁的布局更深。比如中国新能源汽车在菲律宾,已经从新鲜事物走向市场主流。可最值得看的,恰恰是安全摩擦升温时,中国商品仍在加速进入菲律宾。
真正有意思的不是菲律宾“怕不怕中国”,而是2026年8月出现了一幅很少有人认真琢磨的画面。8月19日至21日,中国与东盟十国在马尼拉继续谈南海行为准则;8月19日至25日,菲律宾又与美国、澳大利亚举行海上合作活动。谈判桌和军舰几乎同时出现,这才是今天中菲关系真正的底色。
这意味着,用“敢不敢打菲律宾”衡量中国强不强,从问题一开始就问偏了。马尼拉现在玩的,是把安全筹码交给美国、日本和澳大利亚加码,同时尽量保留与中国的贸易、投资和消费联系。对中国来说,真正需要破解的不是一句挑衅,而是这种两头获利的战略空间。
历史上其实出现过另一种值得比较的产业竞争。1981年的美日汽车自愿出口限制与今天高度相似,当时日本汽车已经让美国本土车企感受到巨大压力,美国推动东京将年度对美汽车出口限制在168万辆;但关键差异在于,美日还是盟友,日本没有主权争端这层矛盾。
结果也很耐人寻味。限制出口并没有让日本汽车退出美国市场,日本企业转而把工厂搬到美国,本地生产不断扩大,直到后来出口限制本身失去重要性。这个案例说明,真正有生命力的产业优势不会因为政治压力轻易消失,它会换一种方式进入市场,这比拿销量数字直接推导地缘政治服从可靠得多。
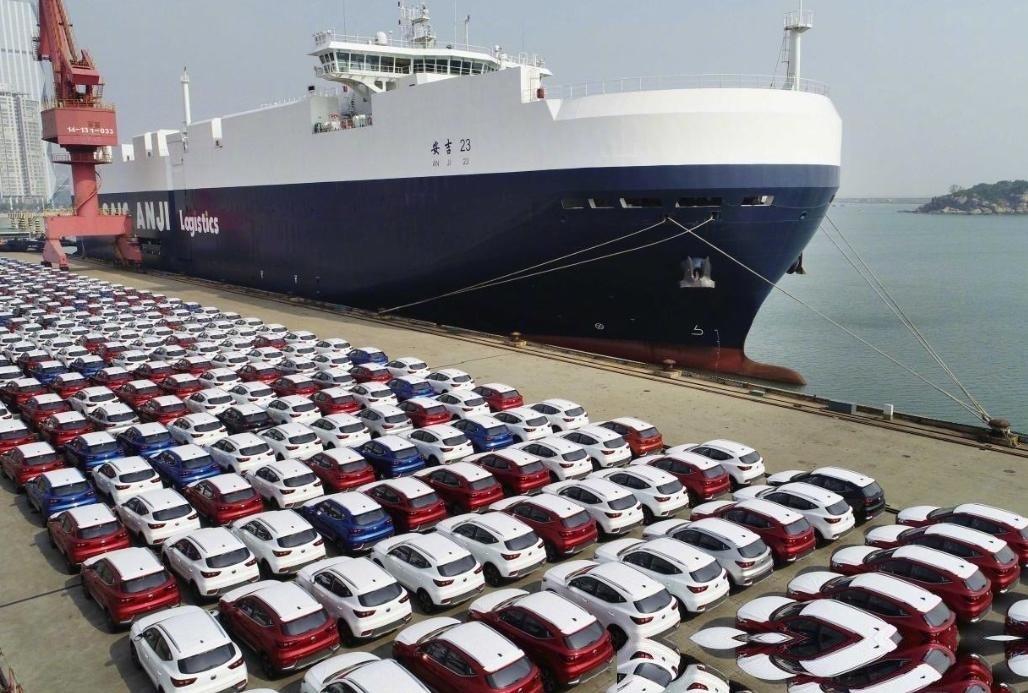
把这个逻辑放回菲律宾,就能看懂比亚迪销量为何值得关注,却又不能吹过头。2026年前8个月,比亚迪在菲律宾卖出28399辆,同比增长99%,已经超过2025年全年;按当地媒体汇总的行业数据,它排到丰田、三菱之后的第三位。这个变化说明的是产品竞争力,不是谁已经“控制”了菲律宾。
更有分量的数字来自菲律宾统计局。2026年7月,菲律宾进口总额141.2亿美元,其中从中国进口41.7亿美元,占29.5%;日本只有11.1亿美元,占7.9%。菲律宾在安全议题上与日本越走越近,在实际进口结构上却仍大量依赖中国供应,这种错位才是真正值得分析的地方。
所以,中国汽车进入菲律宾不能解释成“以后菲律宾就不敢闹了”。恰恰相反,菲律宾政府完全可能一边让消费者购买中国电动车、企业采购中国设备,一边继续邀请美日澳军力进入周边海域。国家利益从来不是单线条运行,商业选择也不会自动替代安全选择,这一点必须看清。
9月的情况已经给出了证明。菲律宾防长特奥多罗在首尔安全对话期间,围绕一张写有中方南海立场的纸条公开发难;9月9日,中国外交部回应时没有跟着现场节奏走,而是重申中方关于所谓南海仲裁案的立场,并敦促菲方停止挑衅和政治表演。外交交锋仍在升温,经贸往来却没有因此停摆。
海上另一条线同样没有停。9月2日,南部战区再次组织海空兵力在黄岩岛领海领空及周边区域开展战备警巡,并明确表示8月以来持续加强巡逻警戒。9月11日,美国海军学会新闻网甚至判断,中国围绕黄岩岛的演训显示军事部署思路正在进一步调整。
这就出现了一个与网络情绪完全不同的现实:中国并没有因为菲律宾购买中国汽车就放松海上维权,也没有因为海上较量而主动切断两国经济关系。这两条线能够同时推进,本身就是大国政策比网络口号复杂的地方,不能拿其中一条去否定另一条。
日本则是这盘棋里更值得注意的变量。8月22日,日菲物资劳务相互提供协定正式生效,日本自卫队与菲律宾武装力量之间提供物资和服务有了更完整的制度框架。东京希望把自己在菲律宾的安全存在做深,这是中国必须正视的现实,而不是靠情绪化语言回避的事情。
但日本面临的问题也恰恰出现在另一端。9月15日,路透报道丰田在华两大合资体系出现进一步整合信号;丰田两家合资企业2026年前8个月合计只占中国乘用车市场约7%,而2021年两家合计还排在大众之后居第二。中国新能源车企的崛起,正在迫使日本汽车产业重新调整经营结构。
这才是“菲律宾都不敢动,你还谈什么日本”最大的误区。对菲律宾要处理的是南海争议、美国介入、危机升级和周边外交;对日本面对的是东海、安全同盟、产业竞争和地区力量结构。对象不同,手段当然不可能一样,把“开不开火”当成统一衡量尺度,本身就是把复杂战略降格成情绪测试。
从2026年9月17日来看,未来几年菲律宾很可能继续维持这种双轨状态:军事安全更多借助美国、日本、澳大利亚,经贸和制造业联系却很难把中国完全排除出去。对中国最有利的局面,不是逼着菲律宾当场选边,而是让它每一次试图扩大安全冒险时,都必须计算失去中国市场、供应链和地区稳定的代价。