五粮液已跌到69元,到底贵不贵?
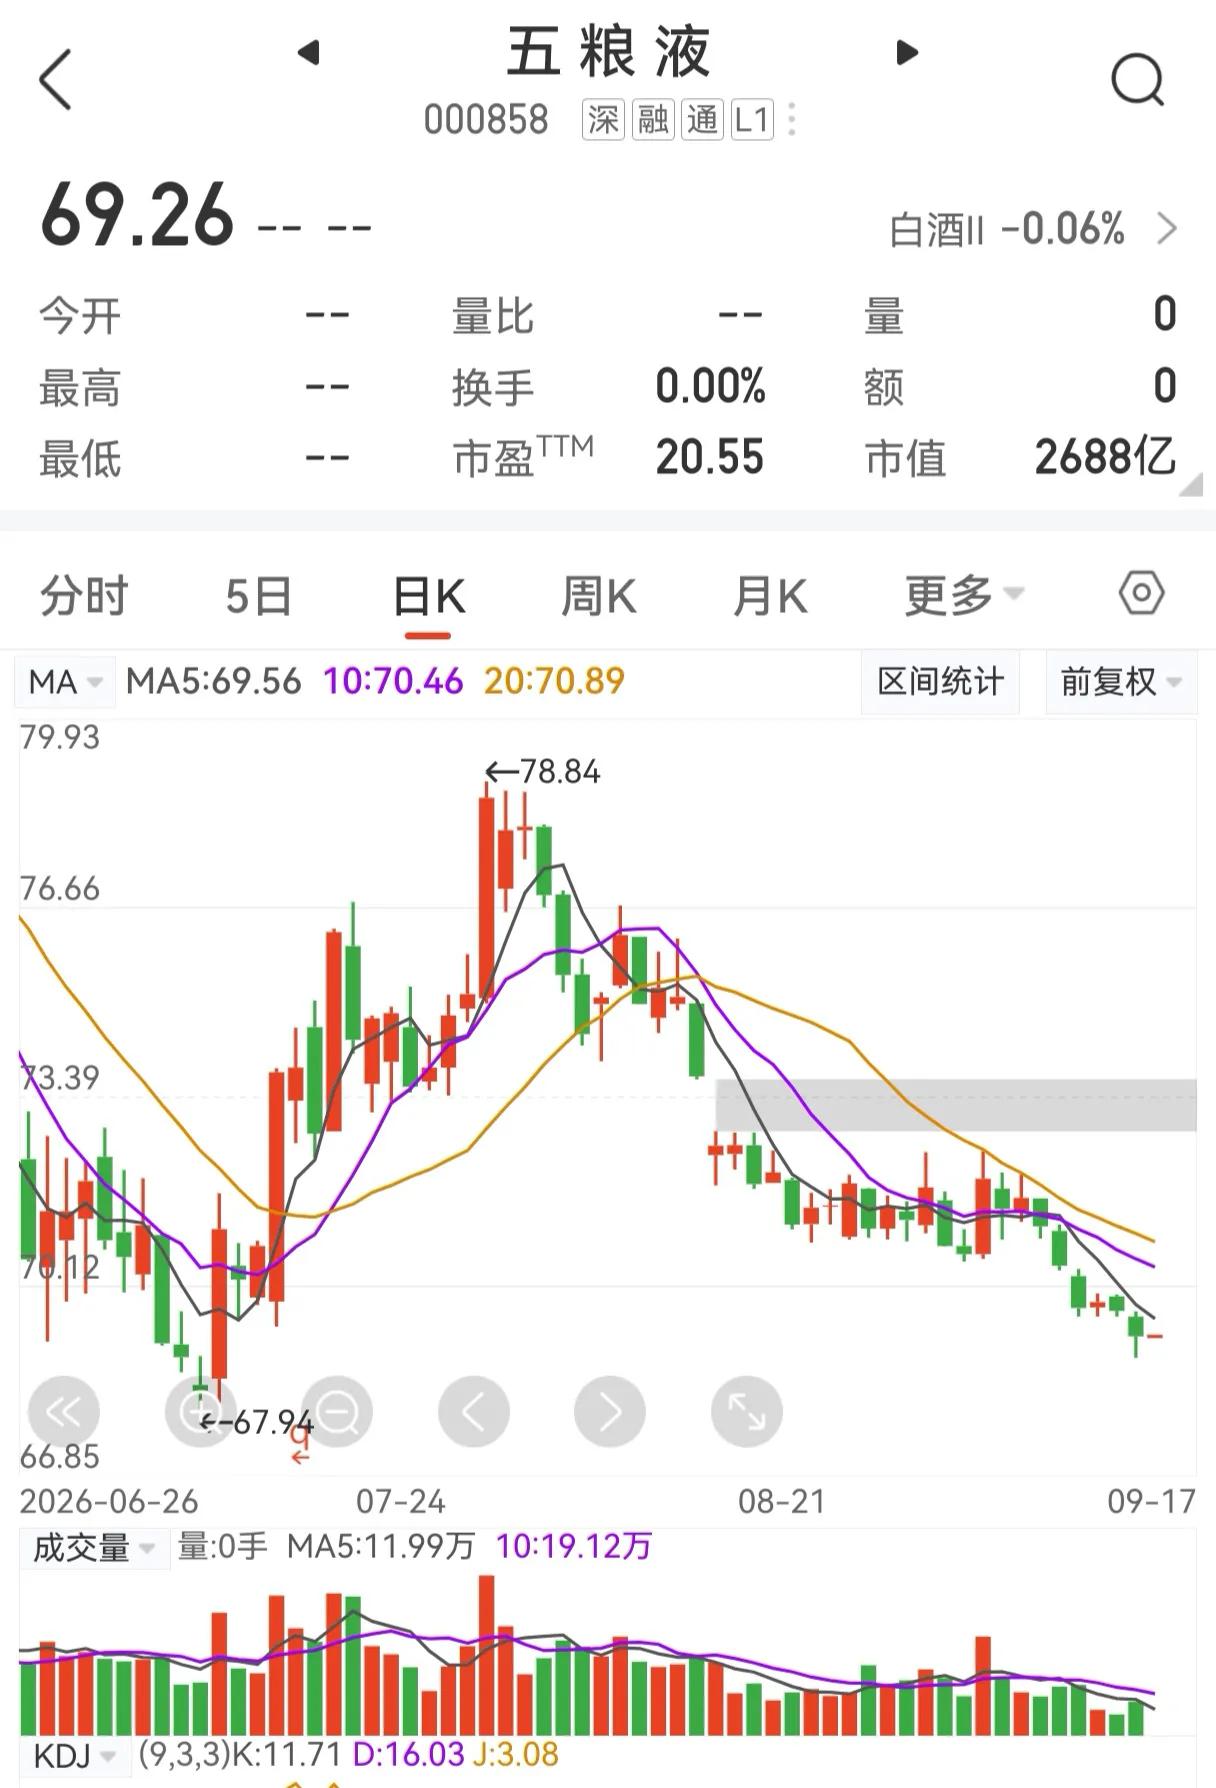
最近五粮液的股价来到69元附近,总市值大约2700亿。
公司账上趴着的约1200亿现金,剔除这笔资金之后,企业对应的实体经营估值仅剩1500亿。
保守估算,就算往后十年年均利润降到150亿,10年时间,单靠经营赚到的收益也能够覆盖当前的实体估值。
还有,宜宾系国资合计持股55%,股本名义上已经实现全流通,大股东不但没有减持,还推出了增持计划 。日常真正在二级市场博弈的流通筹码,大约是剩下的45%。
账上现金储备充足,理论上拥有大规模回购的条件。然而80‑100亿的回购预案公布之后,落地进度偏慢,现阶段执行金额只是计划当中很小一部分 。背后的考量,外人很难完全看透。
对我这种攒股收息的投资者,很多问题可以暂且放一边,核心关注点只有一件:分红能不能长期稳住。
最近白酒消费在下降是客观事实,但是五粮液这样的高端白酒并不等同于普通白酒。高端白酒根植于人情社会与餐桌文化,短期需求虽有起伏,但要说这个品类慢慢消亡,我认为大概率不会。
攒股收息成立的前提,是企业盈利能力没有滑坡,分红政策能够延续。目前价位的五粮液你认为估值还高吗?
风险提示:仅为个人复盘感悟,不构成任何投资建议。股市投资请自行判断,盈亏自负。
五粮液 攒股收息 价值投资 白酒