大规模的富豪补税开始了,涉及资金超千亿。
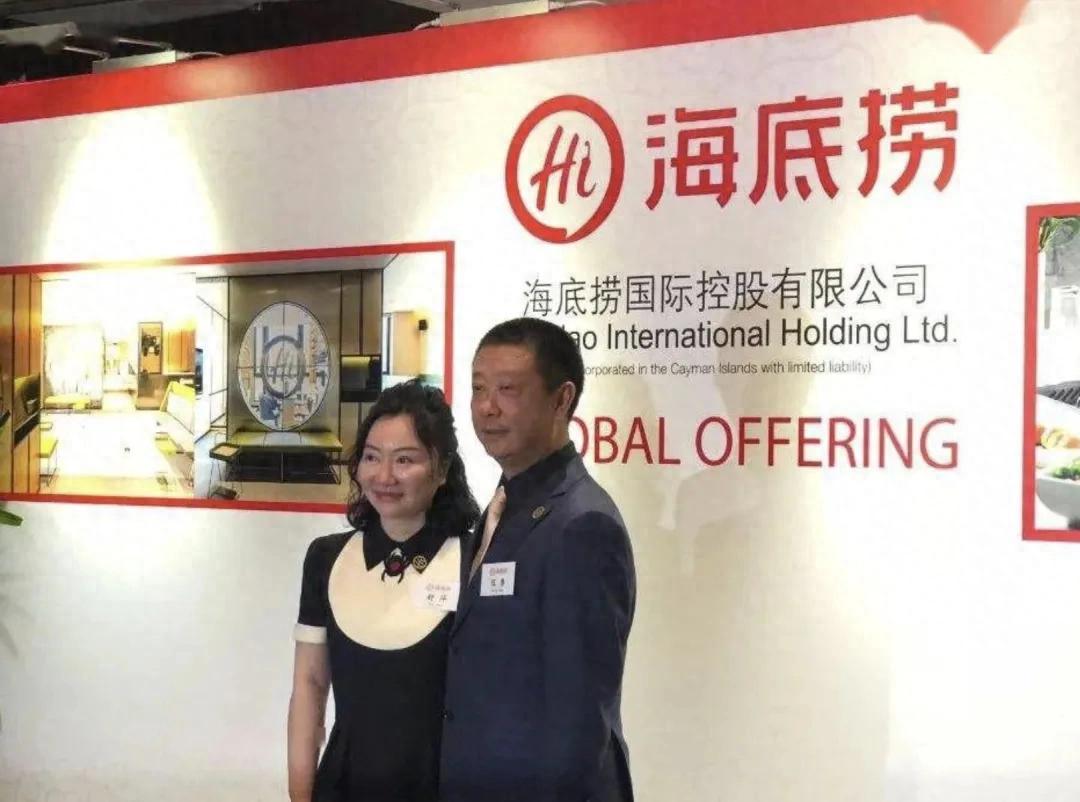
9月9日,海底捞盘中暴跌12%。原因不是业绩暴雷,而是创始人张勇的妻子舒萍宣布减持27.5亿港元,减持的理由,白纸黑字写着:给中国税务机关补缴税款。
张勇夫妇早已是新加坡国籍,人换了护照,钱换了离岸架构,税,照样得回来交。
这不是一个孤立事件,2026年1到5月,居民个人境外所得补缴税款累计约130亿元,从浙江到上海,从山东到湖北,各地税务机关的公告密集得像催款单。金额从十几万到几百万,最高一单698.7万元。
离岸信托,这个被理财师吹了二十年的“避税神器”,正在被一根一根拆掉骨头。
先看它是怎么“避税”的。
企业交完增值税、企业所得税,钱要分到股东个人账户,得再交20% 的股息红利个人所得税,但如果股东不是个人,是一个境外的公司主体呢?钱分到境外公司账上,这20%就“省”了。
境外公司拿到钱,选择永远不分红,钱就永远留在离岸账户里,税就永远不用缴。
这背后依赖的是信息不对称,税务机关不知道你在开曼有信托,不知道BVI公司持了多少股,不知道新加坡账户里躺了多少收益。你不知道,就管不着。
但CRS把这张桌子掀了。
CRS,共同申报准则,2018年9月中国首次完成信息交换时,覆盖100多个国家和地区,开曼、BVI、香港、新加坡、瑞士,这些曾经的“资产避风港”,全在交换名单上。
你设在开曼的信托,金融机构会把它归类为“消极非金融机构”,然后穿透识别——委托人是谁,受益人是谁,实际控制人是谁,信息打包,发回中国税务机关。
金税四期上线后,这些数据不再是躺在档案柜里的纸,系统会实时比对:你在个人所得税APP申报了什么,CRS传回了什么,对不上,弹窗就来了。
但真正把离岸信托“击穿”的,是2026年7月24日。
财政部和税务总局联合发布21号公告,首次系统性构建了离岸信托的个税征管框架,规则的核心只有四个字:实质课税。
不看信托文件上写了谁的名字,不看受托人在哪个岛注册,只看三件事:谁出的钱,谁控制的,谁享受的收益。
设立环节:把股权、房产装进离岸信托,税法认定为财产转让,按20%征个税,过去“装进去不卖就不交税”的操作,被堵死。
存续环节:信托产生的收益,无论是否分配,居民个人都要按年申报,过去“不分红就不缴税”的递延逻辑,被废除。
反避税环节:通过他人代持、壳公司转入的资产,只要实际出资和控制权在个人手上,直接穿透,纳税义务照算。
更狠的是,那些“人走了、钱走了、心还在国内”的人。
21号公告明确了一条:如果一个人的主要经济利益来源于中国,即使拿了外国国籍或长期居留权,仍可被认定为中国税收居民,就全球所得纳税。
张勇夫妇的补税,就是这个逻辑的落地,国籍可以换,公司注册地可以换,但你的商业版图、资产重心、财富来源地,换不了。
当然,争议是存在的。
有人会说:信托是合法的法律工具,资产隔离、财富传承都是正当需求,税务机关穿透信托,是不是在否定信托法的独立性?
这个批评有它的道理,但混淆了两个层面。
信托财产在民商法上的独立性,解决的是“这笔钱能不能被债权人追索”,税法上的穿透,解决的是“这笔钱产生的收益该不该交税”,前者是防火墙,后者是账本,防火墙不改变账本上写的是谁的名字。
离岸信托的核心价值——财富保护、有序传承、资产隔离、家族治理——没有一条被否定,被否定的,只是“把信托当避税壳”这一个功能。
在我看来,这场补税潮真正的信号,不在“收了多少钱”。
而在一个更根本的转变:中国税收居民的全球资产,正在从“自己申报”走向“系统自动比对”。
过去,境外所得靠自觉,现在,CRS把数据送回来,金税四期把数据串起来,个税APP把弹窗推到你面前,你在开曼有个信托,你在香港有个券商账户,你在新加坡有个银行户头——系统里的数据,比你记得的还全。
离岸信托不会消失, 但它正在回归它本来该有的位置:一个财富管理工具,不是一个税务黑洞。