建筑企业农民工工资个税怎么报?全套实操流程(会计直接照做)
做建筑会计最容易踩坑的,就是农民工工资个税申报。
很多人搞错一个致命问题:
谁发钱≠谁报税!
核心原则只有一句:谁用工、谁管理、谁申报。
今天把建筑行业农民工个税,工资薪金、劳务报酬、总包代发、专户发薪、异地施工,一次性讲透,直接照做!
一、先分清:工资薪金 VS 劳务报酬(90%会计分不清)
✅按【工资薪金】申报
满足受公司管理、考勤、按月发薪:
- 长期工地务工;
- 统一考勤、统一管理;
- 按月/按项目周期结算工资;
- 有事实雇佣关系。
哪怕是临时工,只要你考勤管他,就是工资薪金!
✅按【劳务报酬】申报
完全独立干活:
- 不受考勤、不受日常管理;
- 干完交付成果就离场;
- 需要个人代开发票;
- 企业代扣劳务个税。
二、工资薪金个税「全员全额」完整申报流程
1、人员信息采集
自然人电子税务局 → 录入工人信息、任职日期、报送;
2、专项附加扣除
工人自己个税APP填报,或会计代为录入;
3、正常薪金申报
录入工资收入、5000减除、社保、专项附加;
系统自动算税、报送、扣款。
4、无工资也要零申报
建筑行业重点:人在项目、无发放也要全员零报;
漏一人、系统直接预警。
三、劳务报酬个税申报规则
- 4000以内:减800元计税;
- 4000以上:减20%费用计税;
- 税率20%—40%预扣;
- 次年工人自己汇算多退少补。
企业务必留存:劳务合同、发票、付款流水!
四、建筑行业最容易出错的3个特殊场景
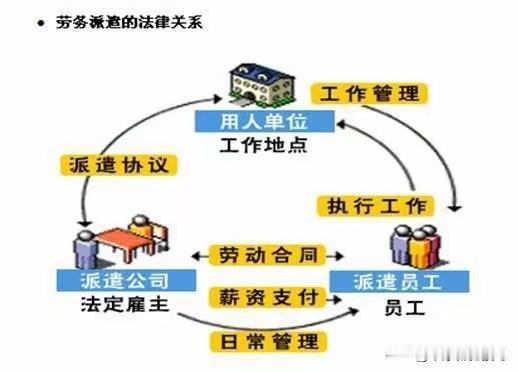
1、总包代发农民工工资(超级大坑)
考勤、用工、核算都是分包 → 个税由分包申报!
总包只是代为转账,不承担扣缴义务!
很多总包会计乱申报,导致:
用工关系错乱、稽查比对异常、账务全乱。
✅正确操作:签代发协议,明确:
总包仅代付,用工归属、个税申报归分包
2、农民工工资专户发薪
专户只是监管账户,不改个税主体!
依旧:谁用工、谁申报。
3、异地施工项目个税
常规:公司所在地全员全额申报
部分地区会核定预征个税,;
只要你已正常全员申报,可沟通避免重复征税(以当地税局口径为准)。
五、会计必守的3条保命底线
1、用工关系先分清,绝不乱替别人报税背锅;
2、工资/劳务严格区分,证据链齐全(考勤+工资表+合同);
3、全员全额不漏报、不跳报、不少报。
六、不报个税的真实后果
公户大额发工资,个税系统零数据
👉金税四期直接预警;
👉补税+滞纳金(日万分之五);
👉罚款:少缴税款50%—5倍。
很多老板不懂,最后全部责任由企业+会计承担。
总结
建筑农民工个税,不靠谁出钱、只靠谁管理。
总包代发、专户发薪、异地施工,通通不改变申报主体。
建筑会计、工程财务、代账同行,建议收藏,以后遇到直接对照!
免责声明:本文为财税实务科普分享,仅作学习参考,不构成税务、会计实操的唯一执行依据。各地税务执行口径存在差异,具体业务请以当地主管税务机关要求为准。请勿直接照搬本文内容进行账务税务操作,如有疑问建议咨询专业财税人员。
建筑会计 建筑业实操 农民工工资 个税申报 财务干货