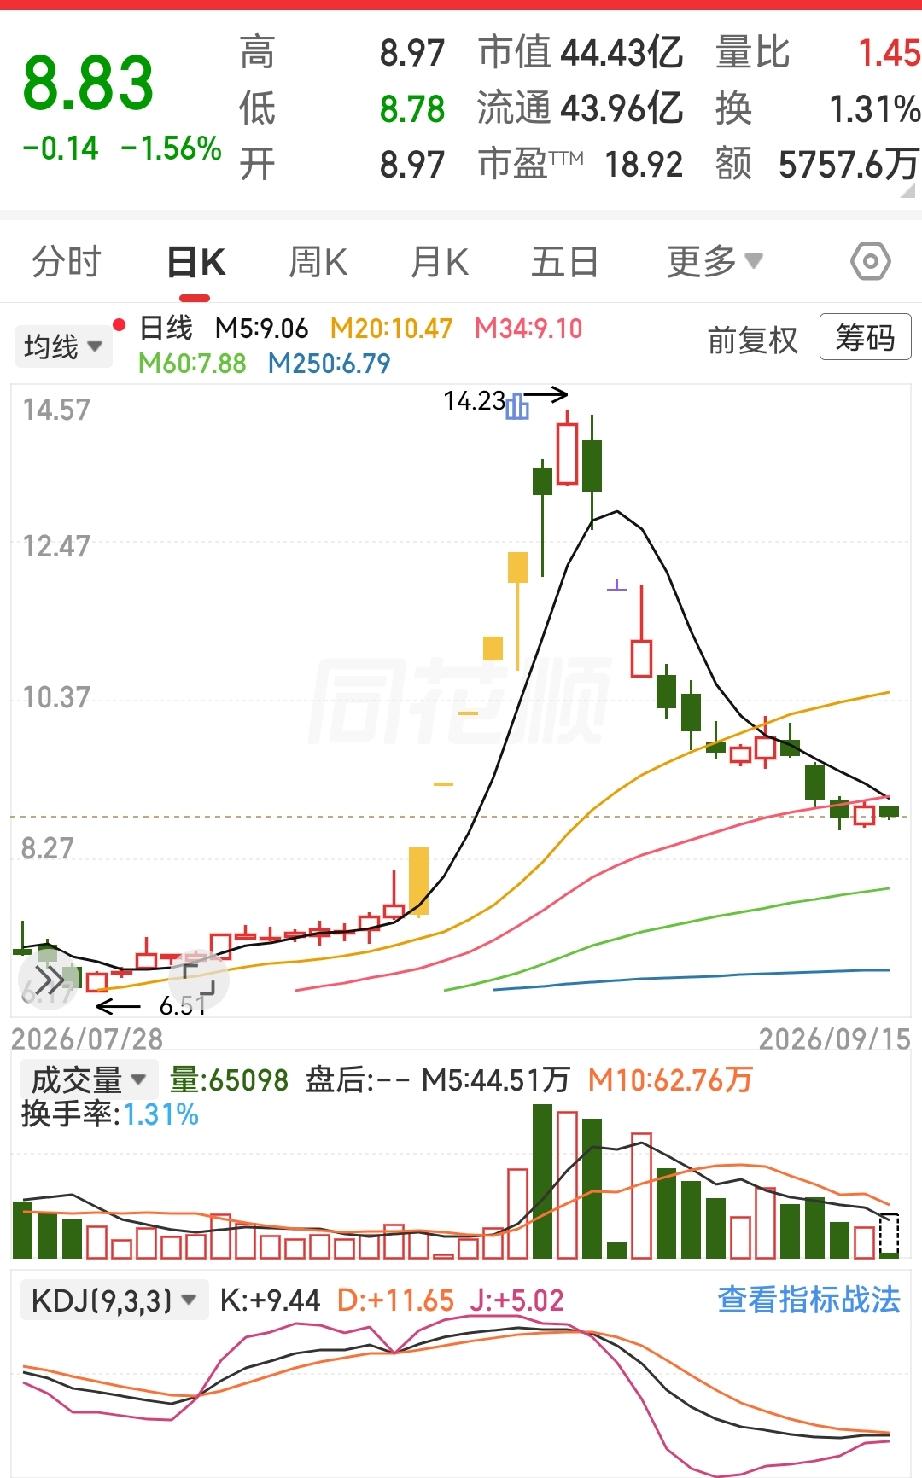
一股民在8月底13.75元冲了1000股汉森,第二天直接吃跌停,他没跑,反而在11.82元又补了1000股,心想“摊低成本,反弹就回本”。
结果呢?9月7日9.75元割掉1000股,账户绿得刺眼。
有人酸他:“割了就等于没了。”但你看现在汉森什么价?8.83元。要是他当时不割,今天只会更难受。
我认为,这个故事最值得聊的,不是“割肉到底对不对”,而是一个散户很容易忽略的顺序:先把风险控制住,再谈判断有没有错。
按这个股民的说法,他在8月底以13.75元买入1000股汉森制药,下一交易日碰上跌停,又在11.82元加了1000股,想靠摊低成本等反弹。
到9月7日,他又在9.75元附近卖掉1000股,单看这几步,很容易讲成“追高、补仓、割肉”的失败故事,可把行情摆出来,事情没这么简单。
8月28日,汉森制药收在13.13元,跌6.35%,换手率33.23%;8月31日股价跌停,全天换手率3.76%,交易公开信息里机构席位合计净卖出2096.55万元。
9月1日、9月2日股价继续走弱,三个交易日收盘价格跌幅偏离值累计超过20%,公司也专门发布了风险提示。
这里不是一根阴线把人吓跑,而是一段高波动行情里,价格、换手和情绪快速降温。
我更愿意说,补仓本身没有原罪,真正危险的是“为了回本而补”。
如果加仓的唯一理由是成本从13.75元降到12块多,看起来离回本近了,那只是账户数字变好看一点,企业价值、市场风险、持仓集中度都没跟着改善。
成本价是你的记忆,市场并不知道你买在多少。
汉森制药前面刚经历过一轮快速上涨,证券时报数据显示,8月21日盘中已出现连续第三个涨停,8月24日又录得连续第四个涨停。
短时间大涨后再出现30%以上高换手,能确认的是筹码交换很激烈,不能直接确认“主力正在派发”。
再看这笔账,13.75元买1000股,11.82元再买1000股,不计手续费,平均成本约12.785元。
假设9月7日按9.75元卖出其中1000股,后面这一半仓位的价格风险就被切掉了。
若后续价格继续低于9.75元,这次减仓会减少这一部分继续下跌带来的损失。
动作未必漂亮,作用却很明确:把“非得等它涨回来”的心理压力降下来。
有人会问,卖完要是涨了怎么办?我的看法是,这个问题本身就容易把人带偏。
风险控制追求的不是每次都卖在最高点,也不是保证卖完不涨,而是让一次判断失误别拖垮整个账户。
接受卖飞,本来就是纪律的一部分,没有哪种止损方法能既少亏,又绝不卖飞,还能次次买回低点。
再看公司本身,也不能拿一句“股价跌了,逻辑坏了”概括。
汉森制药2026年半年报显示,上半年营业收入约4.76亿元,同比下降6.42%,归母净利润约1.07亿元,同比增长55.52%。
收入和利润给出的信号并不一致,短线股价的大涨大跌,也不能替代对财报、估值和行业预期的分析。
9月15日披露的公告里,公司拟用自有资金向全资子公司汉森健康增资2000万元,注册资本拟从2.4亿元增到2.6亿元,股权比例仍是100%。
这件事是真的,可把它写成“割在黎明前”就过头了,增资是经营动作,不等于股价会立刻上涨,更不能反过来证明前面减仓的人判断错了。
公告还提示,项目存在宏观经济、市场环境、行业趋势、项目实施等方面的经营风险。
我个人觉得,这才是散户该建立的一道防线:利好不是回本保证,利空也不是永久判决。
交易决策要把“公司怎么样”和“我该拿多大仓位”分开。
公司可以不错,买贵了照样会亏;公司阶段性遇到问题,价格回落后也不代表永远不能研究。
把自己的持仓成本当成市场价值锚,才最容易越补越重。
还有一句“会止损的散户迟早都赚钱,死扛三年账户腰斩”,我也建议删掉,它听着痛快,证据撑不住。
会止损的人照样可能连续止损亏钱,长期持有也不等于死扛。
真正拉开差距的,往往是仓位、买入依据、退出条件和复盘能不能形成稳定规则。
这件事给我的提醒很简单:别拿补仓安慰自己,也别拿止损惩罚自己。
买之前想清楚错了怎么办,买之后按规则执行,发现证据变了就调整仓位。
资本市场有波动,尊重事实、敬畏风险、理性决策,比猜下一根K线更重要。
监管部门长期倡导理性投资、价值投资和风险意识,这比任何一句“必赚秘籍”都更值得记住。