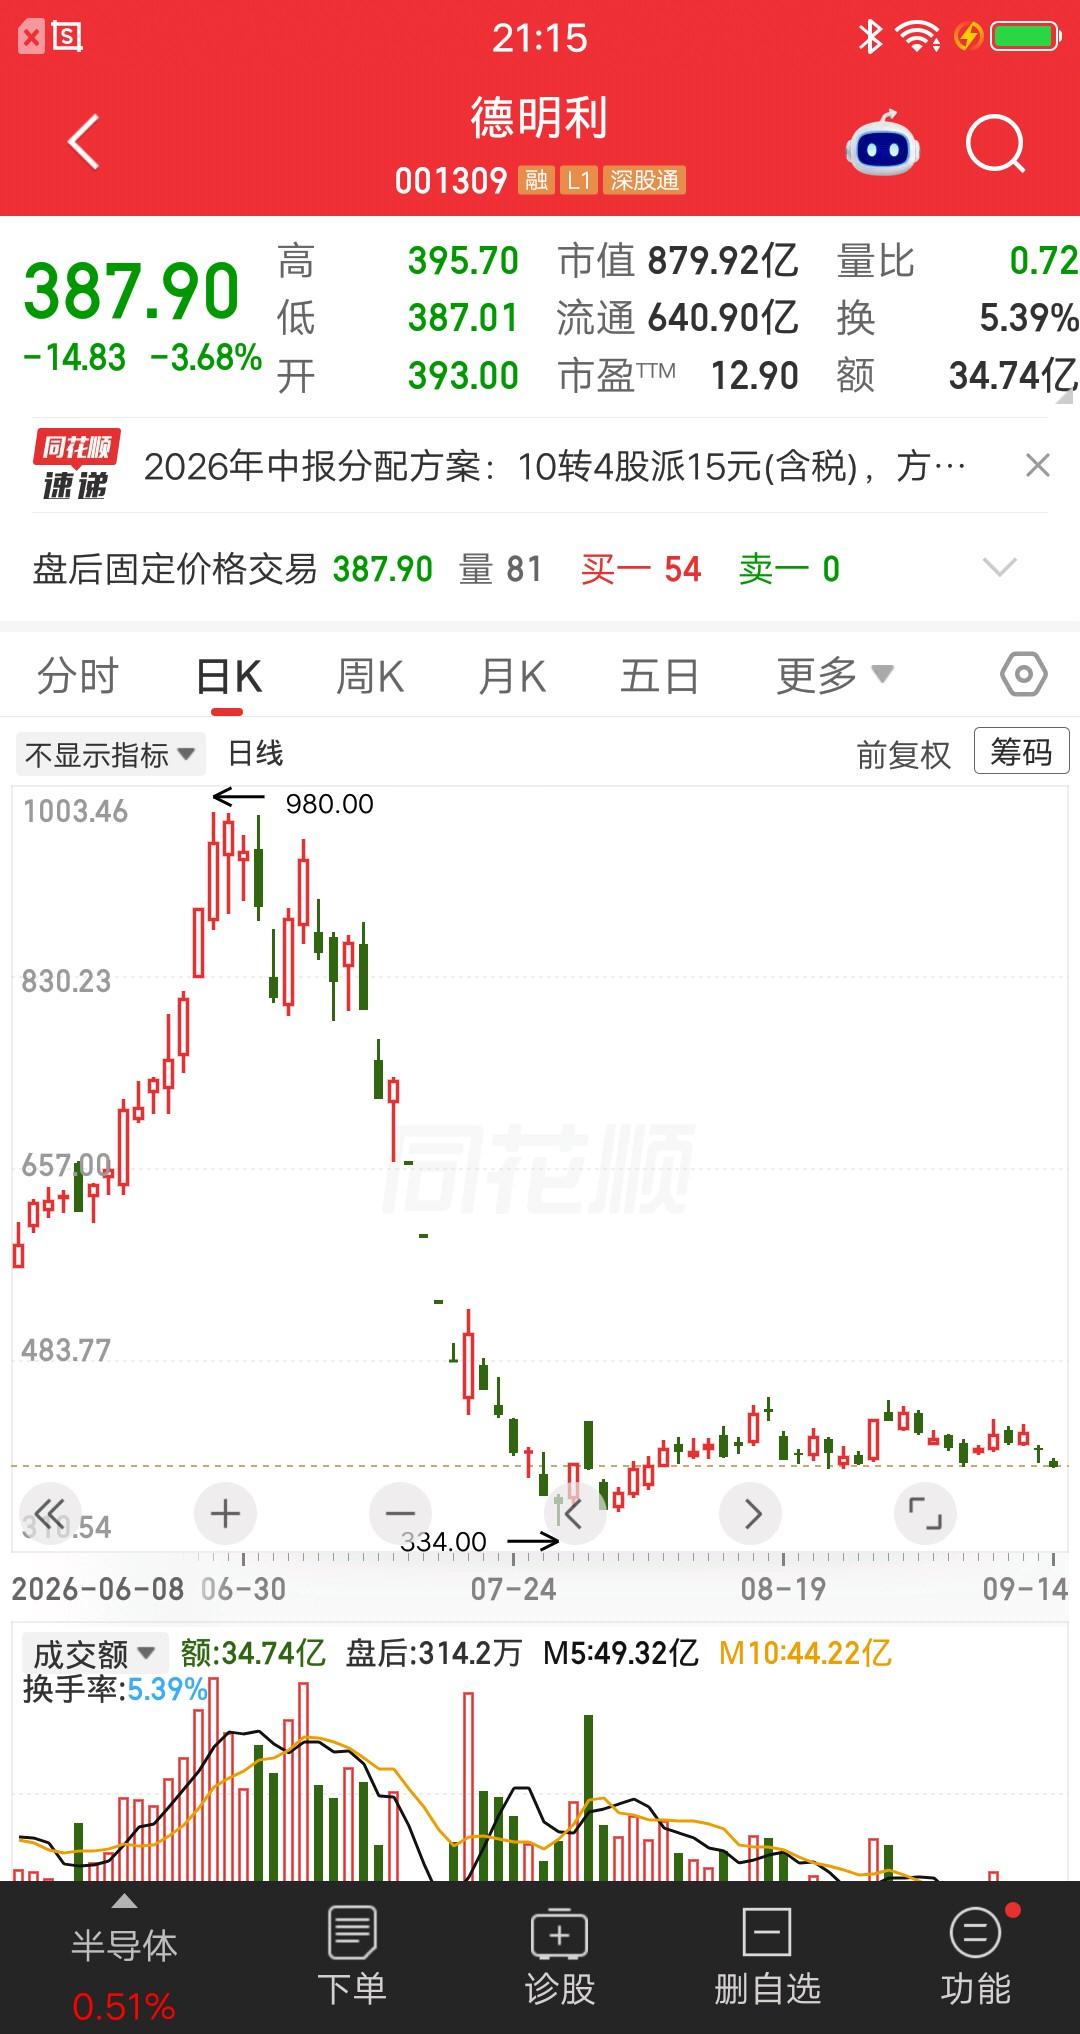
一位股民发视频嚎啕大哭,6月中旬建仓德明利,想学巴菲特做价值投资。在700元买入42万块,如今三个月过去了,股价跌到了380多元,他持仓浮亏45%了。
我认为,这件事真正值得讨论的,不是一个股民亏了多少钱,也不是拿他的眼泪当谈资,而是很多人嘴里说着“价值投资”,实际做的却是追着一只十倍牛股往里冲,等买完跌了,又把长期持有当成不止损的理由。
证券时报数据显示,6月17日德明利收盘709.62元,6月18日收盘712元,也就是说,6月中旬后段确实出现过700元附近的交易价格。
到了6月29日,德明利盘中更摸到980元历史高位,短短十来天又冲出去一大截,这也是我觉得这个故事很典型的地方。
一个人700元买进去,第二天没跌,后面还涨到八九百,他很容易把一次顺着趋势买中的交易,理解成自己真的看懂了公司。
账面利润越多,人越舍不得卖,原先想赚几万块旅游,涨着涨着可能就会想,再等等,万一上1000元呢?
可市场最容易让人误判的阶段,往往就是赚钱最轻松的那一段。
德明利从2025年9月到2026年6月底,股价曾走出十倍级行情。
6月29日盘中最高980元,到了7月22日已经跌到457.2元,7月29日盘中更一度下探334元附近,从最高点算,最大回撤确实超过60%。
这不是普通震荡,而是一轮极其猛烈的高位估值压缩。
有人可能会问,公司业绩不是很好吗?这恰恰是这只股票最值得研究的地方。
德明利2026年上半年实现营业收入169.11亿元,归母净利润60.17亿元,上年同期还是亏损1.18亿元,利润爆发非常明显。
公司解释,AI需求增长、存储供应偏紧、产品价格上涨,是业绩大幅改善的重要因素。
看上去业绩这么漂亮,股价怎么还能腰斩?
我的看法是,买周期成长股不能只盯利润表,还得问一句:这个利润能维持多久?
德明利半年报里有几个数字,我觉得比“赚了60亿元”更值得普通投资者看。
截至6月底,公司存货达到214.12亿元,上年末只有70.58亿元,半年增加了140多亿元,存货已经占到总资产约65%;上半年经营活动产生的现金流量净额是负67.36亿元,短期借款达到77.75亿元,应付账款49.58亿元。
这几个数据不能简单理解成公司有问题。
存储价格上涨时,提前备货可能带来非常可观的库存收益,公司也公开表示,为业务拓展、市场份额提升进行了战略性备货。
问题在于,这种商业模式天然对存储周期更敏感。
颗粒价格继续涨,高库存可能是利润来源;价格掉头,高库存又可能变成资金占用甚至减值压力。
公司自己在业绩预告里也提醒过,行业景气度受供需关系和原材料价格影响,未来业绩存在波动风险,这才是我认为真正的“价值投资功课”。
不是看到净利润增长几十倍就买,也不是股票跌了50%以后告诉自己“巴菲特也长期持有”。
价值投资至少得搞明白三件事:公司赚的是什么钱,这种利润能持续多久,自己付出的价格有没有把最乐观的预期提前算进去。
再看这位投资者的账,假设42万元确实以700元整买入,大致就是600股。
按9月14日德明利387.90元收盘价算,这600股市值大约23.27万元,账面损失约18.73万元,浮亏44.6%左右,“亏45%”这个说法基本对得上。
证券时报披露,9月14日德明利收盘正是387.90元。
8月3日德明利收盘349元,8月31日又回到436.50元,阶段涨幅超过20%,9月10日还收在418.22元,之后又掉回387.90元。严格讲,这不是纹丝不动,而是在大跌之后进行高波动震荡。
还有那个“10转4派15元”,很多股民看到这里容易兴奋。
9月14日,德明利股东会已经审议通过2026年半年度利润分配及资本公积金转增股本方案,每10股派15元现金,同时每10股转增4股。
这个方案并不是9月15日才首次发布,董事会早在8月底就已经披露预案,9月14日只是股东会正式审议通过。
更重要的是,10转4不是凭空多出40%的财富。
原来10股变成14股,除权后每股价格会作相应调整,持仓总价值不会单靠转增自动增加。
派15元听着不少,实际相当于每股1.5元,拿387.90元股价粗算,税前现金股息率只有约0.39%。
这也是我不赞成用“股价380元太贵”这种说法判断股票的原因。
一股380元还是38元,本身没有意义。
一家公司把1股拆成10股,价格能立刻变成原来的十分之一,公司并没有因此变便宜。
真正该看的,是市值、利润质量、现金流、资产负债、行业周期和未来盈利能力。
接下来真正值得盯的,不是“跌了60%是不是该涨”,而是存储价格还能不能维持高景气,214亿元存货能否顺利转化成利润和现金,经营现金流能否改善,市场愿意给周期高点利润多少估值。
只看跌幅去抄底,和只看涨幅去追高,本质上差不了多少。