宽窄观察贷款断崖式下跌 600亿的“冷静”:从8月信贷数据看中国经济的深层换挡
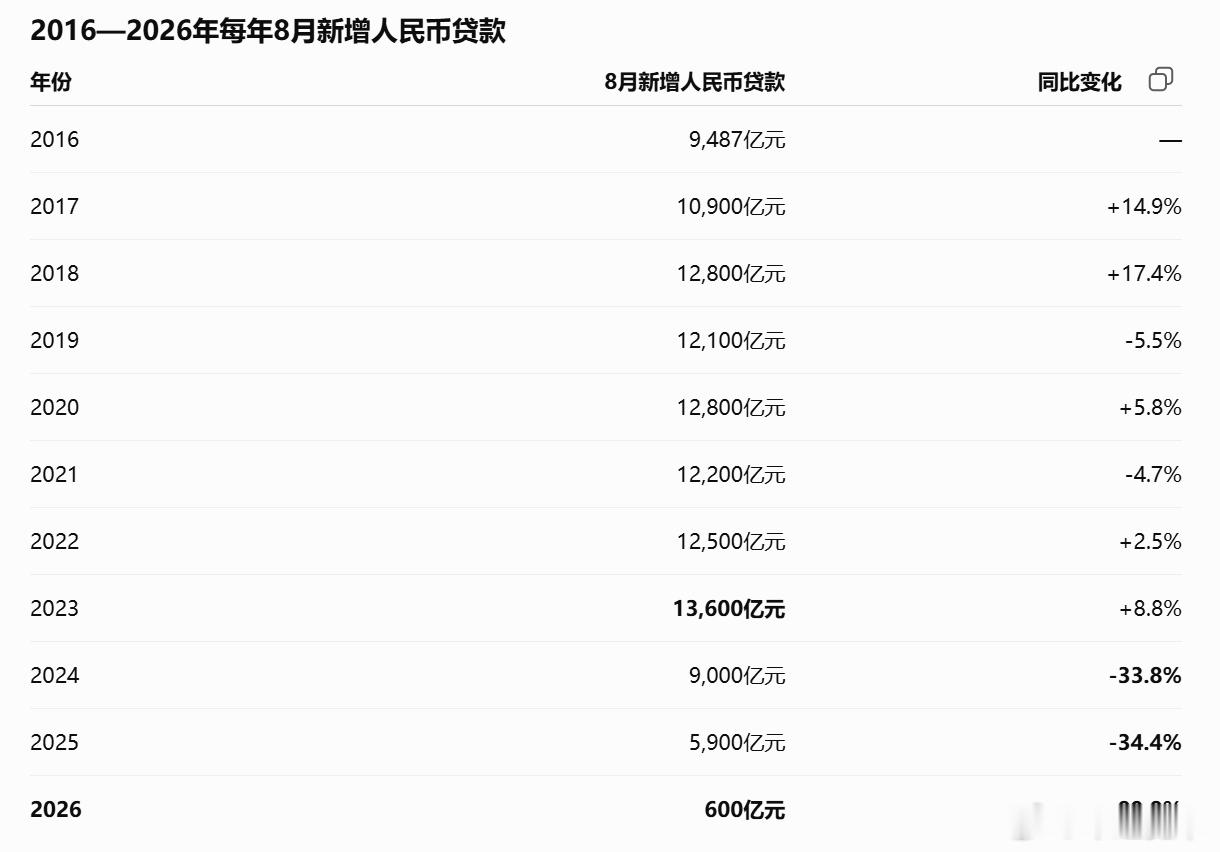
2026年9月14日,央行公布了8月金融统计数据。其中一项数据令人倒吸一口凉气:2026年8月,新增人民币贷款仅为600亿元,同比暴跌89.8%。
如果将时间轴拉回2016年,彼时8月的新增贷款还有9487亿元;高峰期2023年更是达到1.36万亿元。然而,从2024年的9000亿(-33.8%),到2025年的5900亿(-34.4%),再到2026年的600亿,“8月新增信贷”这条曲线在三年内画出了一个断崖式的自由落体。
这600亿,究竟是中国经济的“警报器”,还是深层转型的“体温计”?透过数据表象,一场关于融资结构、新旧动能与居民资产负债表的深刻重构正在发生。
一、 谁在退缩,谁在托底?
这600亿的背后,是居民与企业两大加杠杆主体的集体“静默”。
1. 居民端:主动降杠杆的“集体沉默”
数据拆解显示,2026年8月居民贷款不仅没有新增,反而净减少超2000亿元。前8个月累计来看,住户贷款净减少1.03万亿元。短期消费贷的大幅缩减与中长期房贷的罕见的接近零增长,反映出在收入与就业预期趋谨慎的背景下,居民部门正在优先缩表、提前还贷。大家不再愿意借钱买车买房,甚至连消费贷都敬而远之。
2. 企业端:保周转、慎扩产
企业部门同样疲软。8月企业贷款新增2600亿元,但同比少增3300亿元。其中,中长期贷款同比少增,短期贷款和票据融资(银行传统的“冲量”工具)也大幅回落。这勾勒出企业当前的心态:“反内卷”预期下,加紧备货的意愿减弱;面对外需承压和盈利预期的不确定性,企业宁愿手握现金维持周转,也不愿举债扩张产能。
3. 政府端:唯一的“托底者”
在三大融资主体中,唯一还在发力的是政府。2026年8月,政府债券净融资超1万亿元,在当月新增社会融资规模中占比超过60%。依靠基建和民生领域的政府投资托底,是当前社融没有失速的唯一支柱。
二、 为什么贷款突然“不香了”?
新增贷款的历史性冰点,并非单一的政策收紧所致,而是多重宏观力量共振的结果:
1. 需求侧的“新旧动能换挡”
过去二十年,房地产和地方融资平台是吞噬信贷的“巨兽”,它们高度依赖抵押担保和中长期贷款(即“高贷款密度”)。随着地产进入深度调整期、地方化债深入推进,旧动能的信贷需求自然坍塌。而接棒的新质生产力——科技创新、高端制造等企业,往往具有“轻资产”特征,对银行信贷的依赖度本就较低。贷款增速中枢下移,是经济结构演变的自然结果。
2. 融资方式的“良性替代”
一个被很多人忽略的关键信号是:2026年前8个月,以债券、股票为代表的直接融资,在社会融资规模增量中的占比首次超过了贷款。在低利率环境下,企业发债置换银行贷款、地方政府发行专项债置换隐性债务的现象增多。这不仅是金融资源的优化配置(用更低成本的资金替代高成本贷款),更标志着中国融资体系正在从“银行独大”向“多元直接融资”换锚。
3. 信贷考核的“去水分”
监管层正引导银行破除“内卷式竞争”,挤出虚增、空转的贷款水分。2026年银行普惠贷款已不再考核规模增速,银行得以更加自如地平衡息差、风险和规模。告别了“冲规模”的执念,信贷数据回归真实需求。
三、 从“紧信用”到“降速提质”
总量数据的惨淡,容易引发市场对“紧信用”的担忧,但宏观层面正在演绎的是信贷“降速提质”的新常态。
一方面,资金活化程度偏低(M1增速低迷,M2-M1剪刀差偏高),存款大量沉淀,说明信心修复仍需时间。传统依赖信贷扩张的地产链、传统周期行业将继续承压。
另一方面,结构正在优化。虽然总量少增,但金融“五篇大文章”(科技、绿色、普惠、养老、数字金融)领域的贷款仍在高增。资本市场方面,直接融资链条(券商、交易所、债市基础设施)将受益于融资结构的长期重塑。
四、 未来政策底与市场底
面对创纪录的信贷低谷,宏观政策的发令枪已经蓄势:
货币政策宽松可期:实体有效需求不足,为逆周期调节留出了空间。市场普遍预期,三季度末前后,降准、降息等总量工具落地的可能性极大。
财政政策需加力提效:在居民和企业捂紧钱袋子的当下,扭转预期需要中央层面的财政发力,以及新型政策性金融工具的加快投放。
存量博弈下的结构性机会:经济弱不等于股市必然跌。若庞大的居民存款中有部分流向权益市场,叠加流动性宽松预期,市场可能走出板块轮动极快的结构性行情。
600亿的新增贷款,是一面冷酷的镜子,照出了当前内需偏弱、信心亟待修复的现实;但它也是一剂苦口的中药,昭示着中国经济正在忍痛甩掉对房地产和粗放信贷的依赖。
旧有的“贷款狂飙”时代已经终结,一个依靠直接融资、依托新质生产力的“降速提质”时代正在拉开帷幕。适应这600亿的“冷静”,是读懂未来十年中国宏观经济走向的第一课。