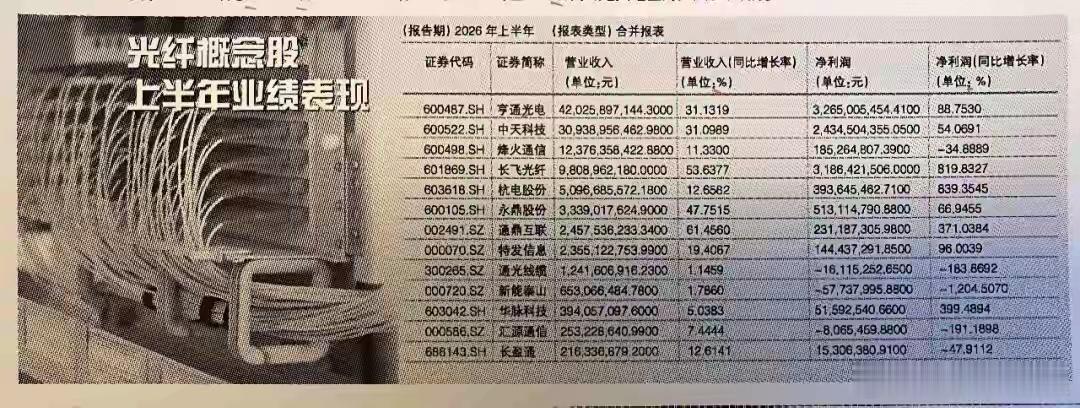
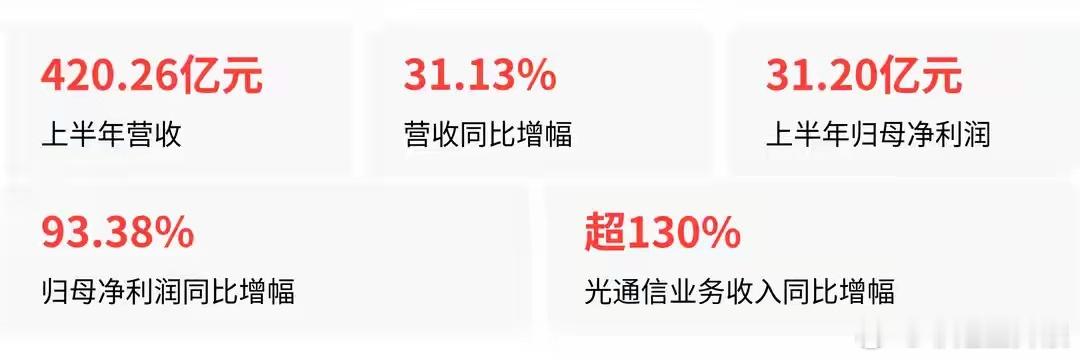
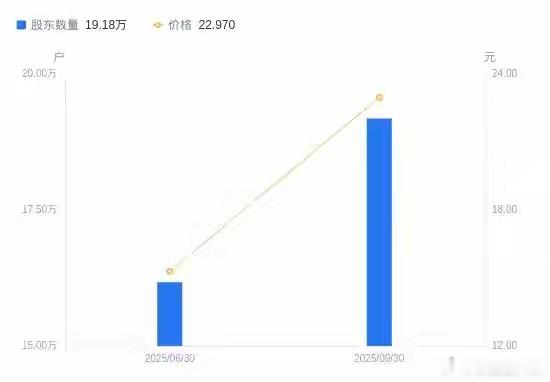
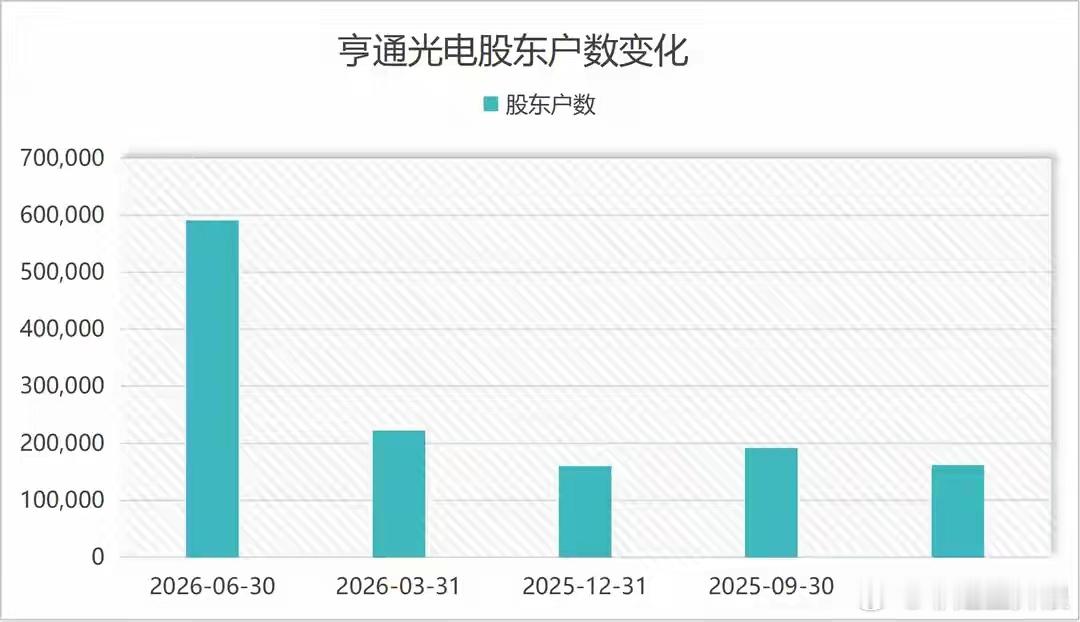
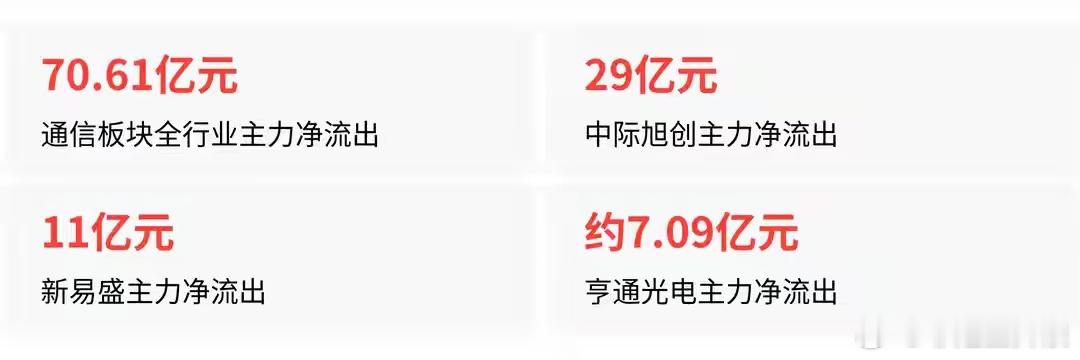
亨通光电昨天创下71亿的天量成交,主力净流出超7亿,很多人看到这组数字的第一反应是:是不是公司出问题了?不是。真正在发生的事,比“出问题”要复杂得多——市场上流传的“散户逆势接盘”本身就是一个站不住脚的命题。9月14日,亨通光电收盘报63.20元,跌了3.13%,全天主力资金净流出约7.09亿元。但同一天,整个通信板块跌了2.91%,位居全行业跌幅首位,全行业主力资金合计净流出70.61亿元。亨通光电的流出额排在行业第三,前面是中际旭创净流出29亿、新易盛净流出11亿。这不是亨通光电一家的事,是整个板块在集体回调。资金分化是真,但“散户接盘”缺乏事实支撑如果有人告诉你“主力在卖、散户在接”,你要追问一句:数据在哪?目前公开渠道没有查到9月14日当天散户资金流向的权威终局数据。流传的“散户净流入5.9亿元”没有对应的官方或第三方披露内容。而你看到的融资余额,当天反而环比下降了0.43%,融资净买入是负的3208万——杠杆资金在撤,不是在接。所以,“散户逆势接盘”这个说法,在现有公开数据里站不住脚。真正能看到的是:板块整体下跌,行业内头部个股同步遭遇大额资金流出,亨通光电只是其中的一个。业绩和价格都在涨,为什么还跌?这恰恰是整件事最容易产生误解的地方。亨通光电上半年的业绩可以说是非常亮眼:营收420.26亿元,同比增长31.13%;归母净利润31.20亿元,同比增长93.38%。光通信业务收入同比暴增超130%,毛利率直接突破了60%。行业的景气度也有硬数据撑着。G.652.D裸光纤现货价格在2026年3月达到83.40元/芯公里,较年初涨了165%,同比涨幅高达418%。面向AI数据中心的高端G.657.A2特种光纤,价格从2025年的32元飙到了240元,涨了650%。但问题在于——股价不是简单等于“业绩 × 估值”的线性公式。它同时受筹码结构、资金面、板块情绪等多个变量的影响。业绩好,不代表股价每天都涨。更深的隐患:股东户数半年翻倍如果说板块调整是9月14日流出的直接原因,那亨通光电自身还有一个结构性问题绕不开。截至2026年6月30日,亨通光电的股东总户数达到了59.06万户,而三个月前的3月31日,这个数字是22.23万户。一个季度净增了36.83万户,半年累计增幅高达270%。现在把这两个数字放一起看:户均持股从年初的1.55万股降到了0.42万股。也就是说,同一家公司、同一只股票,股东人数翻了快三倍,但每个人手里拿的筹码只剩原来的四分之一。这是一个历史级别的筹码分散。在亨通光电上市以来的公开披露数据中,从22万到59万这种级别的跳升没有先例。同期,同行业的长飞光纤股东户数只从5.3万增加到6.62万,增幅不到25%;中天科技同期甚至没有披露同口径的快速增长数据。这不是“业绩和股价的矛盾”,是筹码结构变了当你看到天量成交的时候,问的不应该是“业绩这么好为什么跌”,而是“筹码都分散到这种程度了,承接力还跟得上吗。”二季度北向资金已经减持了980.87万股,多只主题基金也选择了高位减持,章建平夫妇新进前十大股东,但整体上,机构端的筹码在向散户端转移。当市场上缺乏集中的买盘承接时,板块一旦出现集体调整,分散的持仓结构本身就容易放大波动。至于市场上流传的“机构目标价分歧导致资金分化”,也缺乏事实支撑。9月以来,长江证券、华泰证券、中金公司、招商证券等覆盖亨通光电的所有机构研报,均维持看好或买入评级,没有公开出现目标价与现价之间存在显著分歧的表述。亨通光电是一家基本面仍然处在景气上行周期的公司,但它的筹码结构在今年上半年经历了一次前所未有的重塑。 当同行业的龙头同步遭遇板块级资金撤离时,一家股东户数暴增270%的标的,受到的冲击自然会比筹码集中的同行更剧烈。这不是基本面出了问题,而是当船上的人突然多了三倍,随便一个人晃一下,船身的摆动都会比以前大很多。