印度想白嫖电池技术的算盘,彻底打空了!
马恒达、塔塔、JS 电池 W 集团几家头部企业折腾了快两年,表面谈合资,背地里全想着挖核心工艺,连产线涂布机参数、烧结窑温这种细节都想套走,结果挨个碰了壁。
马恒达的路线最典型。
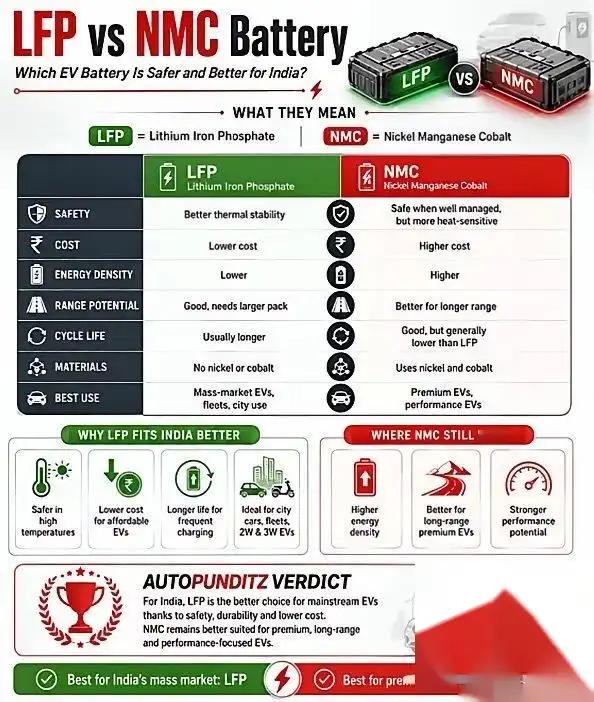
它推出新一代电动车时,电池包可以在印度设计、组装,整车平台也能打出“自主研发”的旗号,但关键电芯依然绕不开中国供应链。其部分车型使用比亚迪旗下弗迪电池提供的磷酸铁锂电芯。
这就出现了一个很有意思的场面。
发布会上讲印度制造,供应链深处却离不开中国电芯。
电池包外壳可以自己造,线束可以本地采购,软件可以自己调,可一旦拿掉性能稳定、成本合适的电芯,整辆车的续航、充电速度和安全性都要重新打问号。
所以马恒达真正缺的,不是会不会把电芯装进箱子,而是能不能稳定地把电芯造出来。
这两个概念,差得太远。
造电芯不是买来设备、通上电、倒进原料就能开工。浆料黏度怎么控制,极片涂布厚度怎样保持一致,辊压压力如何调整,正极材料在烧结窑中的温度曲线怎么设定,车间湿度如何压住,良品率怎样从六成爬到九成以上,每一个环节都藏着长期试错积累。
印度企业盯上的,恰恰是这些写不进设备说明书的东西。
轮到塔塔,玩法更加聪明。
塔塔旗下电池公司Agratas一边在印度和英国建设电池工厂,一边加大研发投入,希望把磷酸铁锂电池技术掌握在自己手里。与此同时,塔塔汽车的高端电动车计划又准备使用奇瑞参与开发的平台,以缩短开发周期。
注意这个安排。
塔塔需要中国技术解决燃眉之急,却不愿让中国企业通过持股获得长期话语权。路透社披露的合作方式,就是平台授权、零部件供应和印度本地生产,没有中方股权,也不等于完整技术转让。
我看这才是印度企业最想要的模式。
技术可以来,资本最好别来。
产品可以进,控制权必须留下。
先用中国平台把车造出来,再推动零部件本地化,最后培养自己的研发团队。等印度方面觉得学得差不多了,中方留下的空间还能有多少,大家心里都有数。
JSW集团就更直接了。
早在2024年,JSW便被曝寻找中国锂电池企业,讨论技术转让合作,目标包括在奥迪沙邦建设锂电精炼项目和50GWh电芯工厂。
50GWh是什么概念?
这不是搭一条试验线,也不是弄个电池包车间,而是奔着印度大型电池基地去的。JSW想拿到的,自然不会只是几台机器,而是从材料处理、电芯制造到量产爬坡的一整套能力。
问题是,这类谈判越往深处走,分歧越明显。
印度方面希望技术尽可能落地,知识尽可能留下,企业尽可能由本土资本掌控。中国企业则很清楚,一旦把核心工艺、关键设备配置和现场调试经验全交出去,今天培养的是合作伙伴,明天很可能就是低成本竞争对手。
JSW后来又接触日本、韩国企业,同时投入巨资建设自己的研发中心。塔塔和JSW计划投入的电动车与电池研发资金,合计接近10亿美元。
这笔钱本身已经说明问题。
如果通过一纸合资协议就能轻松拿到成熟技术,它们何必再花这么多钱补研发?
因为真正值钱的部分,别人不愿意交。
印度信实集团也撞过同样的墙。它曾与中国海辰储能讨论电芯技术授权,后来合作陷入停滞。印度企业随后强调自身计划没有改变,但工厂能不能按原定节奏推进,已经成了现实难题。
另一家印度电池企业Amara Raja与国轩高科的技术授权合作也已停止。中国技术收紧出口之后,印度企业还能购买部分材料,却无法像过去设想的那样,把整套制造能力直接搬回去。
看到这里,大家就明白了。
印度缺的从来不是土地,也不是厂房,更不是喊口号的能力。
它缺的是数十年制造积累。
一条先进电池产线,设备当然重要,但比设备更重要的是参数,比参数更重要的是量产经验,比量产经验更难复制的,是上千家供应商之间形成的协同能力。
印度可以买涂布机,可以买辊压机,也可以买烧结窑。
可设备买回去,不代表良品率会自动出现。
工程师站在旁边看几个月,也不代表能把所有异常处理经验带走。
更何况,中国已经把部分先进锂电池、正负极材料、关键制造设备和相关技术纳入出口管理。辊道窑、高速混合机、砂磨机等设备都进入了敏感范围。印度企业过去那种“先谈市场、再要本地化、最后拿技术”的路线,门槛已经越来越高。
我不反对印度发展自己的电池产业。谁都想把关键技术握在手里,这很正常。
但一边限制中国投资,审查中国企业,一边又希望中国企业把核心技术送上门,这就不是正常合作了。
生意不能这么做。
你不能既防着别人,又惦记别人的家底;既不愿给市场地位,又要求对方交出多年积累。
技术可以合作。
产品可以交易。
但核心工艺不是免费教材,更不是拿一张“印度市场入场券”就能换走的赠品。