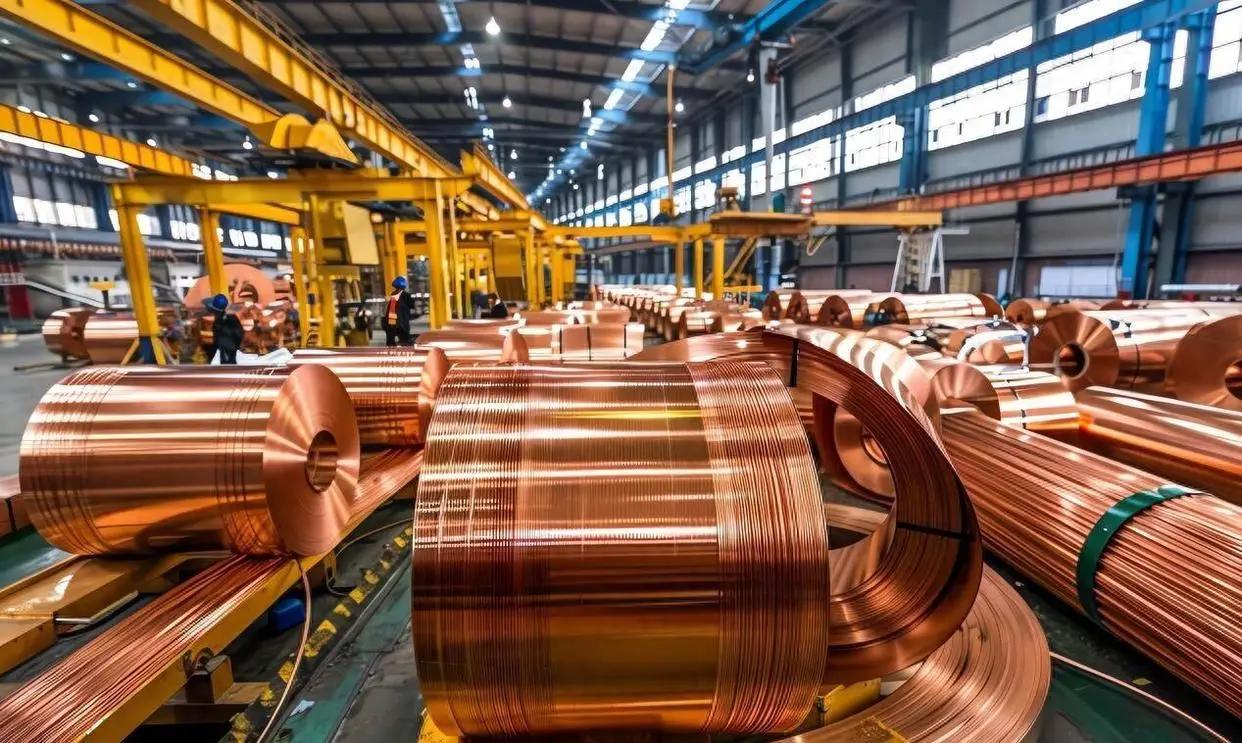
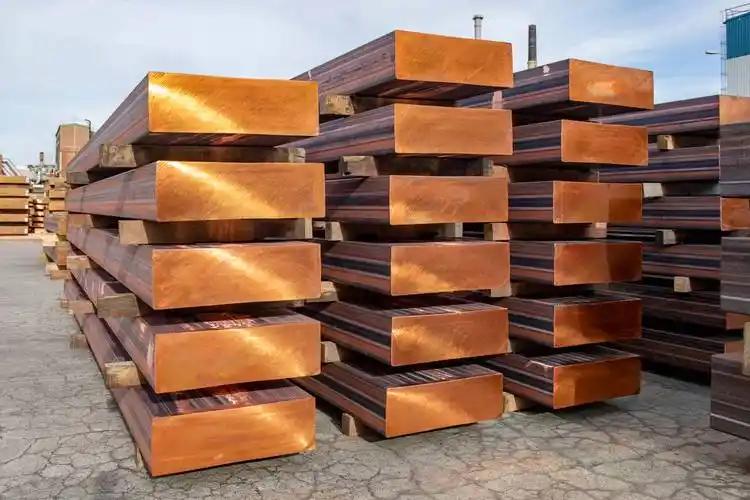
美国这回怕是真要搬石头砸自己脚了!折腾了大半年,硬把全球交易所将近七成的铜锭全囤进了自家仓库,足足 69 万吨。 结果闹了半天,自个儿连个拿得出手的冶炼加工厂都没有,高端铜箔压根造不出来,最后只能堆仓库里天天交着贵得离谱的仓储费,跟一堆占地方的废铁没啥两样。
给大伙儿报几个实数:截至 9 月初,纽约商品交易所的铜库存已经飙到 69.56 万吨,创了历史新高,占了全球三大交易所显性库存的近七成。再算上港口保税区和私人仓库的货,美国境内囤的铜早破 100 万吨了。
这事儿听着魔幻,其实逻辑链条挺清楚。特朗普政府一嚷嚷要对铜进口加关税,全球贸易商第一反应不是去建冶炼厂,是抢在关税落地前把铜往美国仓库里塞。7 月一个月就有 22.5 万吨精炼铜运抵美国,是 1990 年有统计以来单月最高。
COMEX 库存从 2025 年初的 8 万吨涨到现在近 70 万吨,一年涨了 8 倍 —— 这哪是工业储备,这是关税套利。
我给你算笔账就明白多荒诞。美国一年消费全球铜的 6% 到 7%,可它手里攥着的交易所铜库存,占了全球三大交易所显性库存的将近 70%。剩下的中国、欧洲、印度、日本,加起来才分那 30%。
LME 库存已经掉到 23 万吨,上海期货交易所库存只剩 6.3 万吨,国内电解铜现货库存降到 9 万多吨 —— 亚洲这边现货紧得像什么?就像你家冰箱塞满了,隔壁邻居冰箱空得能跑步。
更绝的是价格。9 月 8 日 LME 铜价冲到 14600 美元一吨,历史新高。COMEX 和 LME 的铜价差出 350 美元一吨 —— 同一种金属,在不同仓库里就不是一个价。为啥?
因为非美市场拿不到货,急得跳脚;美国那边仓库堆成山,交割都堆不下。这 350 美元的价差,就是美国关税政策制造出来的 "堰塞湖"。
在我看来,这就是典型的把关税武器化打到自己脚面上。贸易商抢铜进美国,是为了躲关税;投机资金炒高 COMEX 铜价,是为了赚价差。
可真正要用铜的美国下游企业 —— 搞电网的、造新能源汽车的、做家电的 —— 反而要付更高的价钱买原材料。这跟 2018 年打钢铝关税那回,剧本几乎一模一样。
有人会替美国辩护:这是为了新能源转型做战略储备,铜是未来电网、电动车、光伏的命脉,现在囤点没毛病。
这话听着挺有远见,可我问一句:囤铜锭和能造出铜箔、电磁线、铜缆,中间差着十万八千里。
你仓库里堆的是阴极铜,像个大铜砖,真要用在锂电池和 PCB 上,得经过冶炼、压延、镀层、分切 —— 这一整套加工产能,美国本土几乎为零。
你去看看高端铜箔都在哪。4.5 微米以下的超薄铜箔,中国大陆一家公司的产能就顶美国全国;电解铜箔全球产能七成在中日韩。
美国现在就算把这 69 万吨铜锭全拉到宾夕法尼亚州,要加工成能用的东西,还得运到中国、日本、韩国的工厂走一圈。
这就像你买了一堆面粉堆在仓库,结果自己家没有烤箱、没有面包师,最后只能看着面粉过期。
再说个冷观察:2018 年那轮钢铝关税,美国囤了一堆钢,结果呢?钢铁厂建了几个就停了,环保抗议、工会工资、建厂许可,每一样都比抢货难得多。
十年过去,美国本土钢产能该缺还是缺。这次铜的剧本不会不一样。铜矿要环保审批,冶炼厂要碳排放配额,加工厂要熟练工人,这些都不是靠一纸关税能变出来的。
对我们来说,这事其实是个提醒。国内现货库存确实紧,铜价高了,做电线电缆、做家电的中小企业成本压力大。
可我们有完整的产业链 —— 铜矿不够可以废铜回收,可以从智利秘鲁长协进口,可以用库存调节。
美国囤的那 69 万吨,对它自己是负担,对我们是隔壁仓库的库存,真到需要的时候,不是买不买得到的问题,是加工能不能跟上的问题。
说白了,美国这波囤铜,表面上看是 "卡住全球铜供应",实际上是把自己的下游制造业和消费者按在高成本上。
69 万吨铜堆在新泽西、南卡罗来纳的仓库里,每天交着不菲的仓储费,又变不成手机、电动车和电网。
等哪天关税预期变了、价差没了,这堆铜就得折价往外卖,到时候接盘的还是全球市场 —— 这就叫搬起铜锭砸自己的脚。