油价越贵,农业和化工机会越大
📌 核心导读
国际原油重回百美元关口,真正的风暴眼其实在下游生产资料。当海外柴油告急、海峡化肥运输受阻、矿山遭遇缺酸减产,欧美油气路线的化工产能深陷亏损;而中国依托动力煤基准、现代煤化工工艺替代与自主磷矿农药链条,正迎来显著的成本剪刀差。资本市场的定价逻辑正在发生深层逆转,眼下正是重点布局A股核心化工、尤其是攻守兼备的农化板块的关键窗口。
油价破百仅仅只是一个开始,真正的机会是化工和农业。
要理解这一轮原油的冲击,就得先解开一个直觉误区:地底下有油,绝不等于码头有船愿意运;有船运到港口,不等于炼油厂有足够产能把它加工出来;就算炼厂能开工,做出来的油品也未必正好是你急缺的那一种。
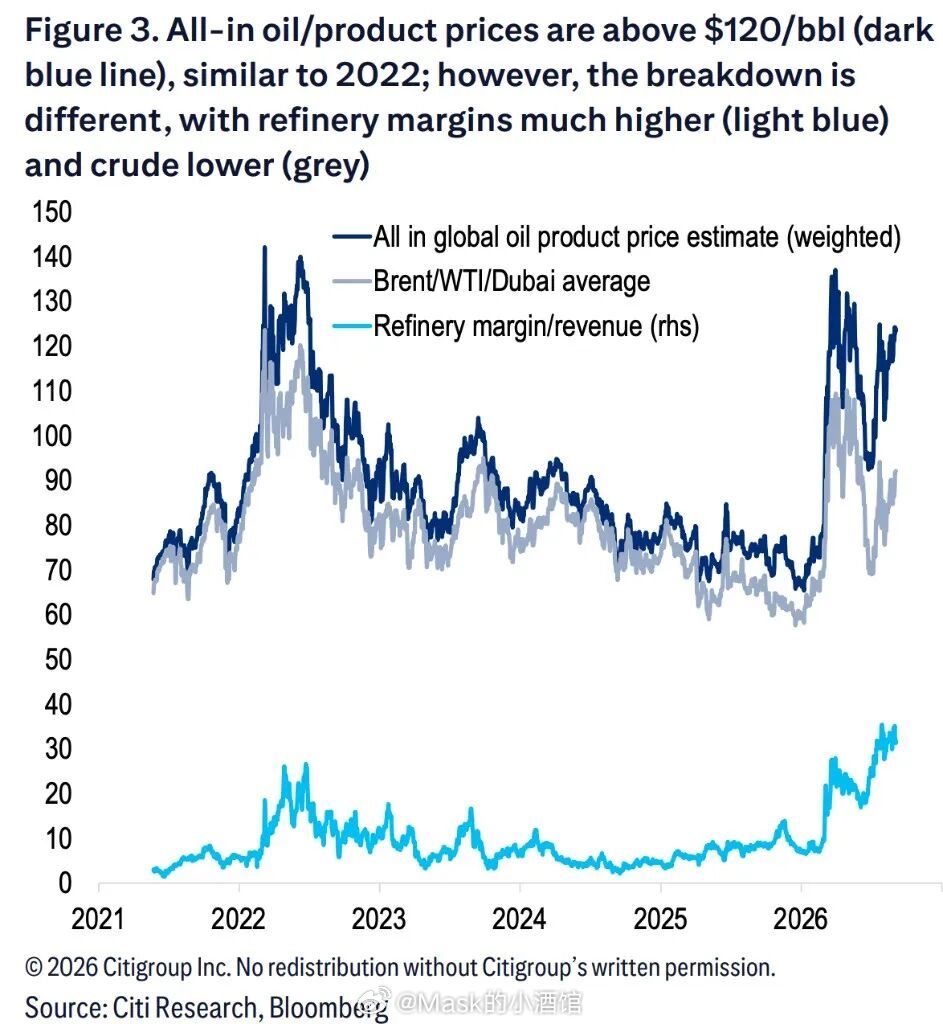
如果算上暴涨的运费、战争险和加工费,全球的实际油价早就超过了120美元。
巴克莱:全球炼油裂解利润创历史极端▲ 图 1 | 巴克莱:全球炼油裂解利润创历史极端,下游基建出现结构性赤字美国3-2-1裂解价差达64美元/桶,全球炼油综合利润冲上59美元/桶。来源:Barclays Research。
花旗:终端全口径油价突破120美元▲ 图 2 | 花旗:终端全口径成品油价格突破120美元,炼化与地缘溢价占比走阔全球原油名义价格在百元关口,但加计加工利润与保险后终端全口径成本已超120美元。来源:Citi Research。
更头疼的短缺发生在柴油上。普通家庭日常开车加汽油,但支撑整个实体运转的骨架全靠柴油驱动。
跑长途的货运卡车、农田里的播种机与收割机、露天矿山几百吨重的自卸卡车,消耗的全是柴油。美国前阵子为了压通胀,把自家的战略石油储备放到了四十多年来的最低点。但储备库里抽出来的原油质地偏轻,变不出那么多柴油。
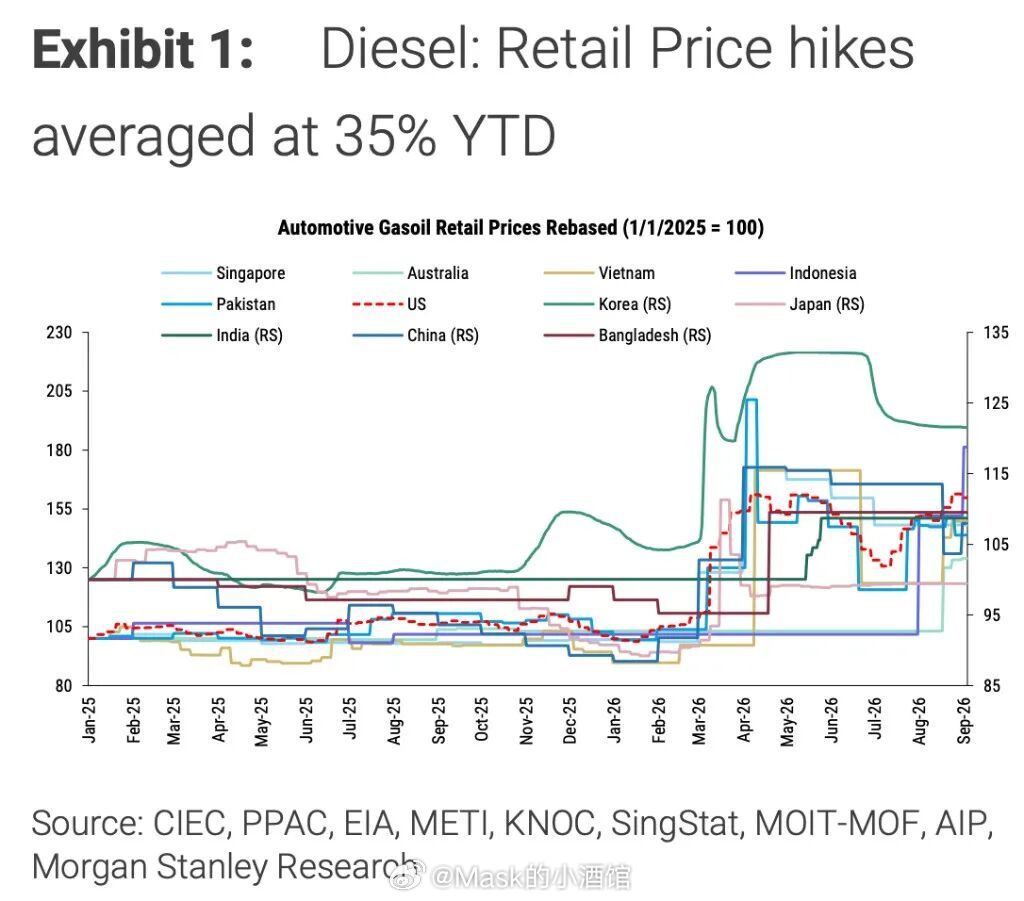
大摩跟踪的数据显示,除中国之外,亚太地区的炼油厂产能早已打满,几乎拿不出任何备用余量,年内亚太柴油均价大涨了三成多。美国甚至出现了柴油炼制利润高过原油本身价格的极端景象。
大摩:亚太柴油零售价年内跳涨超三成▲ 图 3 | 摩根士丹利:亚太除中国外炼厂产能利用率见顶,柴油价格年内大涨35%亚太主要国家柴油零售价格指数陡峭上扬,全行业备用炼能基本归零。来源:Morgan Stanley Research。
那柴油价格一高,压力就直接给到了农业。
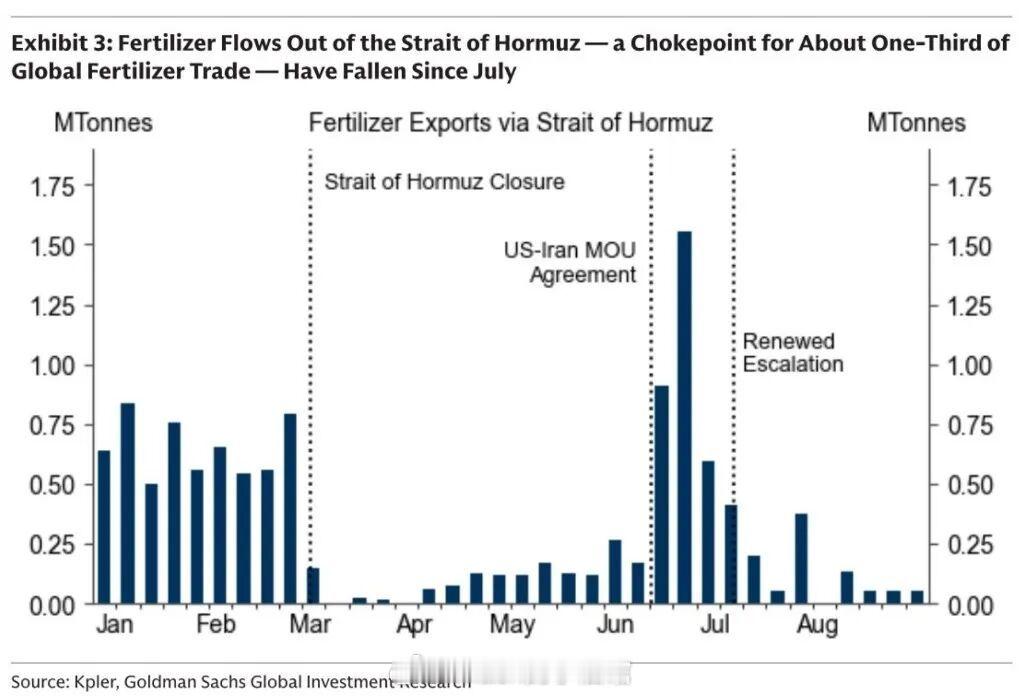
霍尔木兹海峡卡着全球大概三分之一的化肥海运。现在正好赶上南美大豆和欧洲冬小麦的备肥关键期,化肥运不出来,直接导致合成氨和尿素的到岸价格大涨。
像巴西这样的大豆出口大国,八成的磷肥全靠进口,种植成本瞬间被推高。偏偏今年气象预警说,有超过九成的概率遭遇超级厄尔尼诺。由于担心缺油,巴西、印尼这些农业大国干脆调高了生物燃料的强制添加比例,把大量的玉米、白糖和棕榈油截留下来加工成燃料应急。
原本要运往全球的粮食出口就这么被就地扣下。化肥贵、柴油价格高企,再加上厄尔尼诺,农业的成本正在飞涨。
高盛:霍尔木兹海峡化肥出口骤降▲ 图 4 | 高盛:霍尔木兹海峡卡死全球三分之一化肥贸易,种植窗口期遭遇断供7月冲突再升级后海峡化肥外运量断崖式下滑,重创巴西大豆与欧洲小麦采购季。来源:Goldman Sachs。
矿山承受的连带影响也少有人提。大型铜矿、锂矿和铀矿大都深居荒原山区,采矿运矿每天都要吞吐海量柴油。比柴油更隐秘的卡点是硫酸。在铜矿和核燃料的湿法冶炼里,必须用到大量的工业硫酸。
硫酸从哪来?过去很大一部分其实是炼油厂脱硫副产出来的硫磺做成的。现在海湾航运受阻、炼厂运行不顺,伴生硫磺短缺,硫酸价格跟着飞涨。之前中亚的铀矿就因为买不到足够的硫酸下调了开工预期,海外不少中小铜矿也卡在缺酸的节骨眼上。
微观定性:现代矿业与农业表面上相隔万里,底层却完全共享同一套炼化副产品体系。柴油提供物理位移,硫磺与化肥提供化学反应。原油航道一受阻,最先受到实质性冲击的往往是深山里的浸矿池与田野里的农机车队,敏感度远超城市里的私家车。
当柴油变贵、化肥吃紧、采矿卡壳,全球化工的竞争格局就变了。
欧洲和中东的化工厂习惯了廉价的管道天然气和轻质油当原料。但这轮油气大涨让欧洲石化装置利润大幅跳水,很多海外工厂每多生产一天,就多亏一天的钱。
而中国正好相反,因为我们有煤化工。
我们的合成氨、化肥以及大量通用塑料,是靠自家挖出来的煤做出来的。国际油价起飞,国内动力煤价格却相对平稳,这一高一低,直接给中国煤化工拉出了丰厚的利润差。
海外装置亏损停工,订单自然只能大举往中国去转。
在农化领域也是同样的道理。全球七成以上的农药原药和精细化工中间体在中国,我们自己还拥有全球顶级的磷矿资源。海外农田越是缺肥、长虫,就越需要依赖中国稳定出口的除草剂、杀虫剂和磷肥。
这就是预期差了。
长期以来,A股化工板块都被市场贴上产能过剩、易受成本挤压的标签,估值长期压在历史底部。一看到油价大涨,很多人下意识地担心输入型通胀压垮利润。
但实际上高油价真正打击的是海外竞争对手,对拥有煤化工和本土资源的中国化工企业来说,反而是一个利好。
所以在整个化工赛道里,农化板块值得重点关注。
全球三分之一的化肥贸易受阻,欧洲合成氨减产,南美和东南亚又在超级厄尔尼诺与生物燃料抢粮的双重压力下急需农资。
而中国手里握着全球顶级的磷矿资源、完备的一体化化肥生产线,以及超过全球七成的农药原药产能。
海外田野里越是缺肥、缺药,拥有自主矿石保障与一体化配套的A股农化龙头,就越能在这场全球供需缺口中兑现丰厚的出口溢价与业绩弹性。
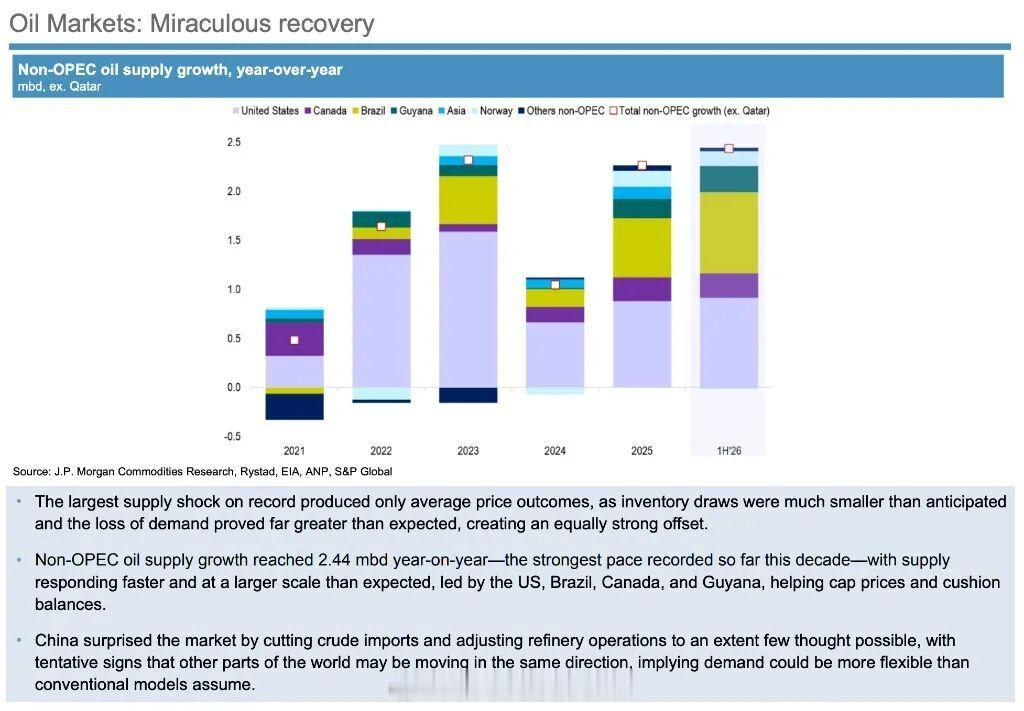
摩根大通:史上最大供给冲击与中国需求减震▲ 图 5 | 摩根大通:非OPEC增产与中国需求调节形成对冲,托底大宗供需大盘上半年中国灵活调降现货原油进口并动用库存,平抑了全球极端供给冲击。来源:J.P. Morgan。
今年上半年,小摩在报告中特别提到中国通过灵活采购与动用储备,客观上充当了全球能源平抑阀。而到了下半年,欧美手里的应急牌越来越少,海外工农业面临生产资料断供。这时候把目光收回A股,最该看重的正是具备实物保供能力与成本护城河的核心资产。
聪明的人不会追涨杀跌,反而会去挖掘低位的公司。
重点聚焦具备资源自给的磷化工龙头、具备全球竞争力的农药原药企业,以及成本优势凸显的现代煤化工领头羊。
在这场百元油价掀起的全球供应链重构中,关注A股化工,尤其是农化板块,正是当下确定性最高的一张实物底牌。
全篇核心观察:百元油价表面上是能源冲击,实质上引爆了全球农业与工业原料的链条断裂。在海外油气化工深陷成本泥潭、全球农资告急的背景下,A股化工板块正迎来重大的预期反转。尤其是处于产业链核心的农化板块(磷化工、化肥、农药原药),依托自主资源保障、煤基工艺成本优势与全球粮食刚需,兼具防守底盘与海外供需缺口的巨大弹性。关注具备一体化自给能力的A股核心化工与农化龙头,正是把握大宗周期再平衡的关键落脚点。
最后再来说说市场吧。
这一周的指数其实可以看反弹。为什么呢?因为上周五已经提前跌了。
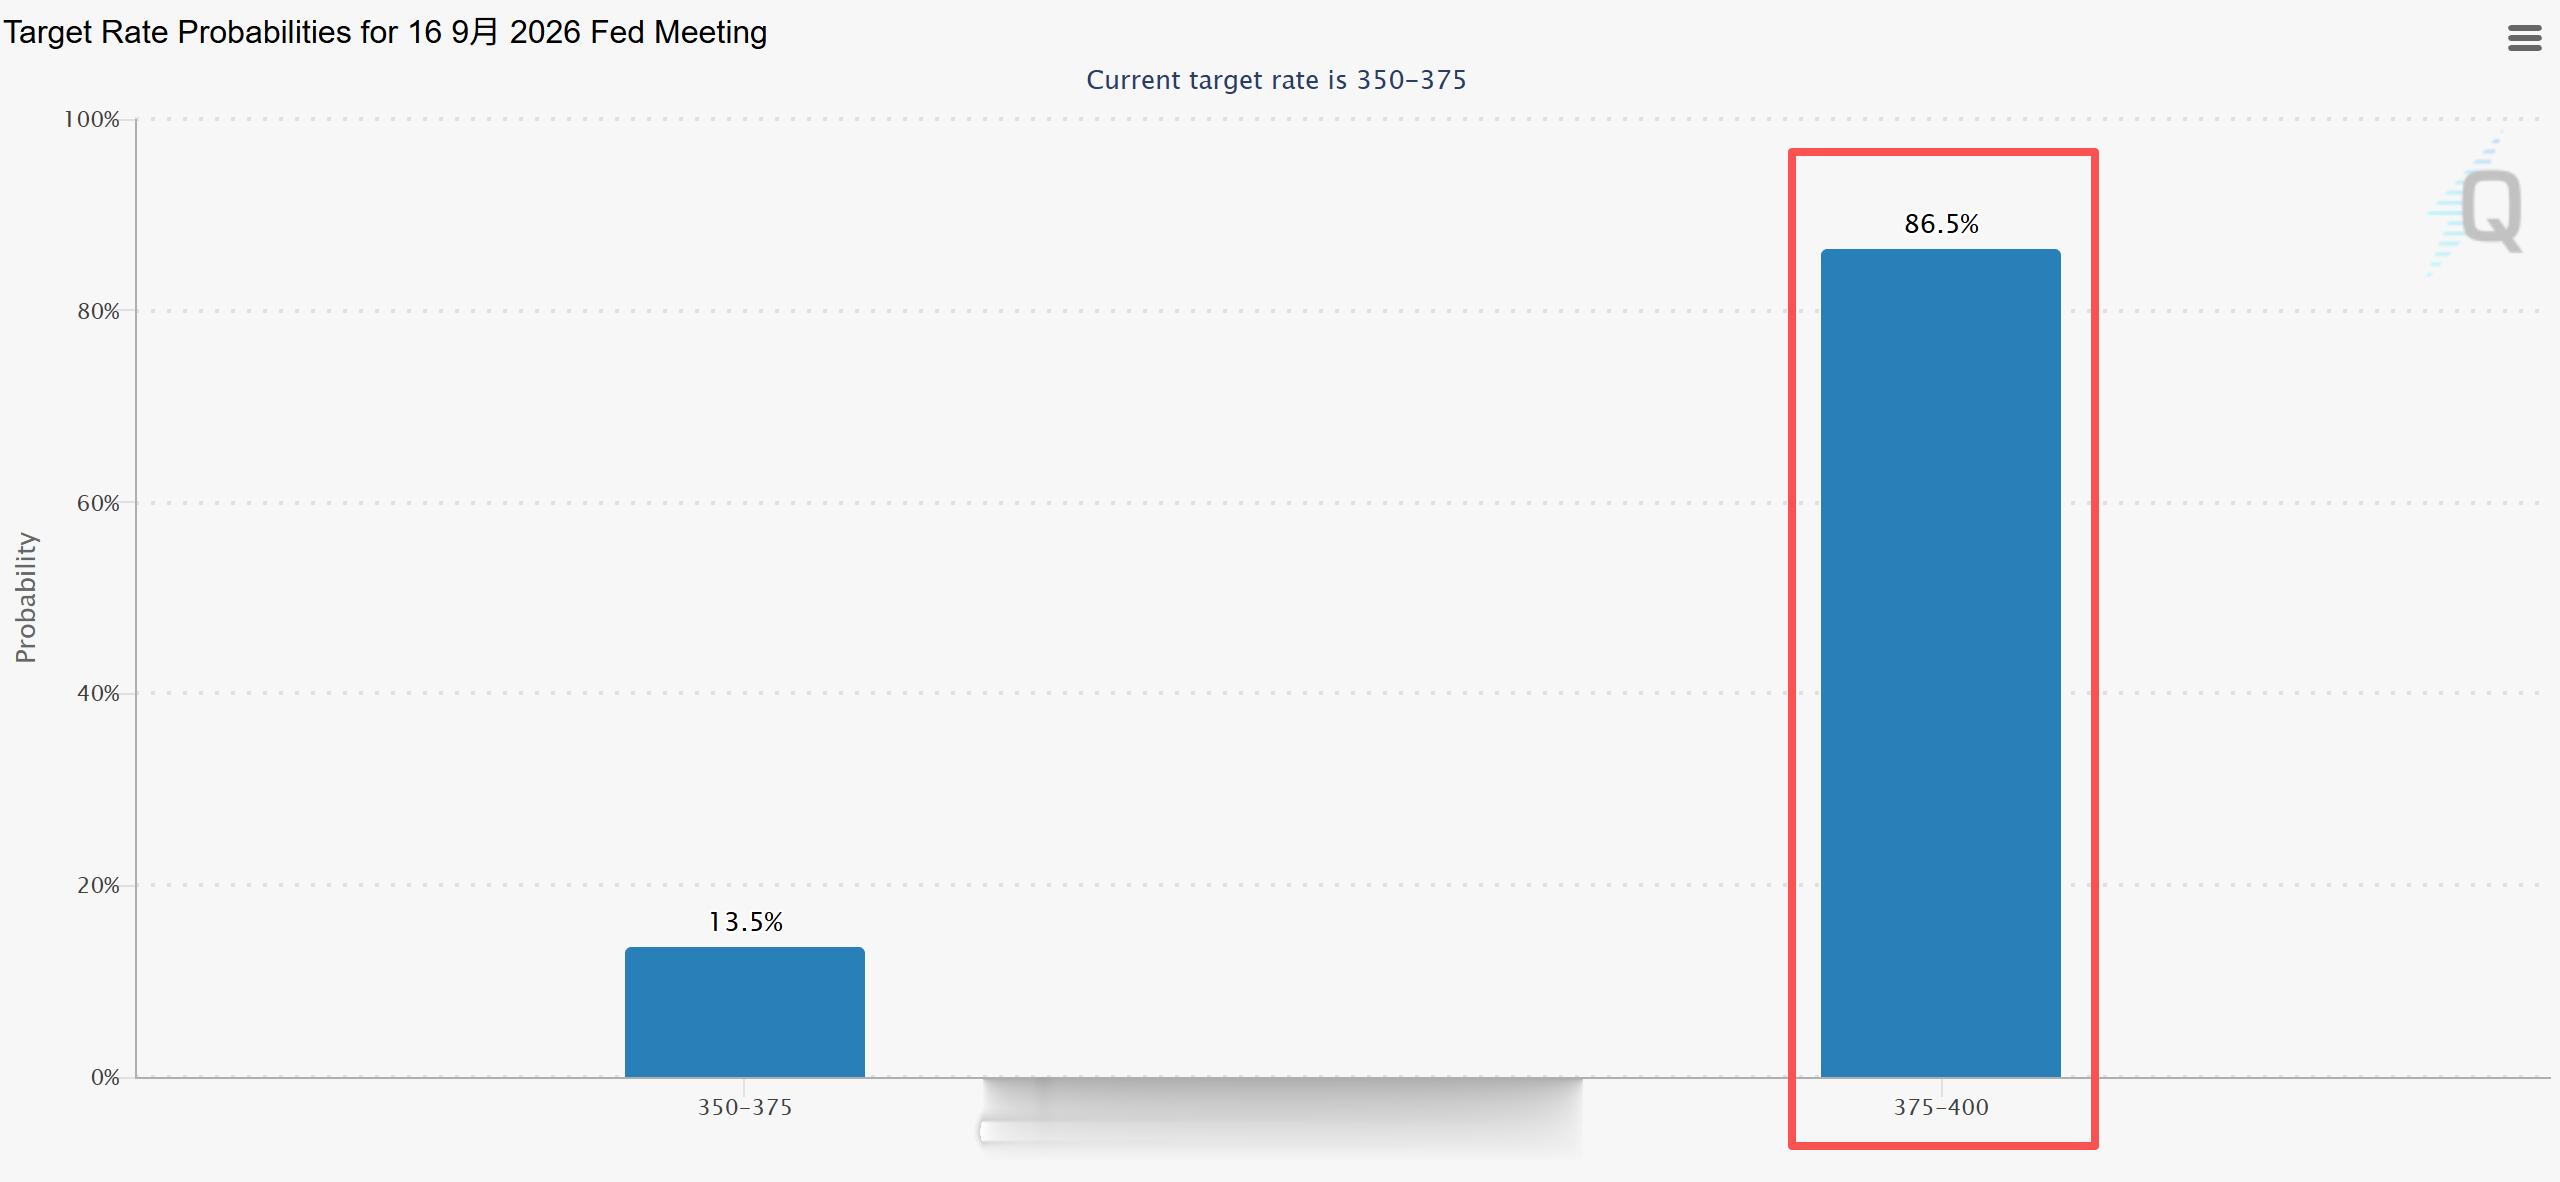
加息预期的落地可以当做是利好落地是利空,美联储这周加息的概率已经接近90%:
虽然美联储还没有加息,但是市场已经提前给大家加息了。你包括黄金的回调,全球科技的回调,都是因为加息预期的提前定价。
不过油价还是很顶,基本不care美联储是否加息,这说明油价的根本问题其实不在于加息,而是海峡。
所以对大多数资产来说,美联储真加息了,反而是利空落地是利好,因为已经提前定价了。
当然,美联储还有一种可能就是这次不加息。但是在后面的美联储点阵图里面放鹰,比如再连续加息2-3次,那这样也有可能在不加息的情况下,对通胀有一定的控制。
我个人倾向于这次加息,然后后续点阵图继续放鹰,这样对全球的通胀能更好的压制。
当然最好还是别加息咯。
今天整个行情里面,最亮眼的还是医药和消费板块。盘中两个的涨幅都在一两个点。
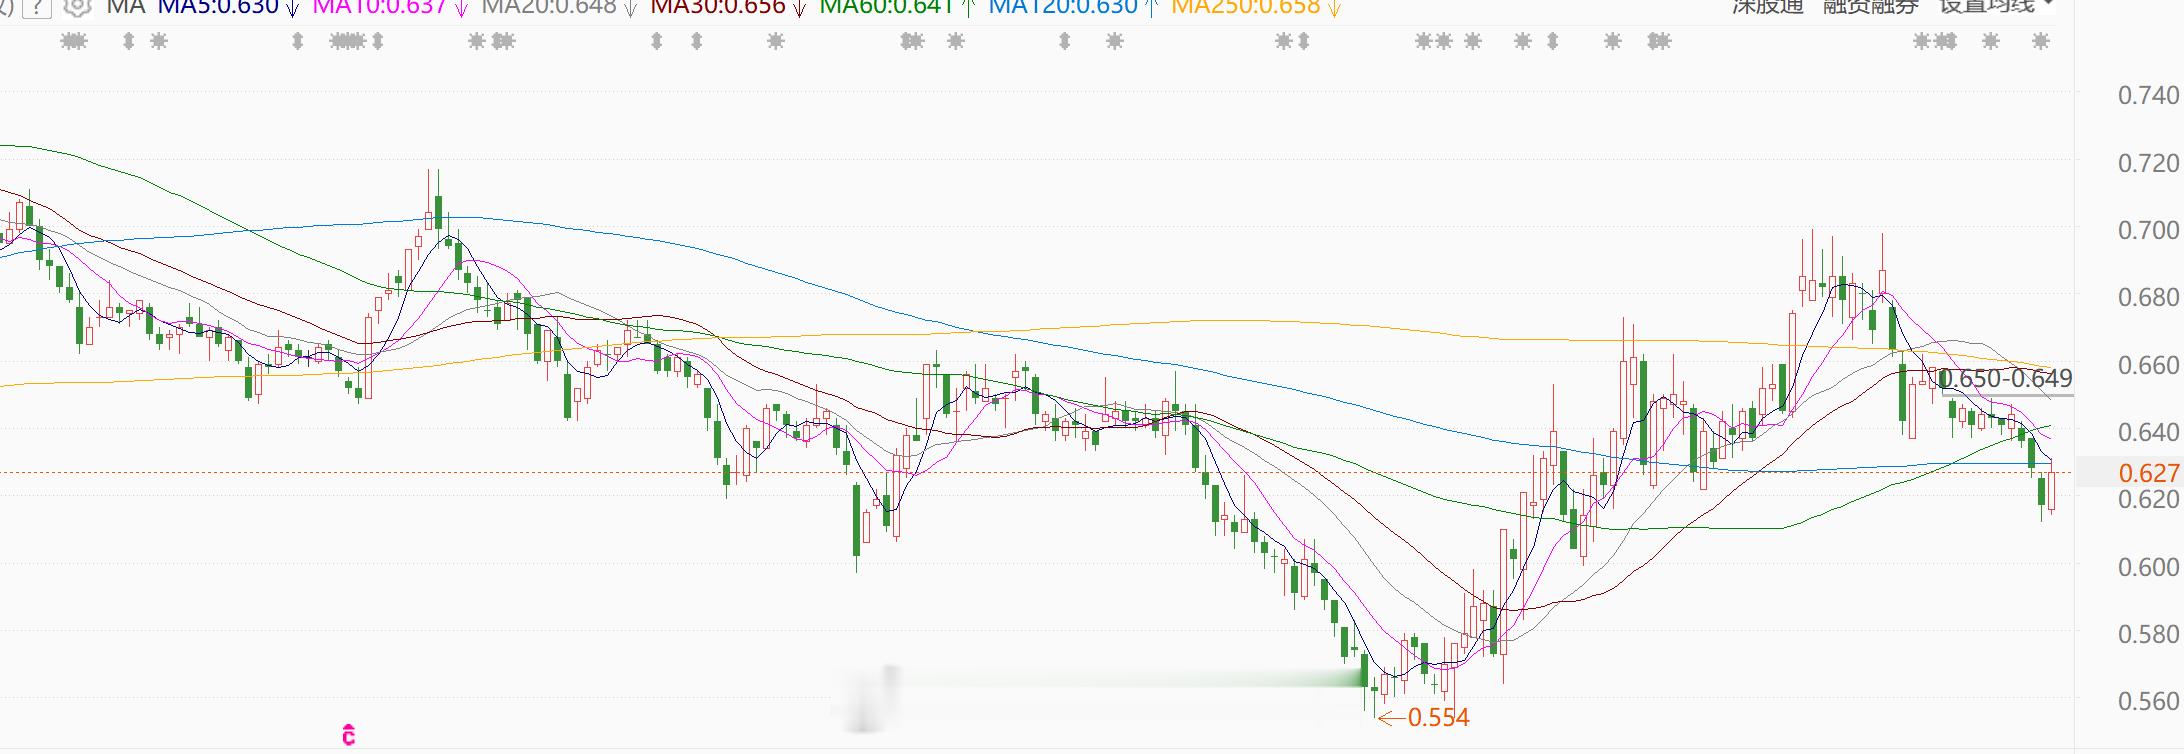
医药:医药这里是突破年线之后第一次大点的回调,上一次的回调幅度比较小。医药这里是在构筑底部形态,后续应该震荡,然后向上。不过医药上方抛压比较大,也会比较折磨。
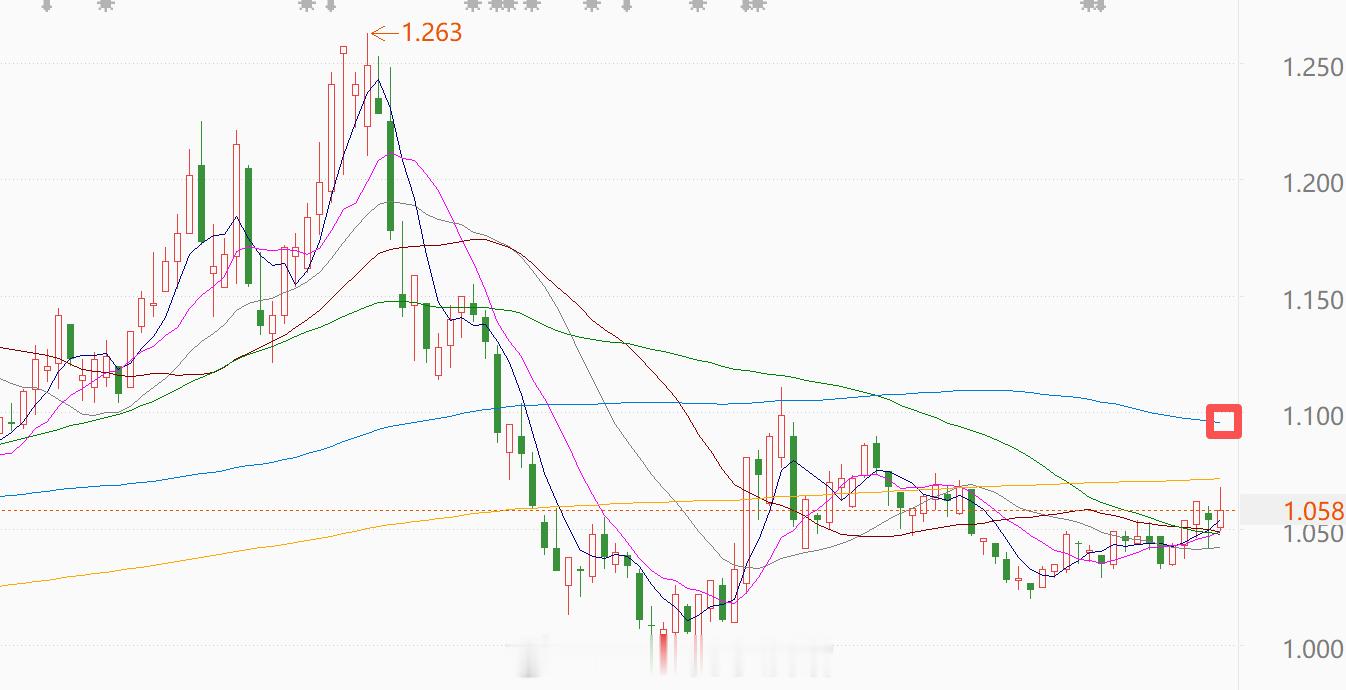
电力:电力往上涨涨,红框的地方会有压力,年线附近压力不大。
军工:军工如果能再来个大回调的话,我会想换点军工过去,这几年我们军品销售的增长很快。
新能源和光伏:同样创业板,新能源和光伏走势比科技好,回调提前回调,那上涨可能也会提前上涨。
科技:科技这里头肩顶都已经构筑得差不多了,如果前低被有效跌破的话,那后续可能还会有一波下跌。
明天我们会写一下科技,最近科技的利空又出来了。a股财经基金
风险提示:
以上为个人观点,仅供参考。短期涨跌不预示未来,如提及公司或基金不代表投资建议。市场有风险,投资需谨慎。