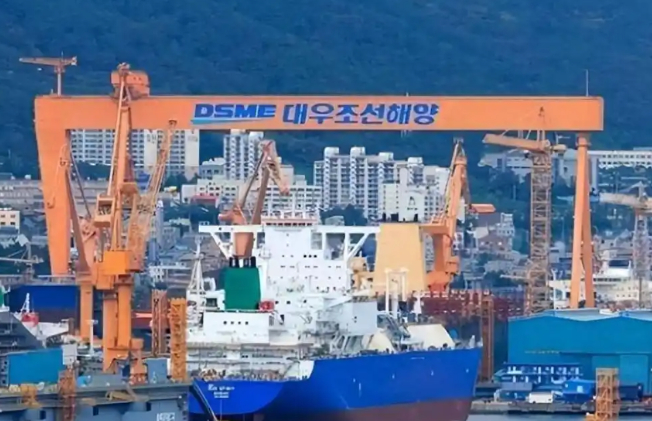
8月全球造船订单,中国份额创新高达85.4%!韩国造船厂一片哀嚎。
克拉克森研究公司9月初发布的数据显示,2026年8月全球新船订单量同比下降23.7%。在全球订单盘子缩水的背景下,中国船厂拿下了359万修正总吨、107艘新船,市场份额达到85.4%,较去年同期的76.4%提升了9个百分点。
韩国船厂仅承接10艘、31万修正总吨,市场份额跌至7.3%,同比下滑53%。日本船厂拿到5艘、15万修正总吨,占比3.7%。中韩两国份额差距拉大到78.1个百分点。如此一来,中国造船厂已连续17个月蝉联全球单月接单冠军。
回顾此前几个月,6月中国占比约85%、韩国9%,7月中国84%、韩国14%,8月差距进一步拉大至78.1个百分点。中韩份额差距从5月的30个百分点一路狂奔到8月的78个百分点。
中国船厂在同等技术水平的船型上拥有约15%至20%的成本优势。船用钢板占造船总成本约20%至25%,中国钢厂100%本土供应,集采成本比韩国低10%至15%。
在LNG运输船领域,中国船厂的报价比韩国低约2000万美元。价格上的差距让船东把订单大量转向中国。
笔者认为,85.4%这个数字确实惊人,但也得冷静看待。单月数据受个别大单和船型周期影响较大,比如8月LNG船订单大幅回落,恰好打在了韩国最薄弱的月份。
中国造船业的真正考验在于:能否在LNG船、大型集装箱船等高附加值领域持续突破,能否把“量的优势”真正转化为“质的领先”。韩国船厂虽然8月数据惨淡,但在LNG船等高端船型上仍有技术积累和客户黏性。
全球造船市场未来几年需求依然旺盛,中韩竞争远未到终局。中国船厂现在要做的,是在手持订单排到2030年的好光景里,把技术短板补齐、把高附加值船型的市场份额稳住,这才是真正的赢。