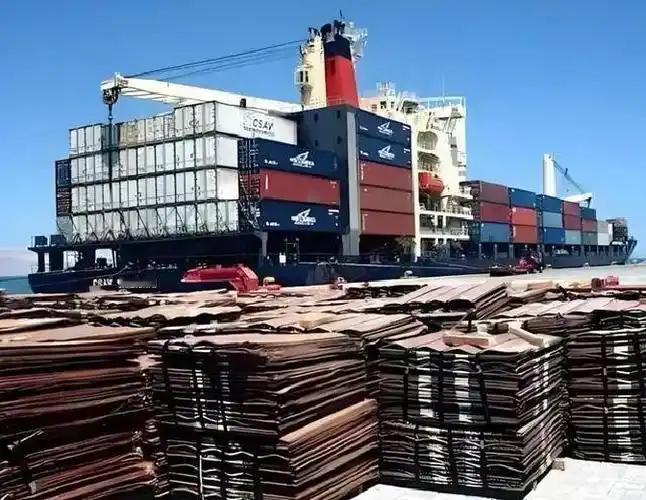
美国这回搞不好真是搬石头砸自己的脚!攥着全球七成的铜储备,到头来国内连座拿得出手的冶炼厂都凑不出来。这六十九万吨铜锭愣是炼不成高端铜箔,末了只能堆在仓库里交着天价仓储费,这账算得真让人看不懂。
先说说这69万吨是个什么概念。纽约商品交易所的铜库存,去年年初还只有8万多吨,一年半时间翻了快八倍,连续四十多天天天在涨,创下有记录以来的最高水平。全球三大交易所——伦敦、上海、纽约——加在一起的铜库存,将近七成堆在美国的仓库里。
可美国自己每年才消费全球铜供应量的百分之六七,说白了,一个只占全球消费零头的国家,把全球交易所里能交割的铜搬了大半回家。光今年七月一个月,就有超过二十万吨精炼铜运抵美国,是十二年来单月流入最多的一次。
为什么疯狂往家里搬?说穿了就两个字:关税。华盛顿一直在放风,要对进口精炼铜加征高额关税,传得最凶的时候说到了百分之五十。贸易商一算账,与其等关税落地了多交税,不如现在赶紧把铜运进去囤着。再加上纽约的铜价比伦敦贵出一大截,七八月份每吨价差冲到五六百美元,扣掉运费、保险费,倒手还有得赚。于是全球的铜就像被一块磁铁吸着,源源不断地往美国仓库里涌。
但问题来了,铜运进去了,然后呢?
铜这东西,不是囤在仓库里就能直接用的。从矿山挖出来的铜精矿,得先进冶炼厂炼成阳极铜,再电解提纯成精炼铜,然后才能往下游加工成铜线、铜管、铜箔。美国的尴尬就卡在中间这一步——冶炼。整个美国,正儿八经在运转的原生铜冶炼厂只有两座,一座在亚利桑那州,一座在犹他州,再加一座处理回收铜的二级冶炼厂,三家加起来年产能也就五十六万吨左右。
可美国自己的矿山一年能采出一百二十万吨铜矿,国内冶炼能力连一半都消化不了,超过一半的铜精矿得装船运到国外去加工。卡内基国际和平基金会去年出的报告里说得很直白:就算把正在建的那座新冶炼厂算上,产能也远远不够,连自家矿山产的铜都炼不完,更别说满足全国的消费需求了。
建一座冶炼厂有多难?不是有钱就行。环评、排污许可、社区抗议、基础设施配套,随便哪一项都能拖上五到十年。科罗拉多矿业大学的一位教授说得很实在:你要跟中国正在建的冶炼厂竞争,人家资金成本几乎为零,还有各种隐性补贴,"祝你好运"。所以喊了这么多年"把铜产业链搬回美国",冶炼环节的缺口不但没补上,反而越拉越大。
冶炼这关还没过去,更要命的是下游的铜箔。铜箔是什么?你手机里的电路板、电脑主板、AI服务器里那些密密麻麻的线路,底层导电材料全是铜箔。越高端的芯片和服务器,对铜箔的要求越苛刻,要薄到几微米,表面要像镜子一样光滑,行业里叫HVLP铜箔。这种东西,全球产能基本攥在日本三井金属、古河电工这几家手里,中国企业这几年也在拼命追。
美国呢?2024年,本土最后一家能商业化生产PCB铜箔的工厂——位于南卡罗来纳州的Camden Copper——因为母公司破产倒闭了。这家厂1992年就建了,最早是日资Oak-Mitsui在运营,撑了三十多年,最后还是没撑住。倒闭的原因也很现实:半导体短缺、手机需求下滑、铜价飞涨、通胀压缩利润,每一条都在抽血。虽然后来有一家德州公司在2025年把它买下来重启了,但产能小得可怜,跟日本和中国的大厂比,基本就是个手工作坊。从那以后,美国想要高端铜箔,只能乖乖从日本、中国、韩国进口,没有第二条路。
现在把这几件事串起来看,就知道有多荒诞了。美国花了大价钱,把全球七成的交易所铜库存搬到自己仓库里,以为攥住了战略资源。可这些铜锭堆在仓库里,国内冶炼厂炼不动,铜箔厂造不了高端货,想变成AI服务器里那张薄薄的铜箔,还得先运到亚洲去加工,再把成品买回来。绕了一大圈,钱花了,仓储费掏了,最后核心环节还是捏在别人手里。
仓储费本身也不是小数目。COMEX仓库的室内存储费,每吨每月十四五美元,69万吨堆一个月就是一百万美元上下,一年光仓库租金就是一千多万美元。这还没算资金占用的利息、保险、搬运装卸。有行业机构算过,一百万吨铜囤一年,综合持有成本在十一亿到三十三亿美元之间。铜价要是一直涨还好说,可一旦价格掉头,或者关税政策有变,这些库存就是烫手山芋——卖吧,亏;不卖吧,每天都在烧钱。
说到底,美国这步棋的问题在于,它把"囤货"当成了"掌握产业链",以为把铜锭搬回自家仓库就安全了。可铜的真正价值不在仓库里,而在从矿石到高端铜箔的每一个加工环节里。没有冶炼能力,没有铜箔产能,囤再多铜也只是一堆占地方的金属锭。就像一个人买了满屋子面粉,家里却没有烤箱也没有厨师,面包还是得去隔壁买,面粉放久了还生虫。
这69万吨铜最终会走向何方,现在还不好说。但有一点是清楚的:在全球化分工的时代,想用关税和囤货倒逼产业链回流,往往先卡住的是自己的脖子。石头搬起来了,砸的是谁的脚,时间会给出答案。