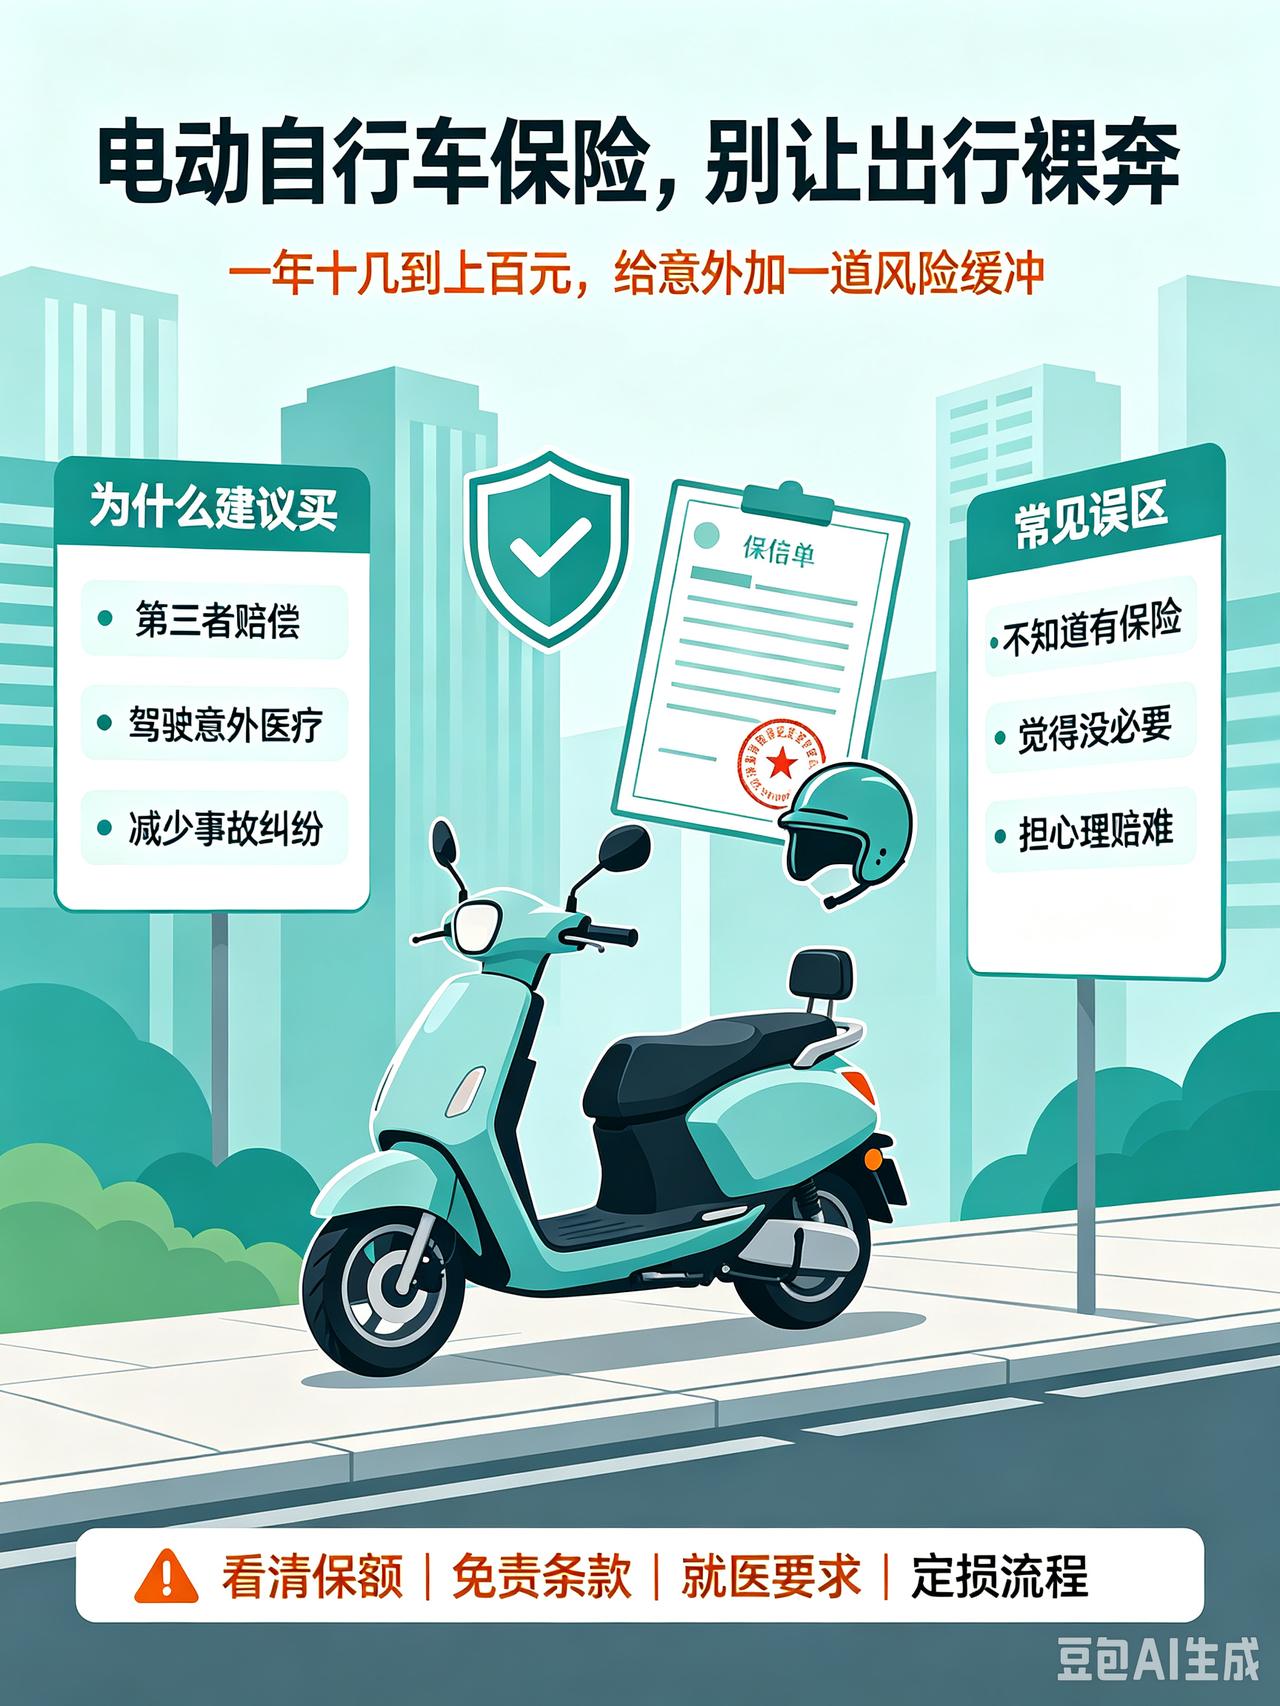
电动自行车保险:一杯奶茶钱能否终结“裸奔”出行的隐忧?
国内电动自行车保有量持续走高,早已成为千家万户日常出行的主力,但与之不相匹配的是,绝大多数车辆仍处在保险“裸奔”状态。日常剐蹭、碰撞并不少见,一旦发生较为严重的事故,伤者治疗、财物损失加上人身赔偿,常常要几千甚至上万元,普通家庭很容易因此陷入沉重的经济压力与漫长的纠纷。
这类非机动车保险大多定价亲民,不少产品一年只需十几到几十元,差不多是一两杯奶茶的开销,保障通常包含第三者责任险、驾驶人意外医疗和伤残保障。可现实里投保率一直不高,主要源于几个普遍的认知误区:很多车主并不清楚有这类险种;有人心存侥幸,觉得自己骑车小心不会出事;还有人听身边人说“理赔麻烦、经常赔不到”,便干脆放弃投保。
客观来看,部分产品确实存在短板:有的免责条款繁杂、赔付门槛高,有的宣传时夸大保障范围,实际理赔时限制较多;加上不少网点缺少专门的电动自行车理赔通道,流程不够透明,进一步降低了大家的信任度。
虽然目前电动自行车保险不属于强制投保范畴,但交警与保险业内人士都建议理性看待这份保障。它不是用来放松骑行警惕的“护身符”,而是一道风险缓冲垫。选购时可以留意看清保额、免责情形、就医与定损要求,避开过度夸大的产品。用小额可控的支出,把突如其来的大额风险分散出去,在意外来临时减少个人负担、缓和赔偿矛盾,才是这份平价保险真正的价值所在。