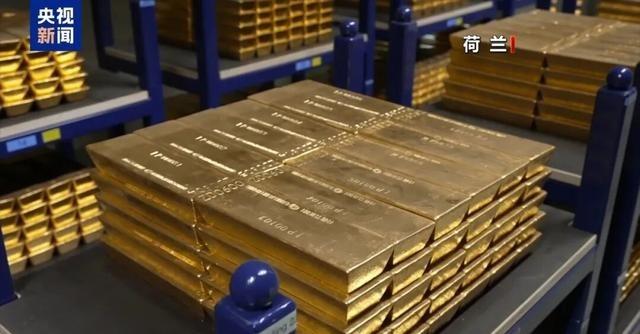
欧洲多国从美国运回黄金,不等于美国完蛋了,更可能是欧洲危机的前兆。
9月2日,荷兰央行突然公布了一笔很有分量的资产调整:今年3月至8月,约86吨黄金从纽约和渥太华转向伦敦。这里有个容易被忽略的细节,其中约59吨并没有真的装上飞机跨洋运输,而是在纽约卖掉、再到伦敦买入,另外27吨多才涉及实物调运。换句话说,这不是“抢运金条”,而是在重排黄金能够被最快调用的位置。
调整之后,荷兰612.4吨黄金储备中,伦敦占比从18.1%升到32.1%,纽约则从31.3%降到18.5%。荷兰央行把理由说得很清楚:真遇上严重危机,纽约和渥太华的黄金没有伦敦那么容易迅速动用。这个解释,比网上那些“美元马上垮掉”的判断更值得琢磨。
因为欧洲真正紧张的,恐怕不是明天美元还能不能用,而是某一天支付体系、跨境结算、资产托管同时遇到麻烦时,自己手里到底有多少能立即调动的硬资产。黄金存在哪里,以前算成本账和效率账,现在还得加上一笔地缘政治风险账。
时间往前拉,这条线就更清楚了。德国从2013年开始推动黄金回迁,2013年至2017年从美国运回300吨。到2026年上半年,十多年来各国从美英金库运回的黄金累计已接近6900吨;过去12个月,19%的受访央行提高了国内黄金存放比例或者进行了存储地点多元化,而上一年只有7%。
波兰的动作同样耐人寻味。2025年底,波兰已经持有550吨黄金,2026年1月又决定把目标提高到700吨。它并不是欧洲最大的经济体,却在主动提高黄金在国家储备中的分量,这说明中东欧国家对金融安全的理解,已经明显从“收益优先”转向“安全和流动性并重”。
更大的背景也变了。欧洲央行6月公布,截至2025年底,黄金占全球官方储备资产的比重已经升到27%,高于美国国债的22%和欧元资产的15%。今年二季度,各国央行和其他官方机构又净增持289吨黄金,同比增长62%。黄金重新受到重视,显然不是几家欧洲央行偶然撞在一起。
但这并不意味着美元体系已经失去作用。美国国债市场、美元结算网络和全球金融基础设施仍有很强惯性,各国也没有一夜之间把美元资产全部换成金条。真正发生变化的,是过去那种“把大量核心资产放在别人那里也足够放心”的思路正在松动。
我认为,欧洲这轮黄金回迁最值得中国观察的,不是美国会不会因此迅速衰落,而是越来越多国家已经把储备资产的实际控制权、极端情况下的可用性,放到了收益率和便利性前面。
这背后其实对应着欧洲自己的压力。俄乌冲突长期化以后,能源、防务和财政支出不断增加,欧洲还面对人口老龄化、产业竞争力承压以及部分国家债务负担偏高等老问题。黄金可以抵押,可以变现,也没有传统债券那样的交易对手风险,所以危机越复杂,各国越愿意把一部分金条放到自己够得着的地方。
可金条终究治不了财政赤字,也造不出工厂,更不能替欧洲解决能源成本和产业竞争力问题。它真正能做的,是在金融市场突然缺钱、外部渠道突然受阻时,多给决策者几天甚至几周腾挪空间。
因此,这场黄金搬家真正值得盯住的,是欧洲各国接下来会不会继续把战略资产往本土和欧洲内部集中,财政、防务与债务压力是否同步上升。黄金进了家门,本身并不可怕;一群央行开始提前检查自家“救生艇”,才说明它们对前面的海况已经没有过去那么放心了。