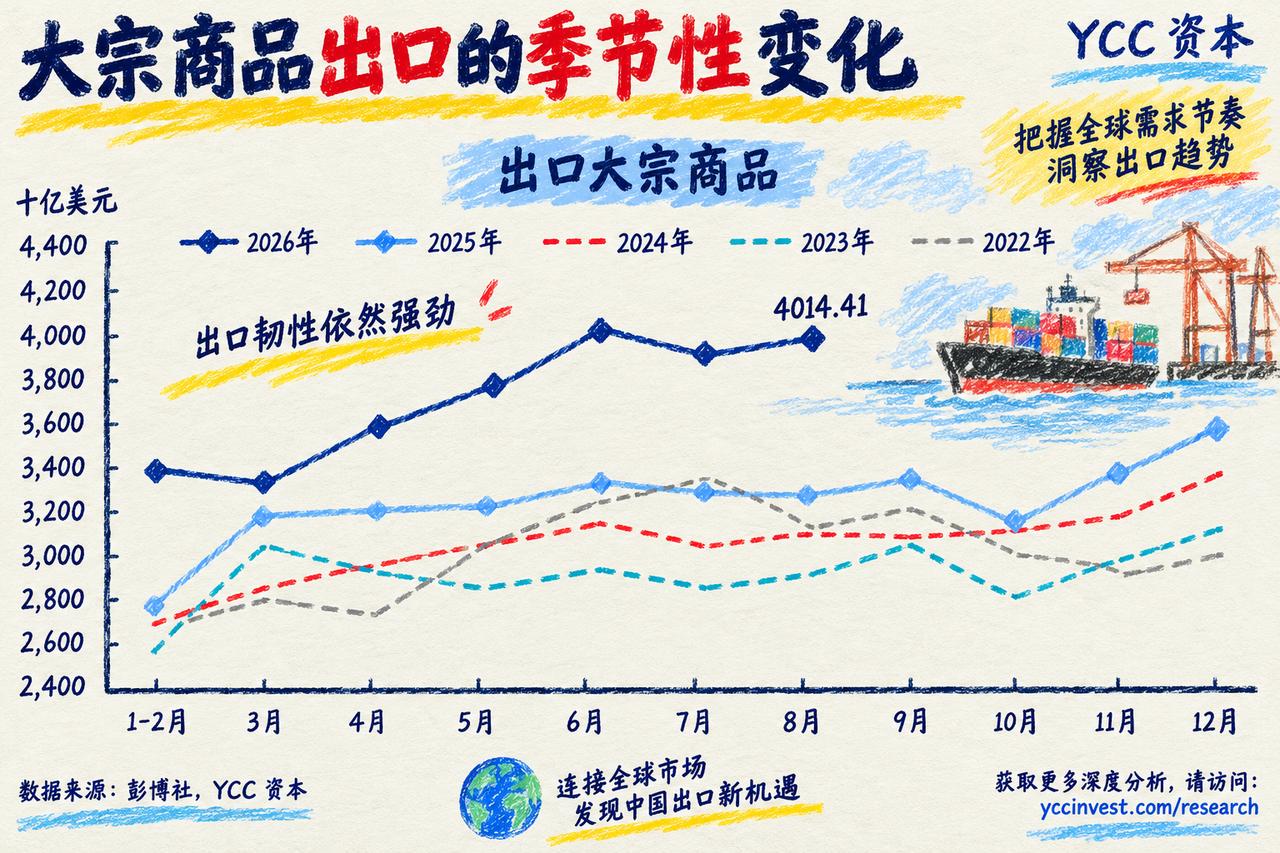
名义出口狂飙到4万亿美元,看似写满了“无敌”,拆开账本一看却是“AI打工人”在单骑救主。
YCC Capital最新的数据显示,2026年8月份中国出口规模跑到了约4.01万亿美元的历史极值。
这也太离谱了!
把时间线拉开对比就一目了然:2022到2023年还在3万亿门槛外打转,2024年刚摸到3.1万亿,2025年小步跑进3.28万亿。
结果到了今年,走势直接脱离了地球引力——开年1-2月以3.37万亿起步,6月一路冲上4.10万亿的高空,直到8月依然稳稳盘旋在4万亿上方。这曲线画得比强科技股还要陡峭。
然而,别急着把“全面复苏”四个字敲在公屏上。这4万亿的暴冲,本质上是一场结构极其悬殊的“科幻式繁荣”。
现在的出口图景,活脱脱是一副“冰火两重天”的折叠世界:
一边是传统出口商品和欧洲市场的订单在寒风里裹紧小棉袄,需求疲态尽显;
另一边则是AI硬件、半导体以及特定资本品在夏威夷晒日光浴,订单爆到供应链火星子乱飞。
全球科技巨头为了建数据中心、抢算力产能,疯狂向中国产业链砸钱,硬生生把出口总量抬进了“4万亿美元俱乐部”。
说白了,这不是全产业链在欢呼发财,而是中国制造业成了全球AI狂欢潮里最硬核的“高级铲子供应商”。
但问题是,这么离谱的数据能持续多久?
严重偏离历史季节性规律的飙升,其实高度依赖全球硅谷的资本开支周期。
一旦哪天算力军备竞赛稍微降温、半导体价格出现回调,或者基数效应开始掉头,这根被AI拉得老高的陡峭折线,可能面临结结实实的回归压力。
给全球AI巨头做铲子固然能赚大钱,可万一哪天铲子卖饱了,游戏该怎么接茬,才是真正考验内功的时候。
当狂热的AI资本支出撑起了大半个出口账本,这4万亿究竟是新周期开端的亮眼哨音,还是周期顶峰落下的最后一道高光,时间很快就会在算力与现实的博弈中给所有人交卷。