别盯着"中美差距"了!中国商业航天的弯道超车,藏在这三条新赛道里
当所有人都在争论"中国商业航天距离SpaceX还有多远"时,真正值得思考的问题其实是:超车,该在哪条道上完成?
先认清短板。中国商业航天最大的拦路虎是"星多箭少"——国内已申报超20万颗卫星的频轨资源,但过去一年全国火箭发射仅92次、入轨卫星377颗;对比美国同期198次发射、4000余颗卫星。卫星等火箭、火箭等工位,运力缺口就摆在明面上。
但2026年,这个局面正在被撕开。9月1日,星河动力智神星一号首飞成功,全长52米、起飞推力350吨,设计复用次数不低于25次,直接填补了国内5到7吨低轨星座组网主力运力的空白;此前8月19日,蓝箭航天朱雀三号完成我国首次运载火箭一子级陆地回收,九台液氧甲烷发动机可在40%至110%推力范围内调节;再加上长征十号乙全球首创的海上网系回收,中国已经同时打通海上、陆地两条火箭回收路线。蓝箭更计划尽快实施回收箭体复用任务,构建"发射—回收—检测—复用"闭环——一旦闭环跑通,发射成本将迎来断崖式下降。
补课是为了上路,但超车必须选对道。中国真正的机会,不在火箭运力上硬追SpaceX,而在三条差异化赛道上建立不可替代的优势。
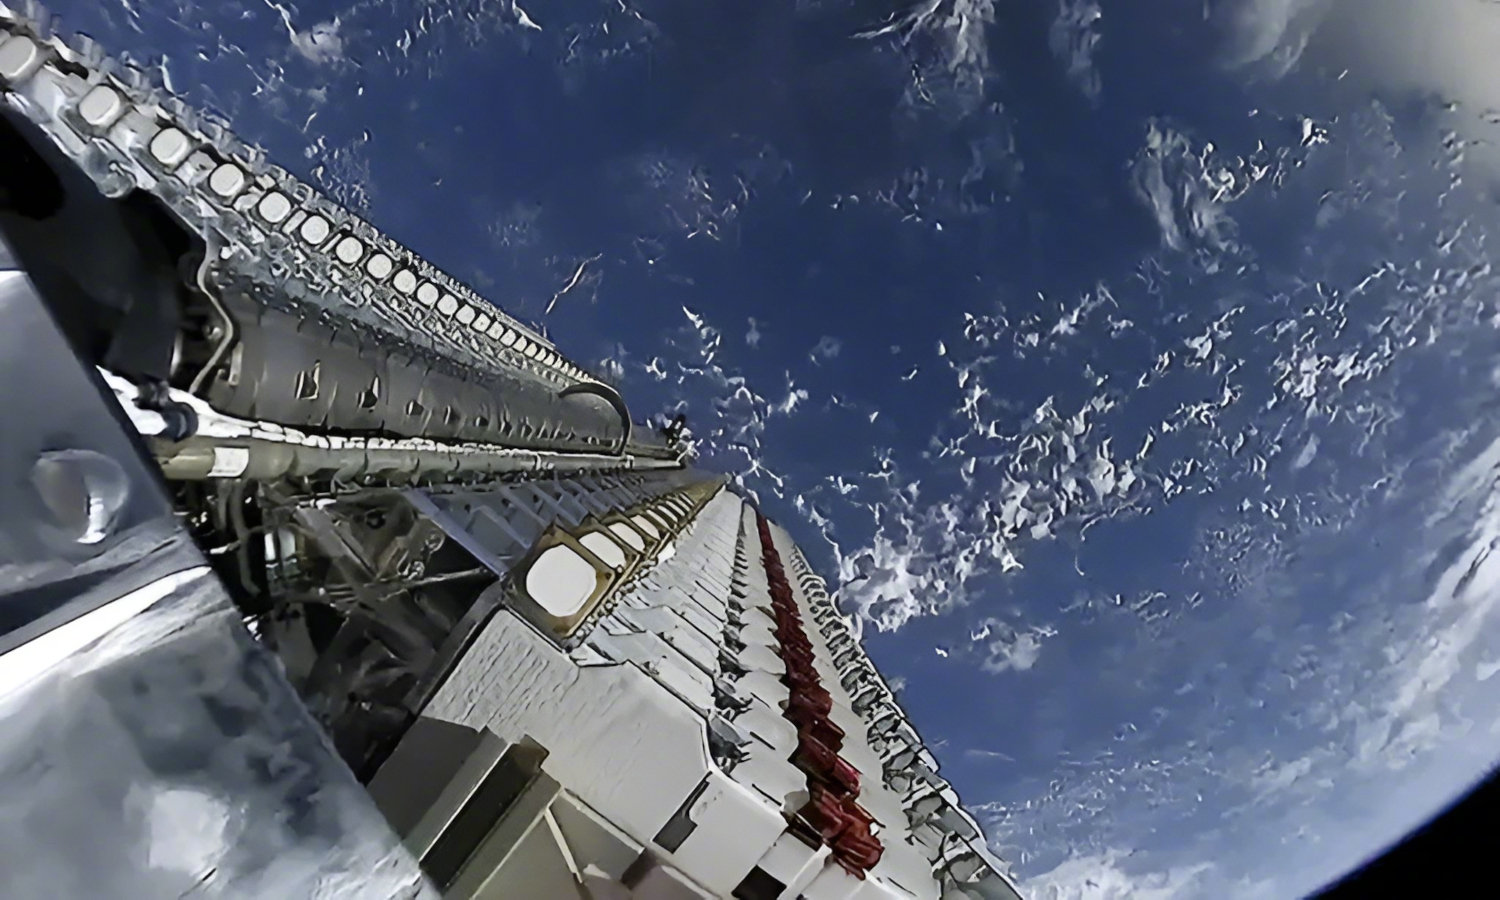
第一条超车道:太空计算。当全球还在讨论"卫星互联网"时,中国已经在"太空计算"上抢先落子。赛迪顾问研判,太空算力正处在从单星智能走向星座算力网络的拐点,全球市场规模将从2020年约3亿美元跃升到2030年约160亿美元。国内动作密集:6月北京太空算力创新中心成立,7月搭载太空数据中心关键成果的辰光一号技术试验卫星入轨,8月首届太空计算产业发展论坛在上海召开。民企路线图更激进——2026年内完成算力卫星首发组网,2030年建成千颗级算力卫星、总算力超万P的太空算力星座。SpaceX的星链做的是"通信管道",中国想做的,是把算力直接送上天。这是一条没有追赶者、只有先行者的全新赛道。
第二条超车道:开源卫星生态。海外主流星座普遍采用封闭私有技术,筑起生态壁垒——你用它的终端、它的协议、它的服务,没有议价权。中国的打法截然不同:时空道宇明确提出摒弃封闭式卫星系统,开放通信协议、星地交互接口、软硬件参考设计及测运控开源框架,让中小企业不用从零搭建体系,就能快速开发行业专用终端。中国通信标准化协会理事长闻库的判断很精准:行业竞争已从在轨卫星数量,演进为开源底座、标准创新与全产业链协同的综合较量。这像极了当年新能源产业的打法——不是靠一家车企赢,而是靠供应链深度整合和生态系统支撑。国内55个卫星工厂在手,造卫星这件事,中国根本不愁。
第三条超车道:6G星地融合定义权。6G的核心特征之一是空天地一体化融合组网,卫星通信不再是地面网络的补充,而是6G体系的原生组成。标准谁来定,谁就有话语权。信科移动拟定增募资不超70亿元投向空天地一体化项目,已连续四年参加6G推进组测试;银河航天等企业完成基于3GPP IoT NTN标准的地面试验;中国企业正从标准"参与者"变成"贡献者"。而时空道宇已实现28天制造一颗卫星、年产能500颗,手机直连卫星、汽车直连卫星加速落地——当卫星通信走向大众消费,6G星地融合的市场空间将远超传统航天范畴。
把三条赛道串起来看,超车的底层逻辑很清晰:SpaceX的主场是"低成本+高频次"发射,硬追这条路,差距客观存在;但换个思路——用火箭回收降"入场成本",用太空计算定义"新应用",用开源生态拉"盟友",用6G标准锁"赛道"——这不是在别人的赛道上追赶,而是自己修了一条新路。正如北京日报的评论所言:中国不需要、也不可能复制SpaceX。2025年中国商业航天市场规模已达2.83万亿元,2026年预计突破3.5万亿元。当政策、技术、资本三股力量同频共振,弯道超车正在从设想变成现实。
你觉得太空计算、开源生态、6G融合,哪条赛道最先跑出成果?欢迎评论区聊聊你的看法。